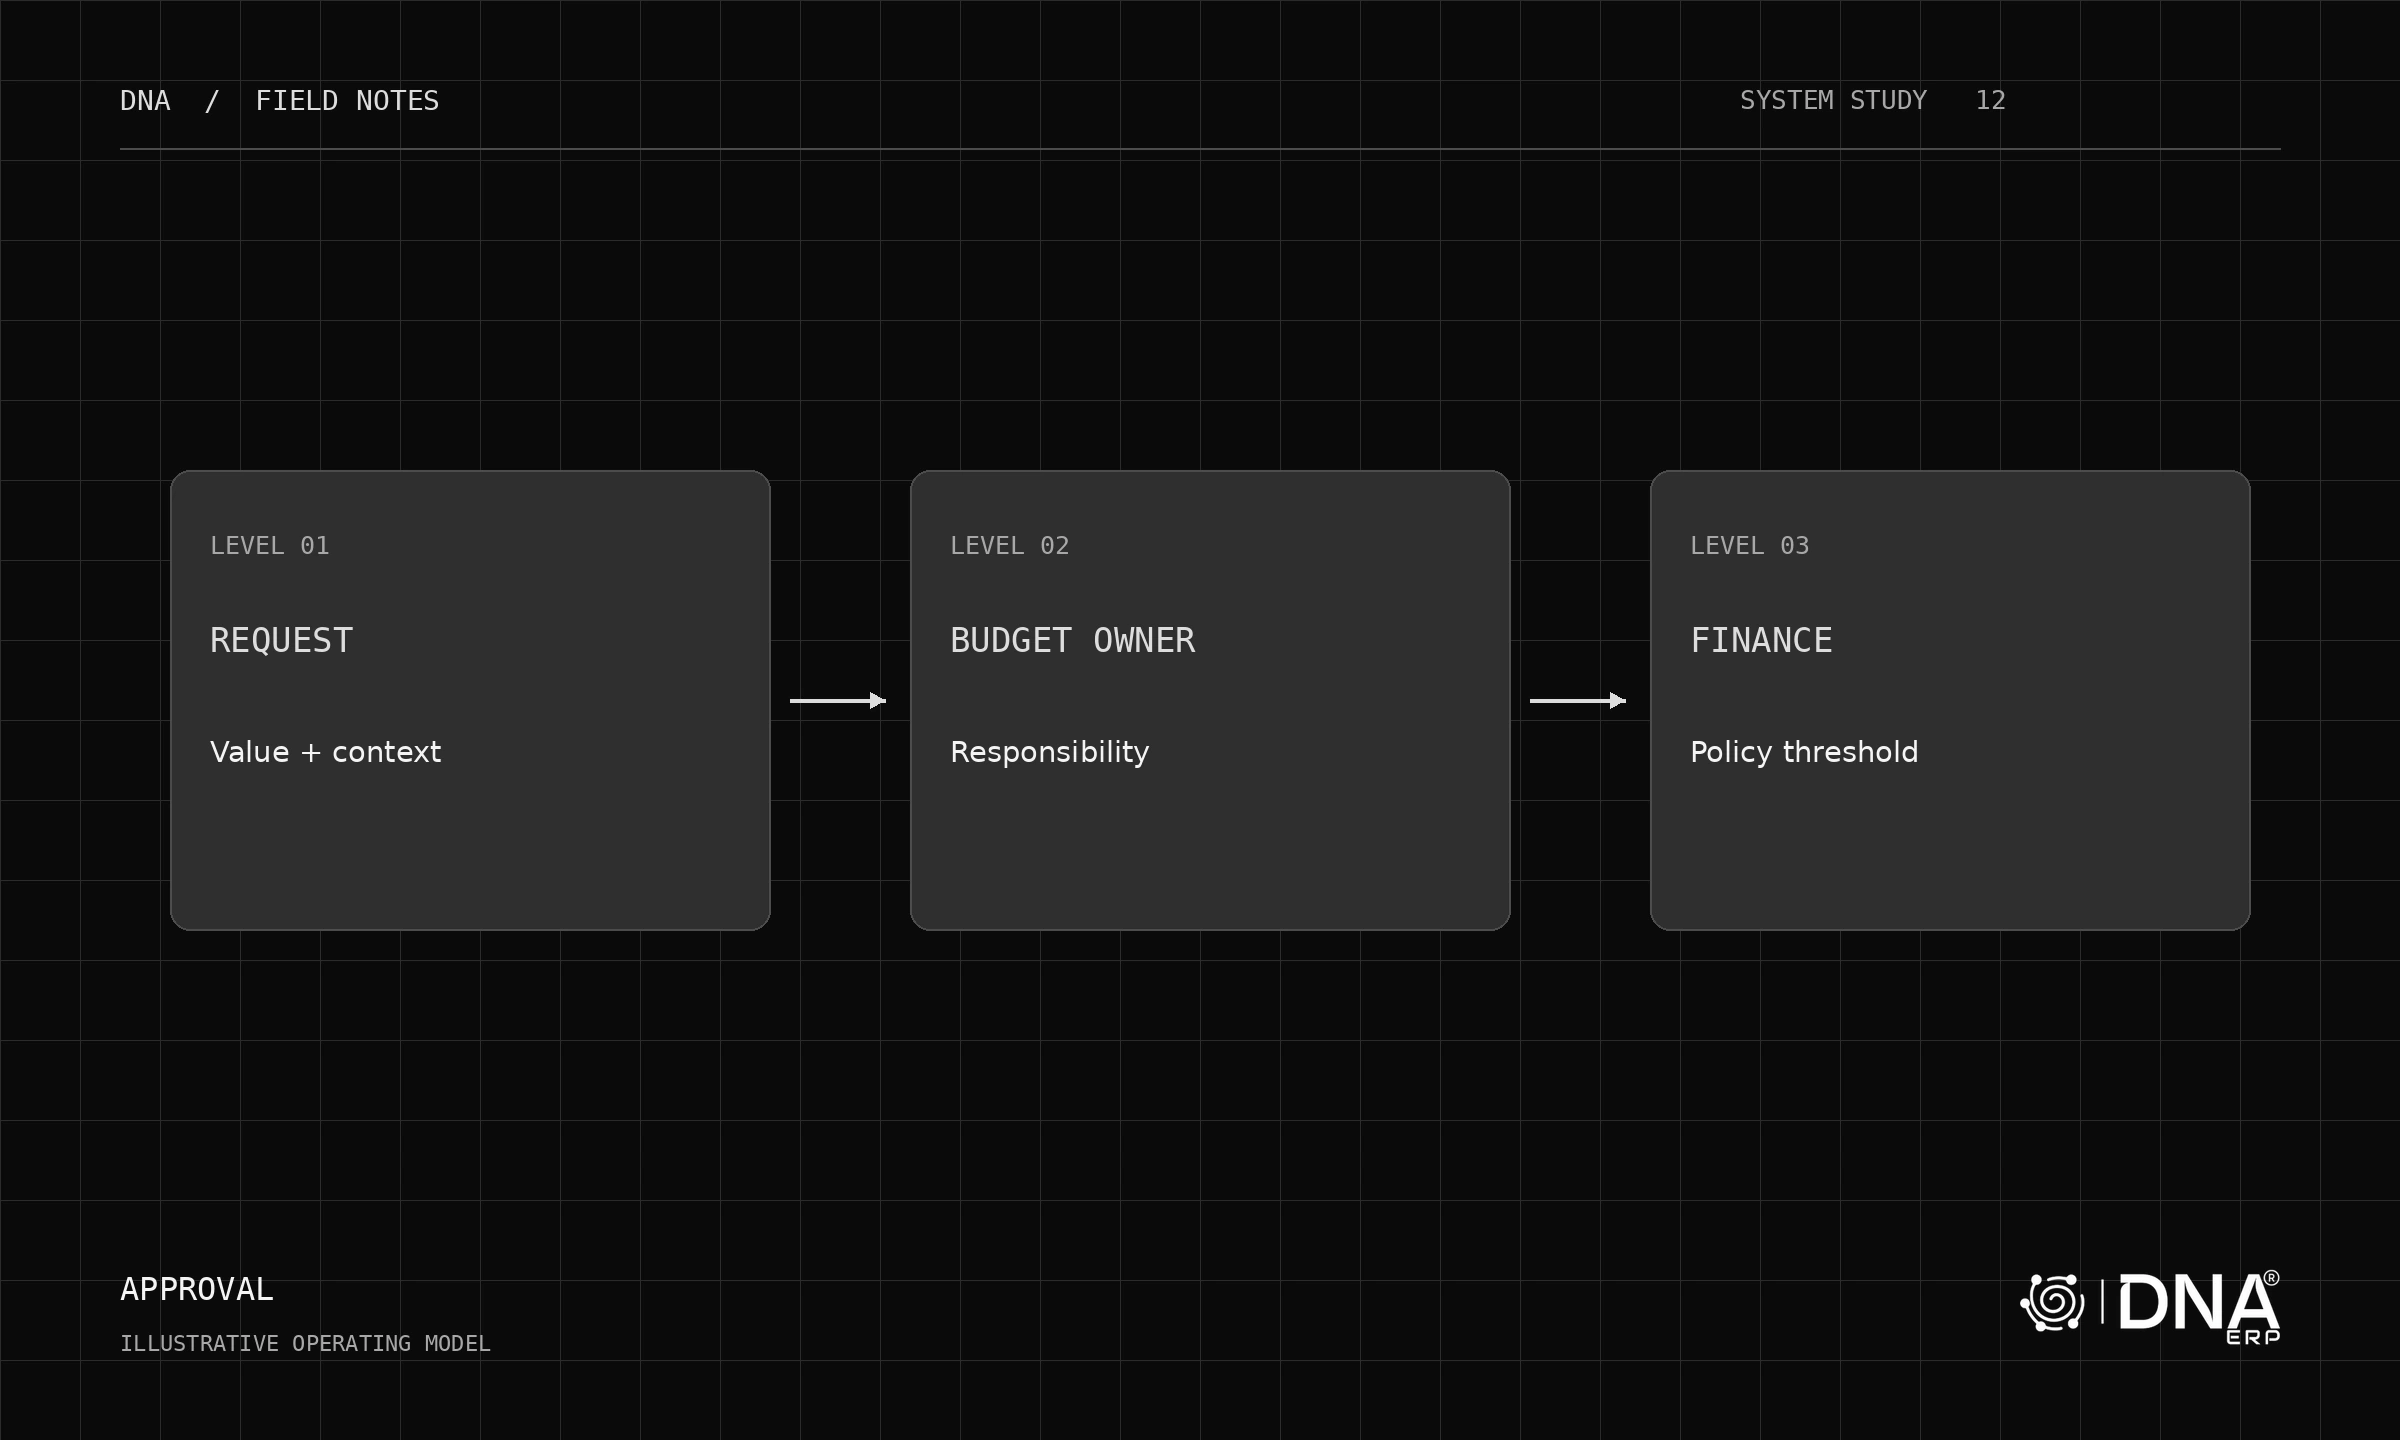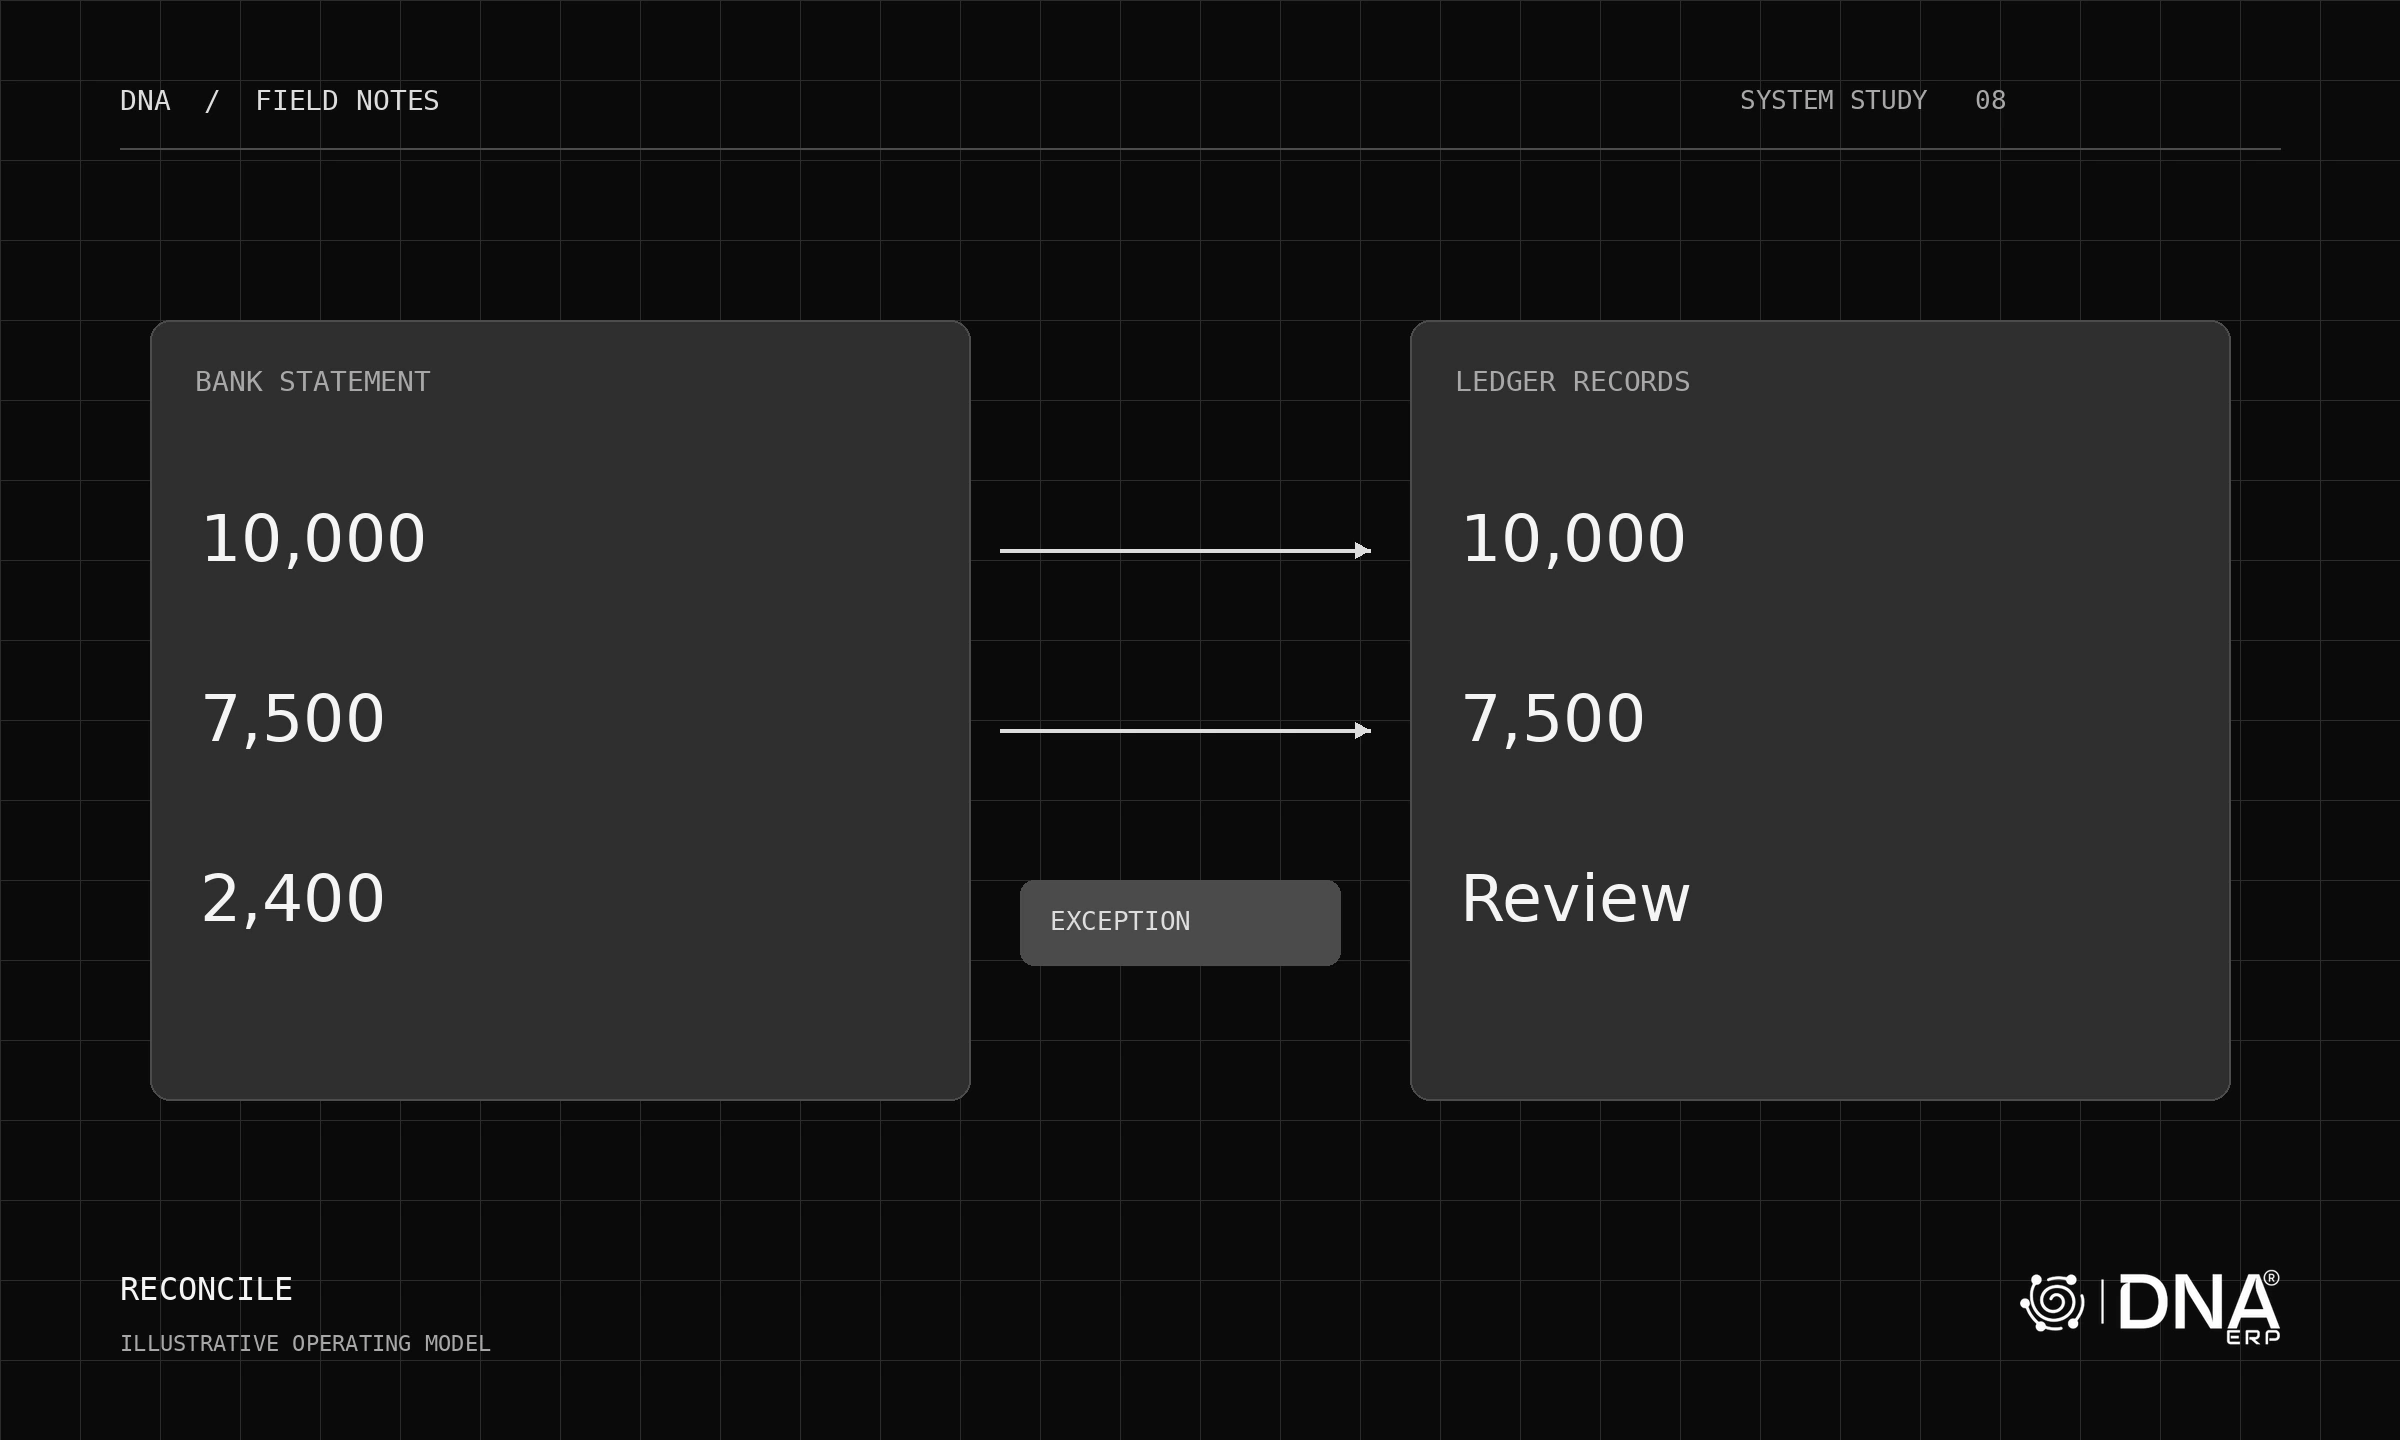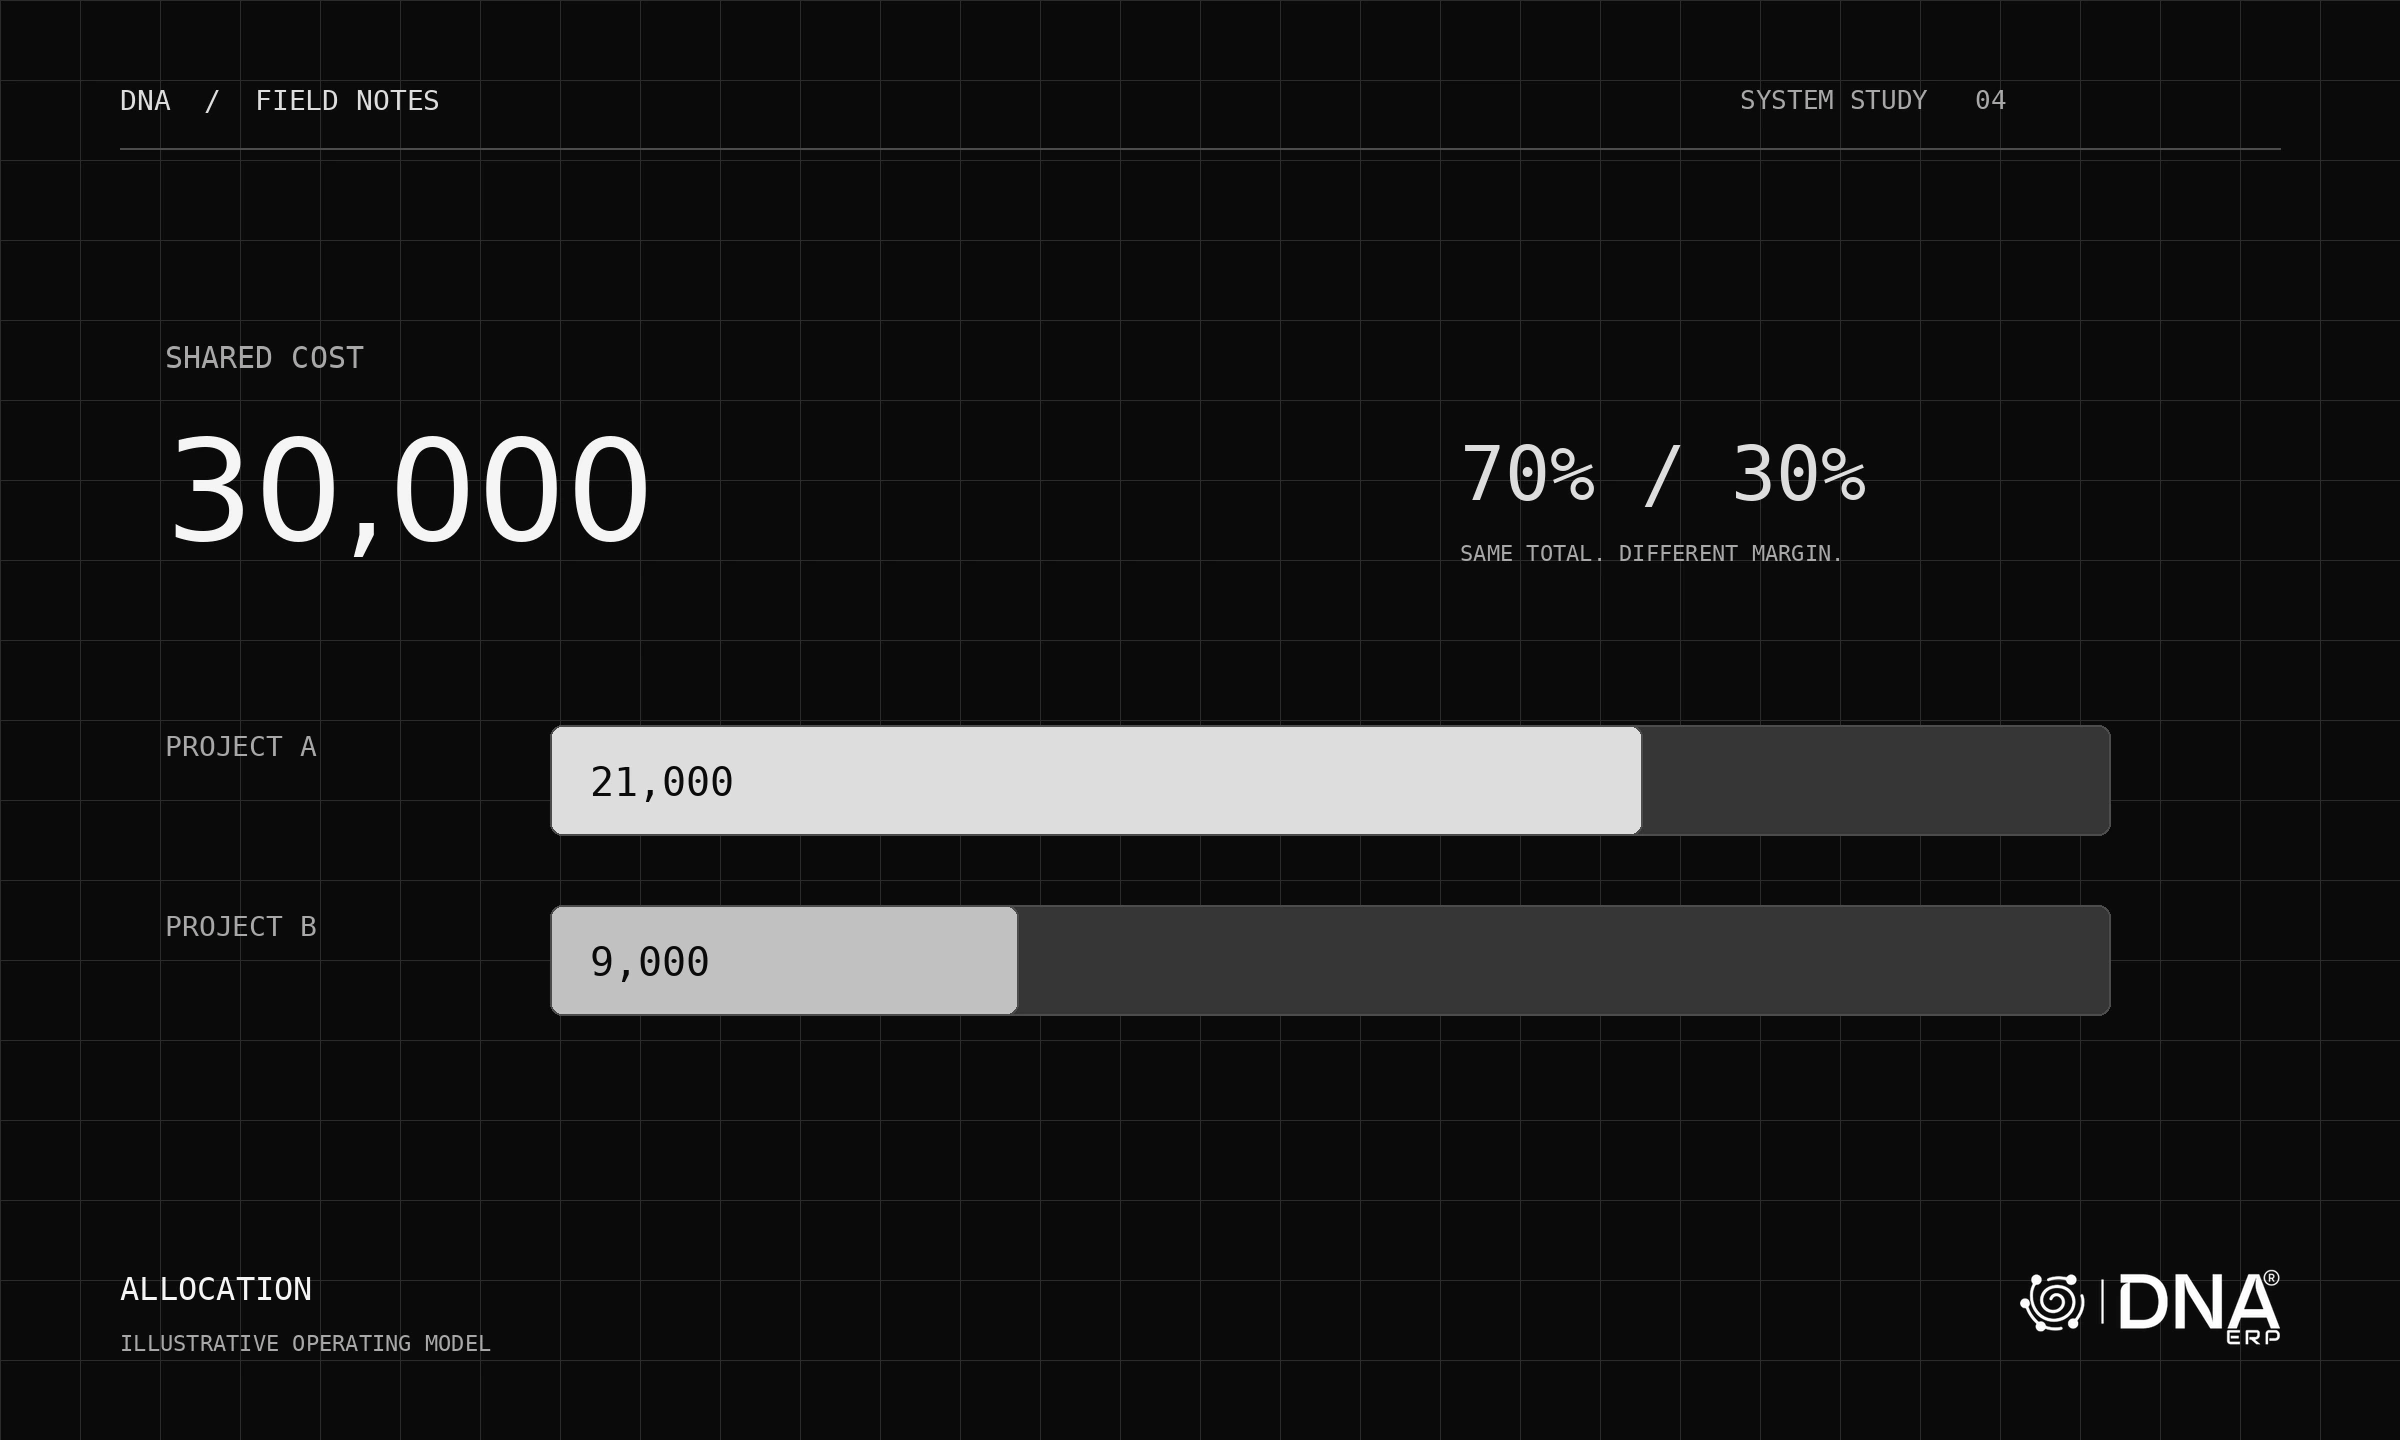
نقل تكلفة مشتركة من مشروع إلى آخر لا يغير إجمالي الشركة، لكنه يغير هامش المشروعين. لذلك يعد توزيع التكلفة قراراً إدارياً له أثر محاسبي.
حدد هدف التوزيع
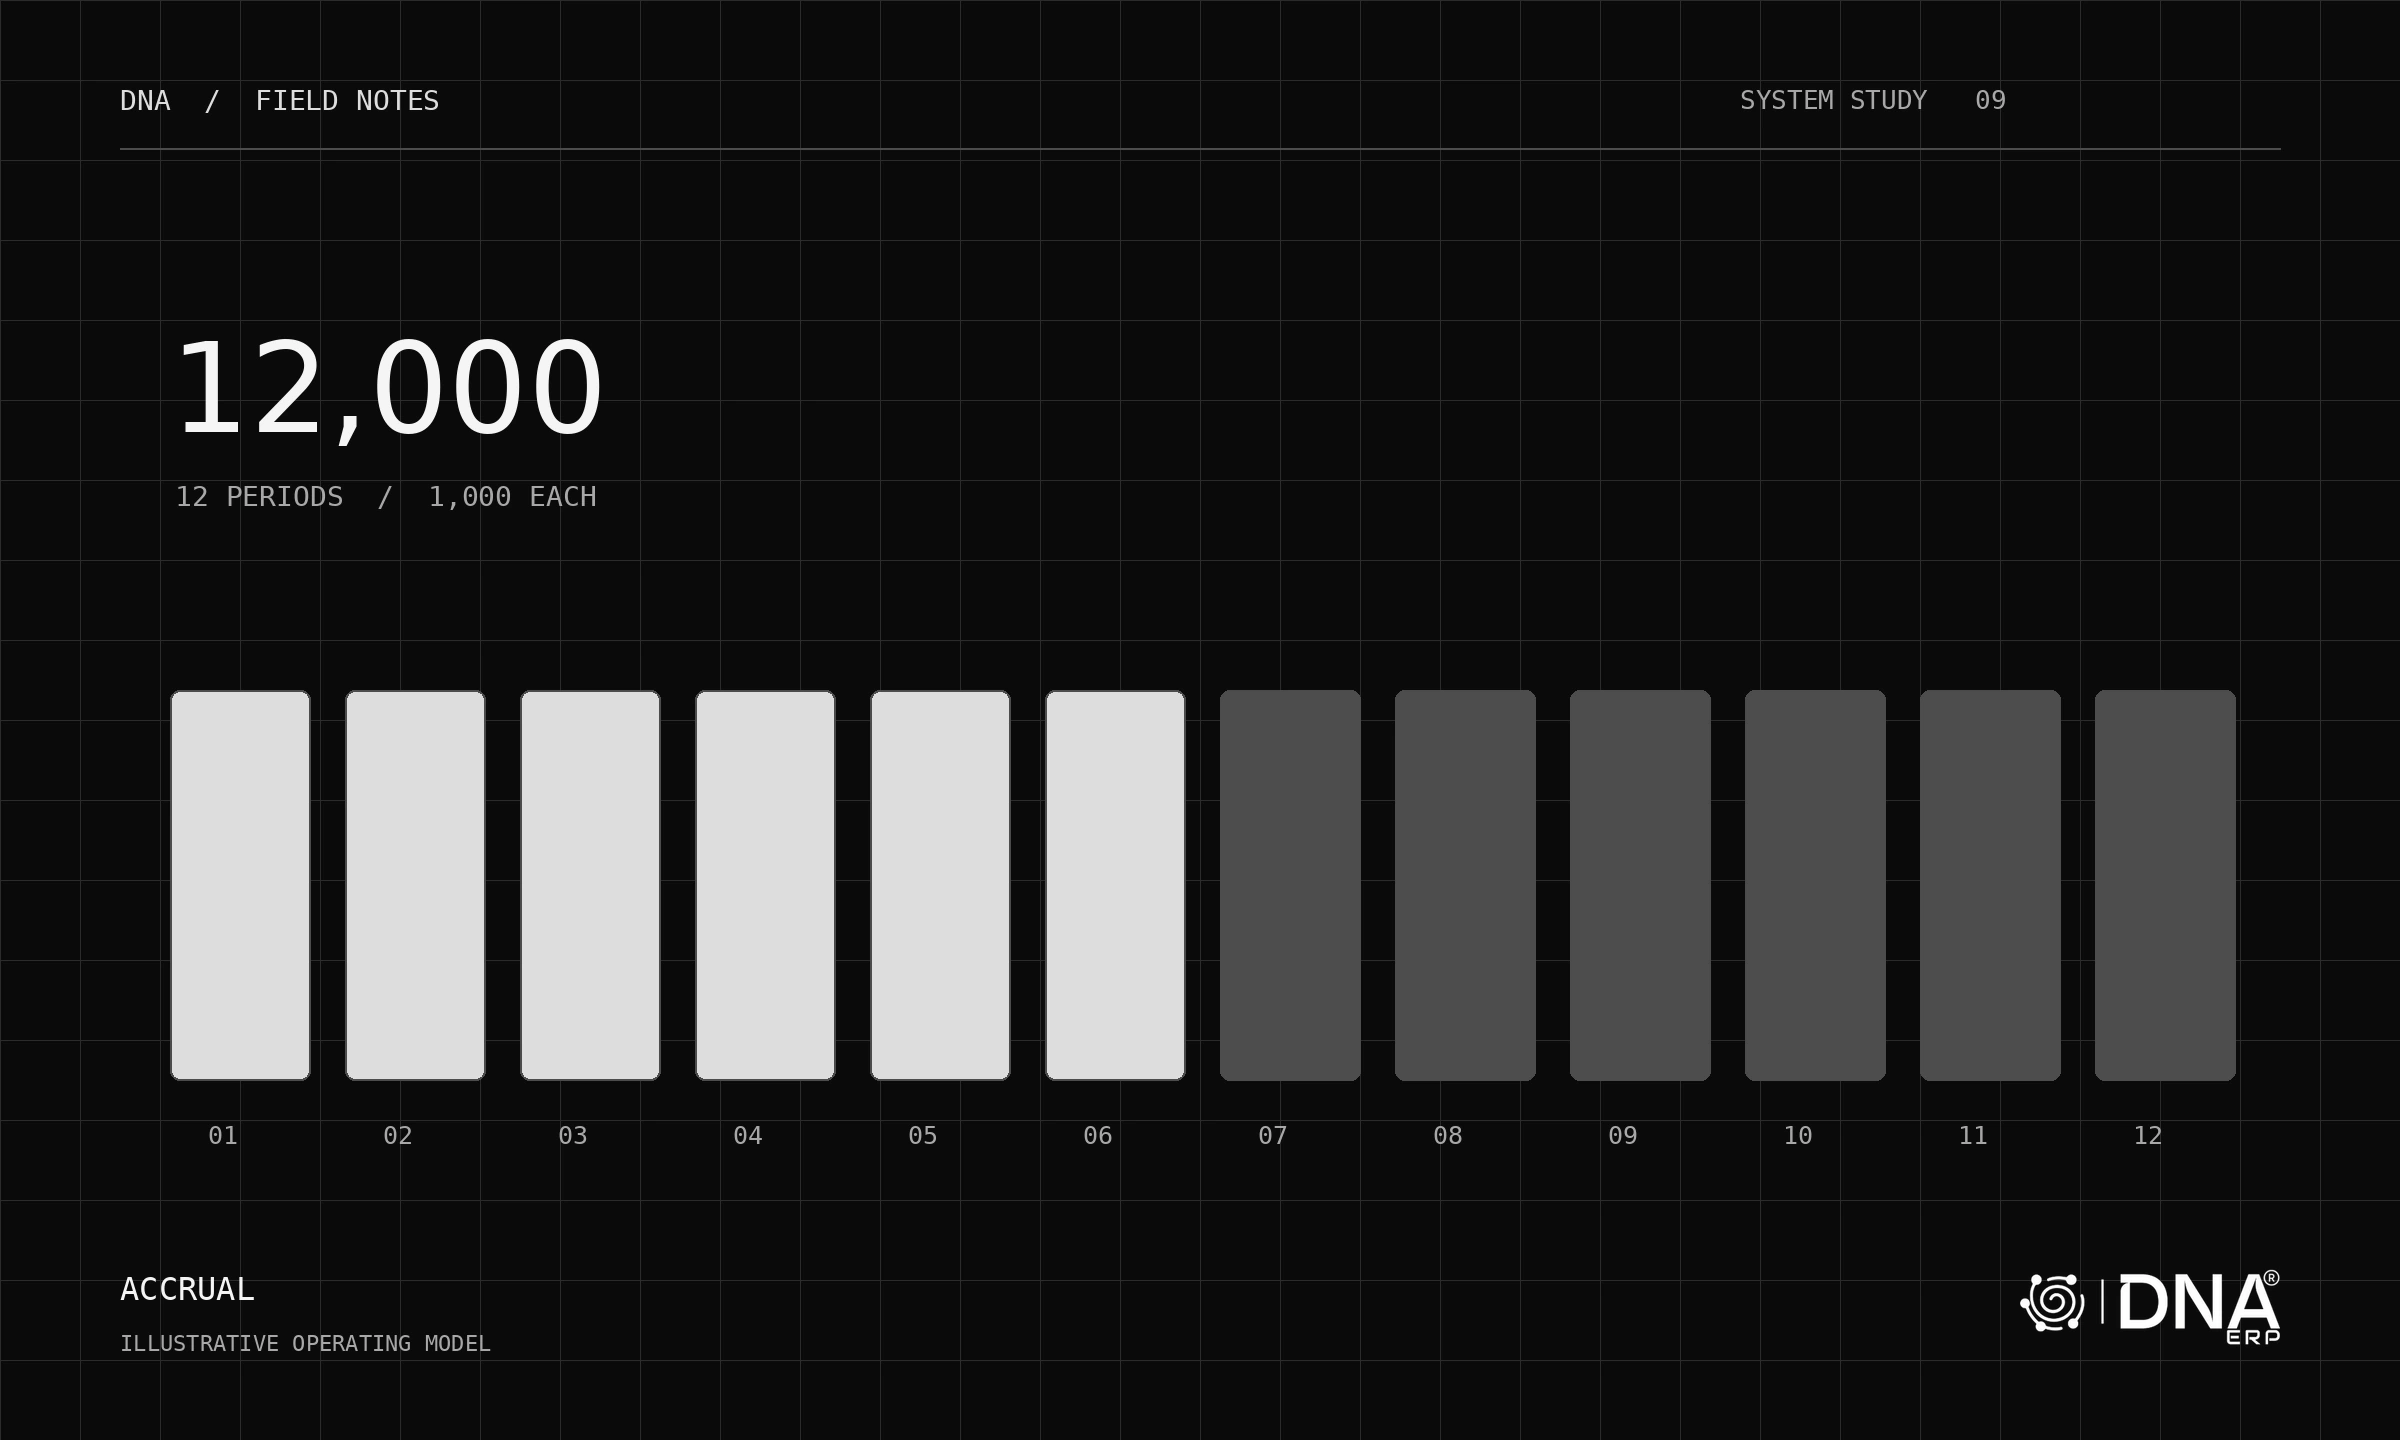
قد تخدم المعدات أو المكاتب أو خدمات الدعم عدة مشاريع. حدد مجموعة التكاليف ومراكز التكلفة المستفيدة والفترة وأساساً يمكن تبريره، مثل الاستخدام أو عدد الموظفين، حسب طبيعة المصروف.
يجب أن يفسر الأساس استهلاك الموارد. احتفظ بالافتراضات حتى يستطيع مراجع آخر إعادة الحساب.
راقب أثر تغيير النسبة
في مثال توضيحي، توزيع 30,000 بالتساوي يحمّل كل مشروع 15,000. أما نسبة 70/30 فتحمّل الأول 21,000 والثاني 9,000. يظل الإجمالي ثابتاً، لكن هامش أحد المشروعين ينخفض 6,000 ويرتفع الآخر بالمقدار نفسه.
التجربة التفاعلية تشرح الحساب، ولا تقترح سياسة توزيع ملزمة.
قارن على أساس واحد
وحّد الفترة ونطاق مراكز التكلفة والتصنيف بين الموازنة والفعلي. وميّز المراجعات والتحويلات لتعرف هل تغير الانحراف بسبب الإنفاق أم بسبب تعديل خط الأساس.
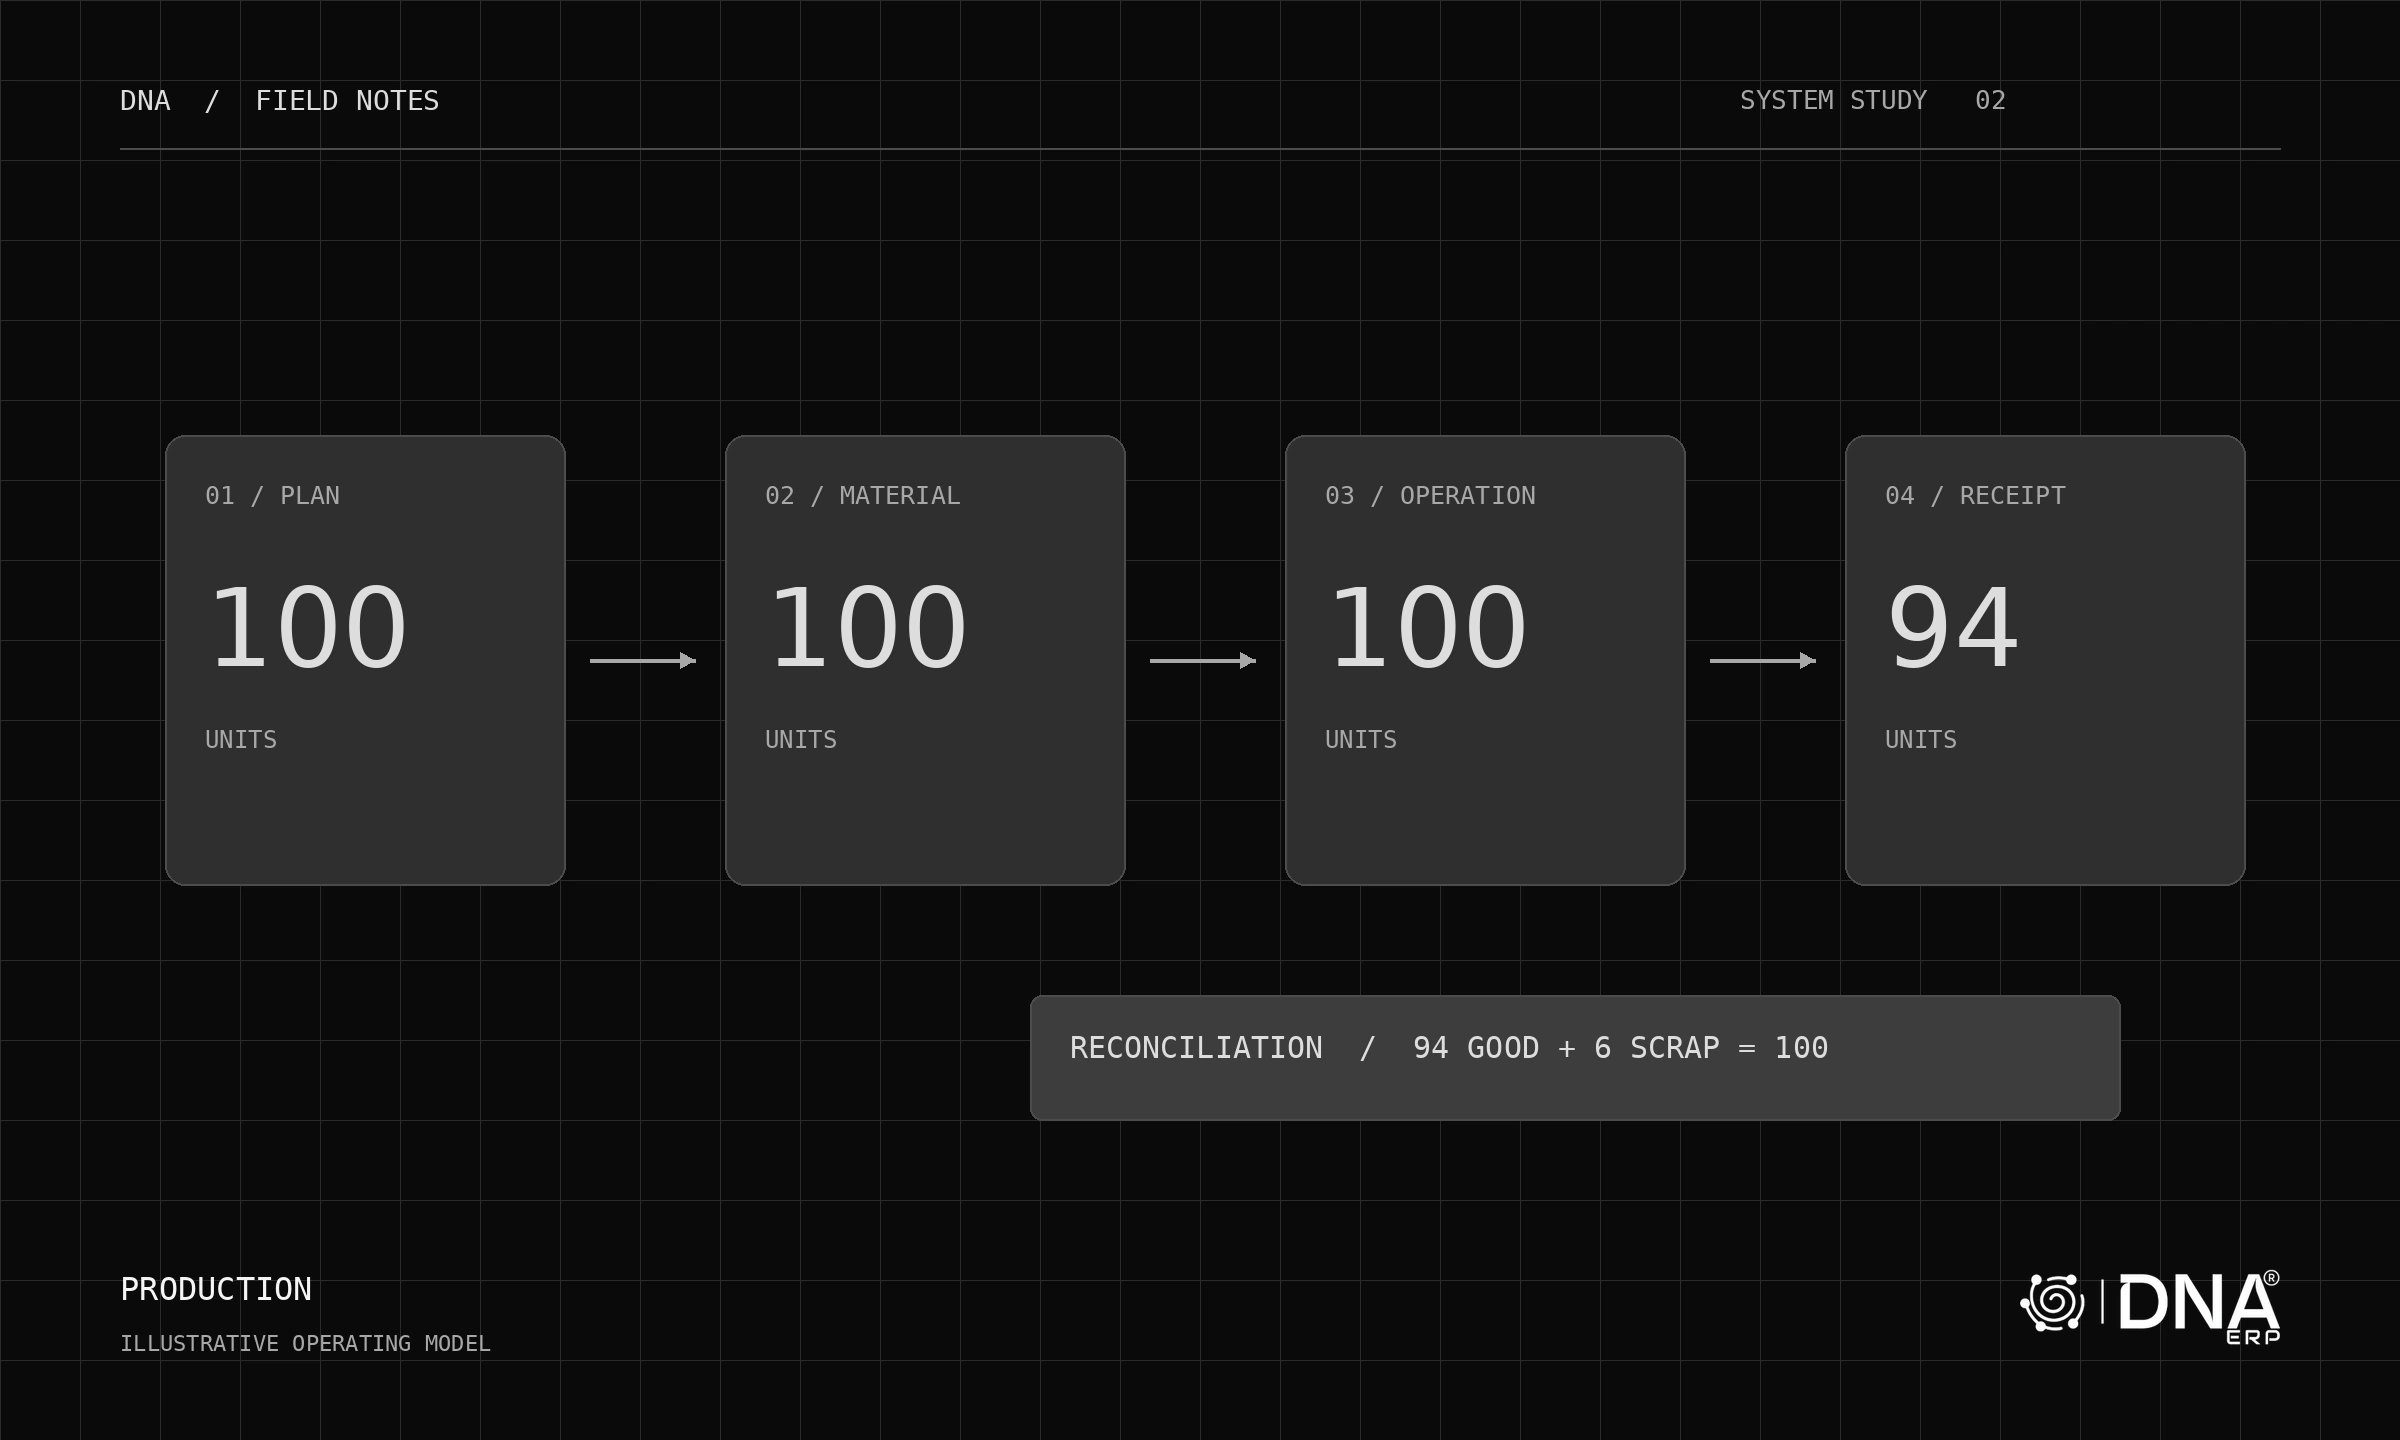
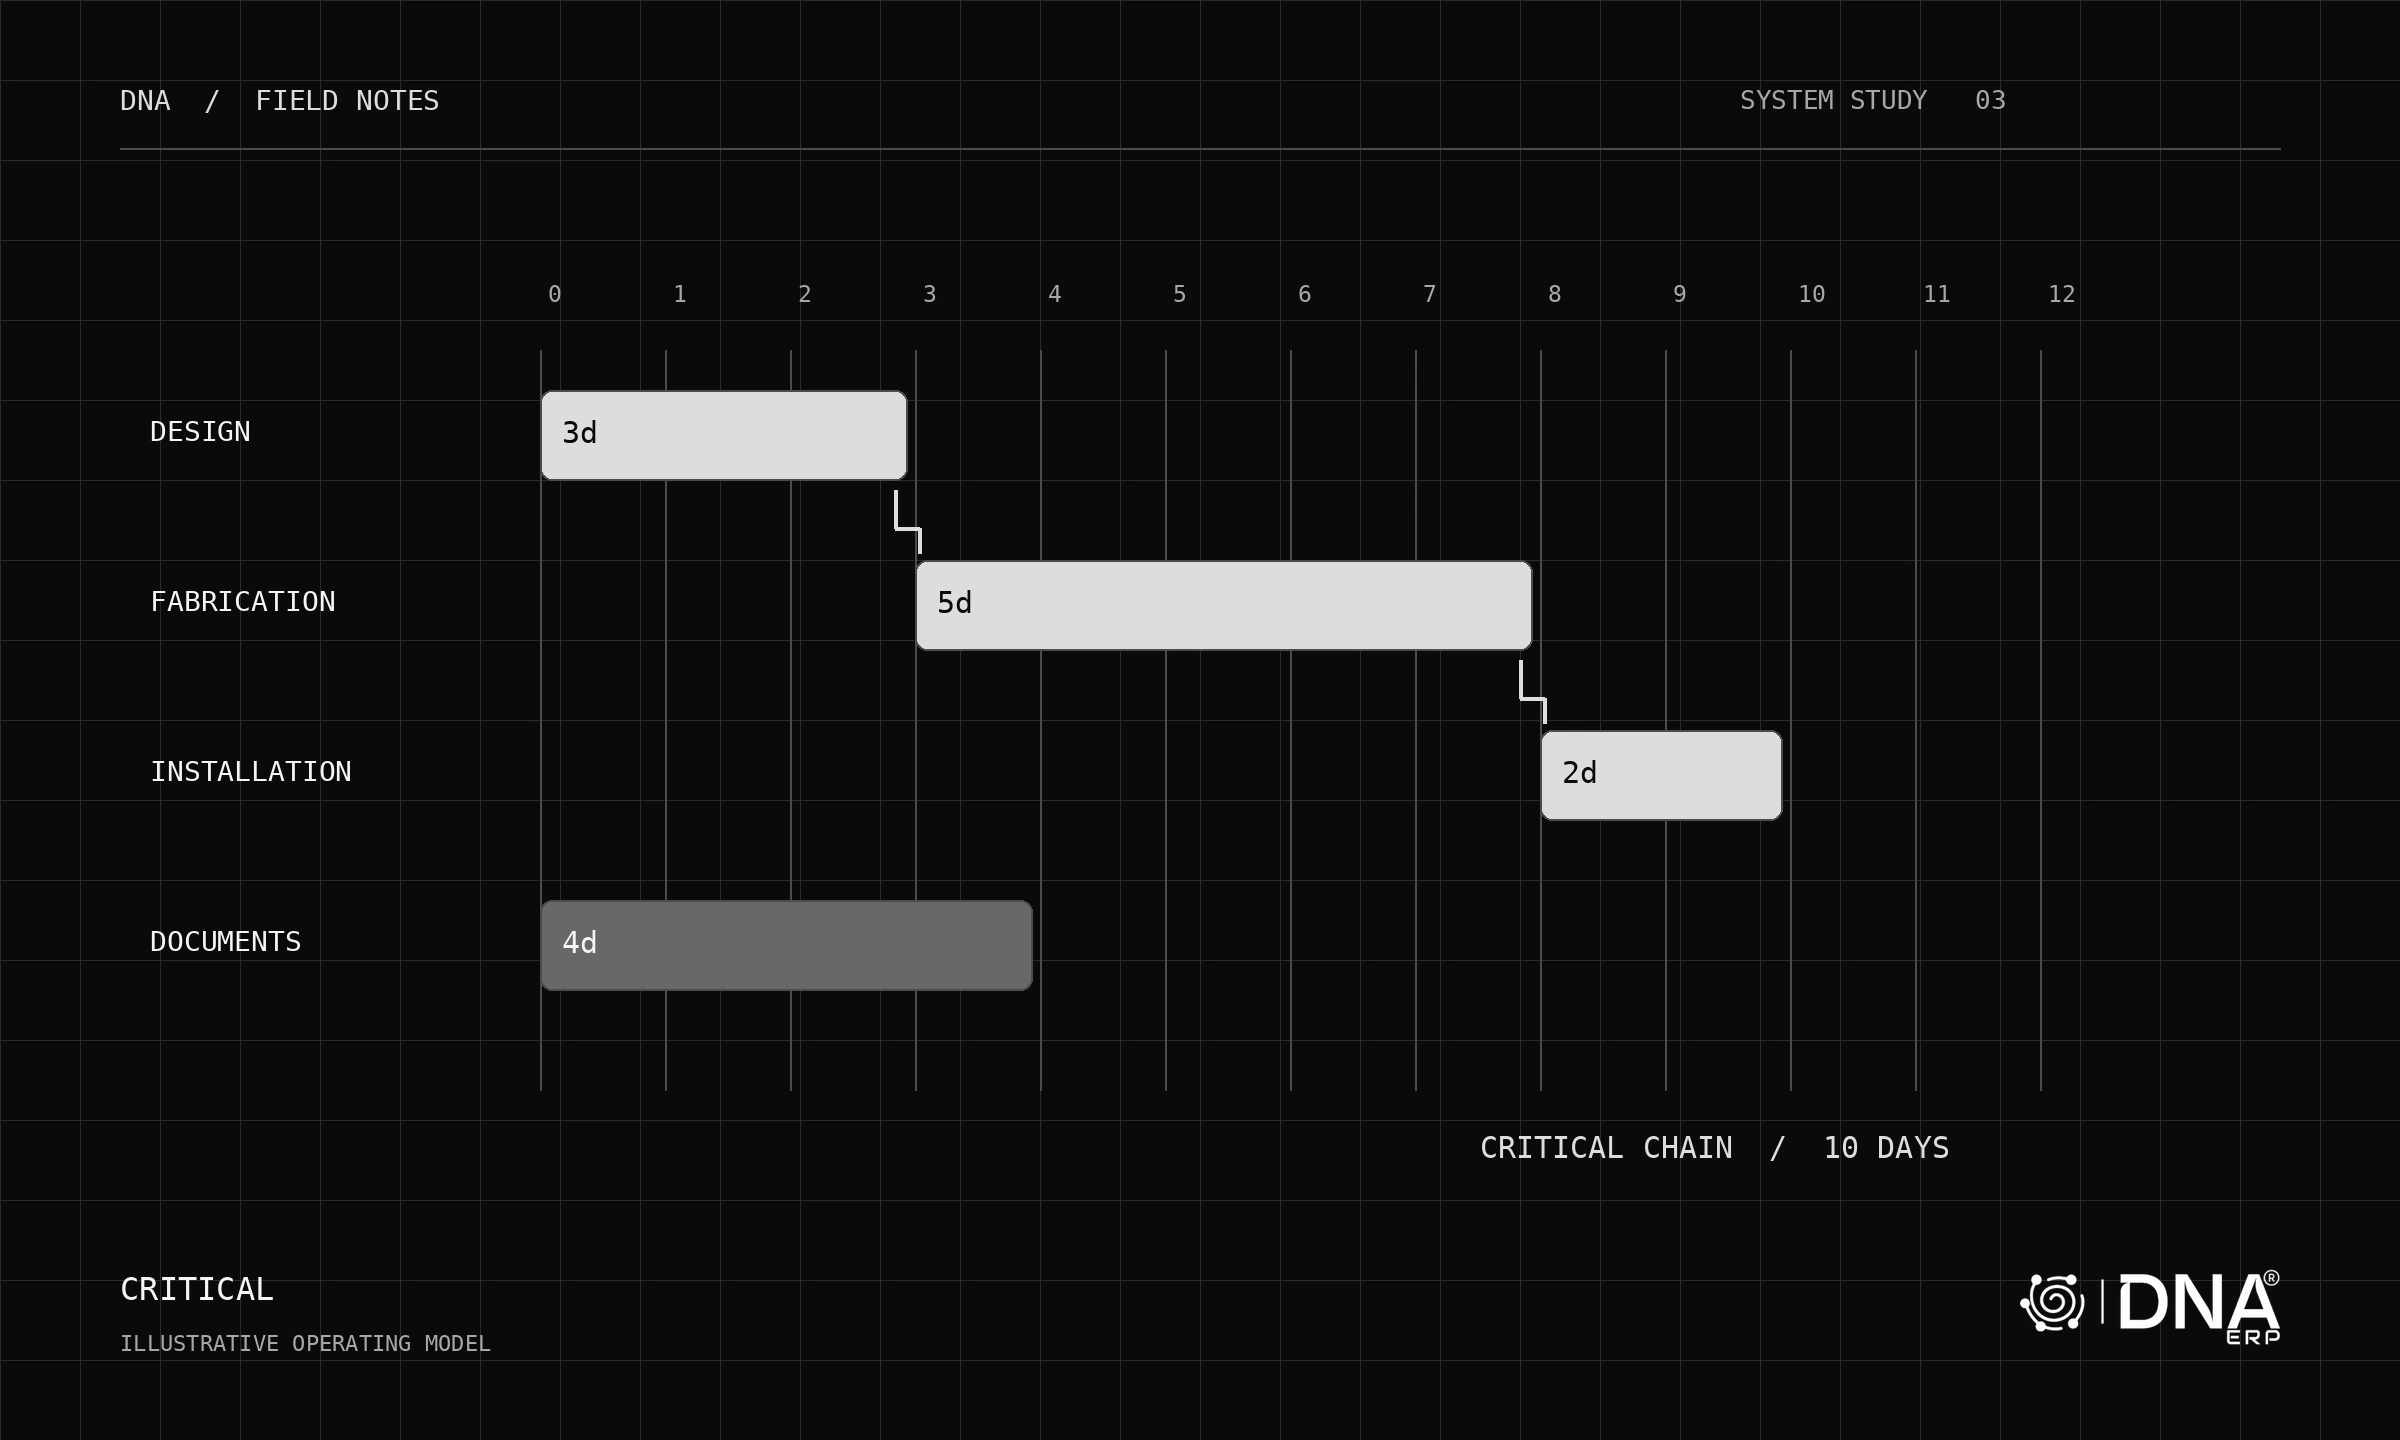
اقرأ الاتجاه مع تقدم العمل. تسجيل تكلفة قبل موعدها المخطط قد يسبب فرقاً مؤقتاً، ولا يعني وحده تغير التكلفة النهائية.
استكشف الأبعاد في DNA
راجع مراكز التكلفة وأكوادها والتخصصات وحزم العمل في الموازنات ومراكز التكلفة، ثم انتقل بين النظرة العامة والمقارنة والاتجاه والتوزيع والجدول الزمني.
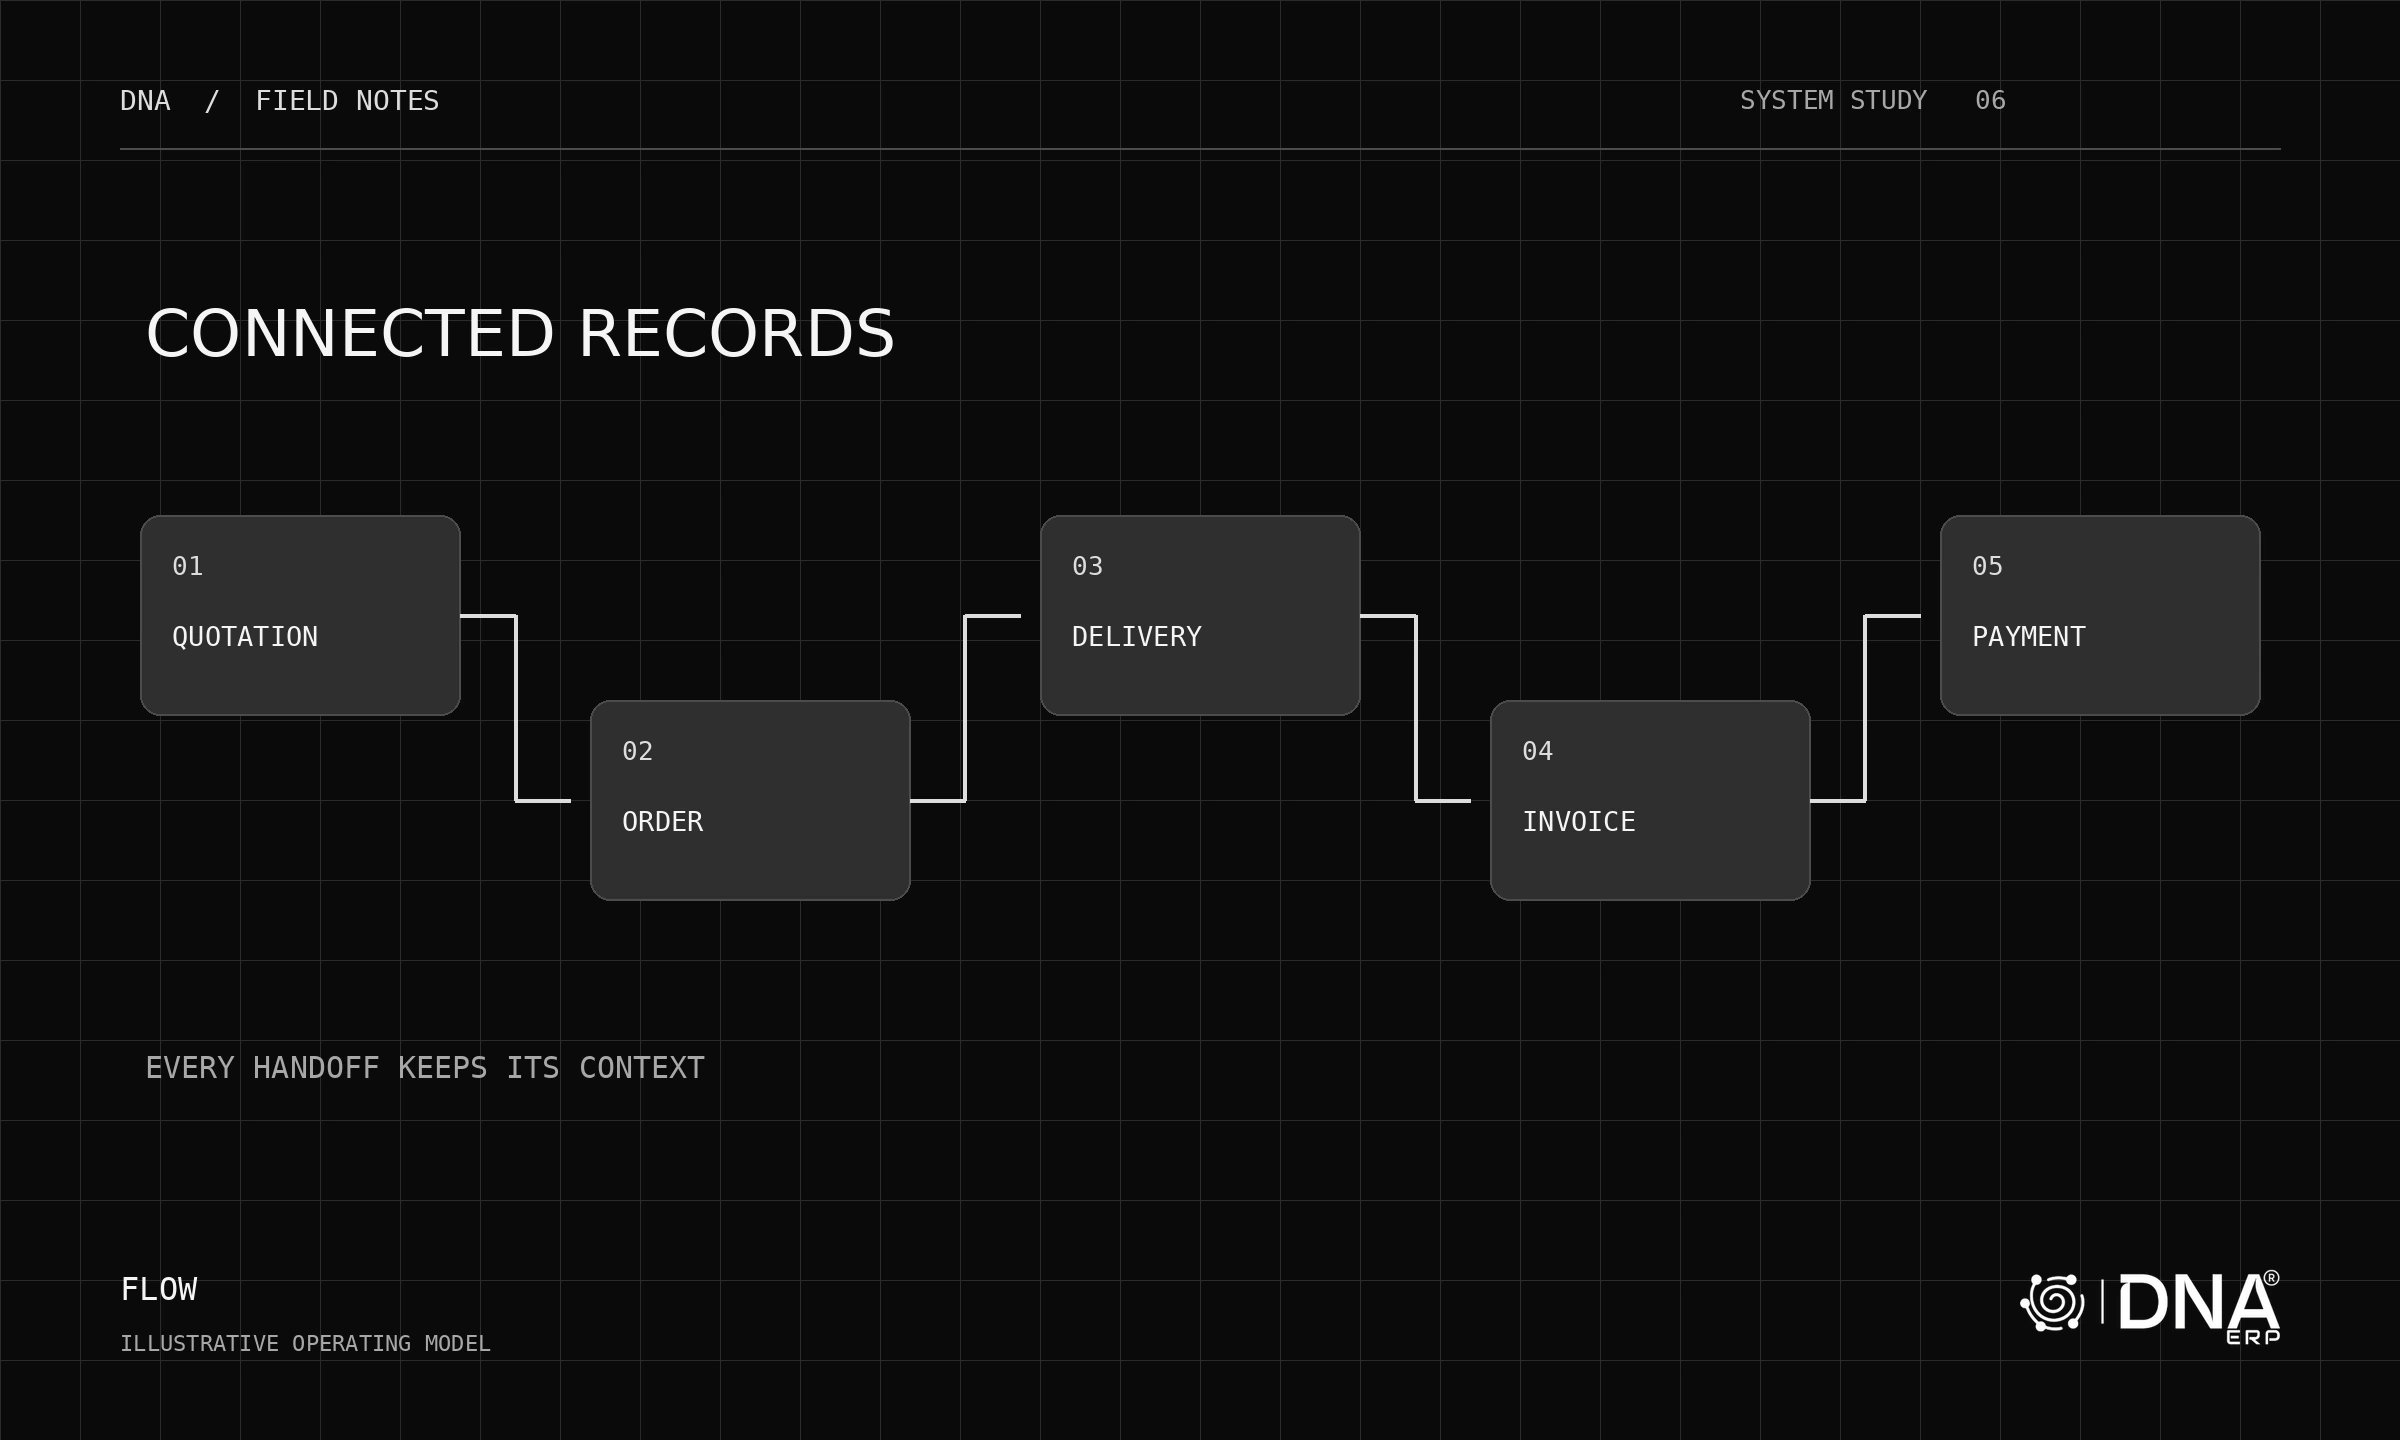
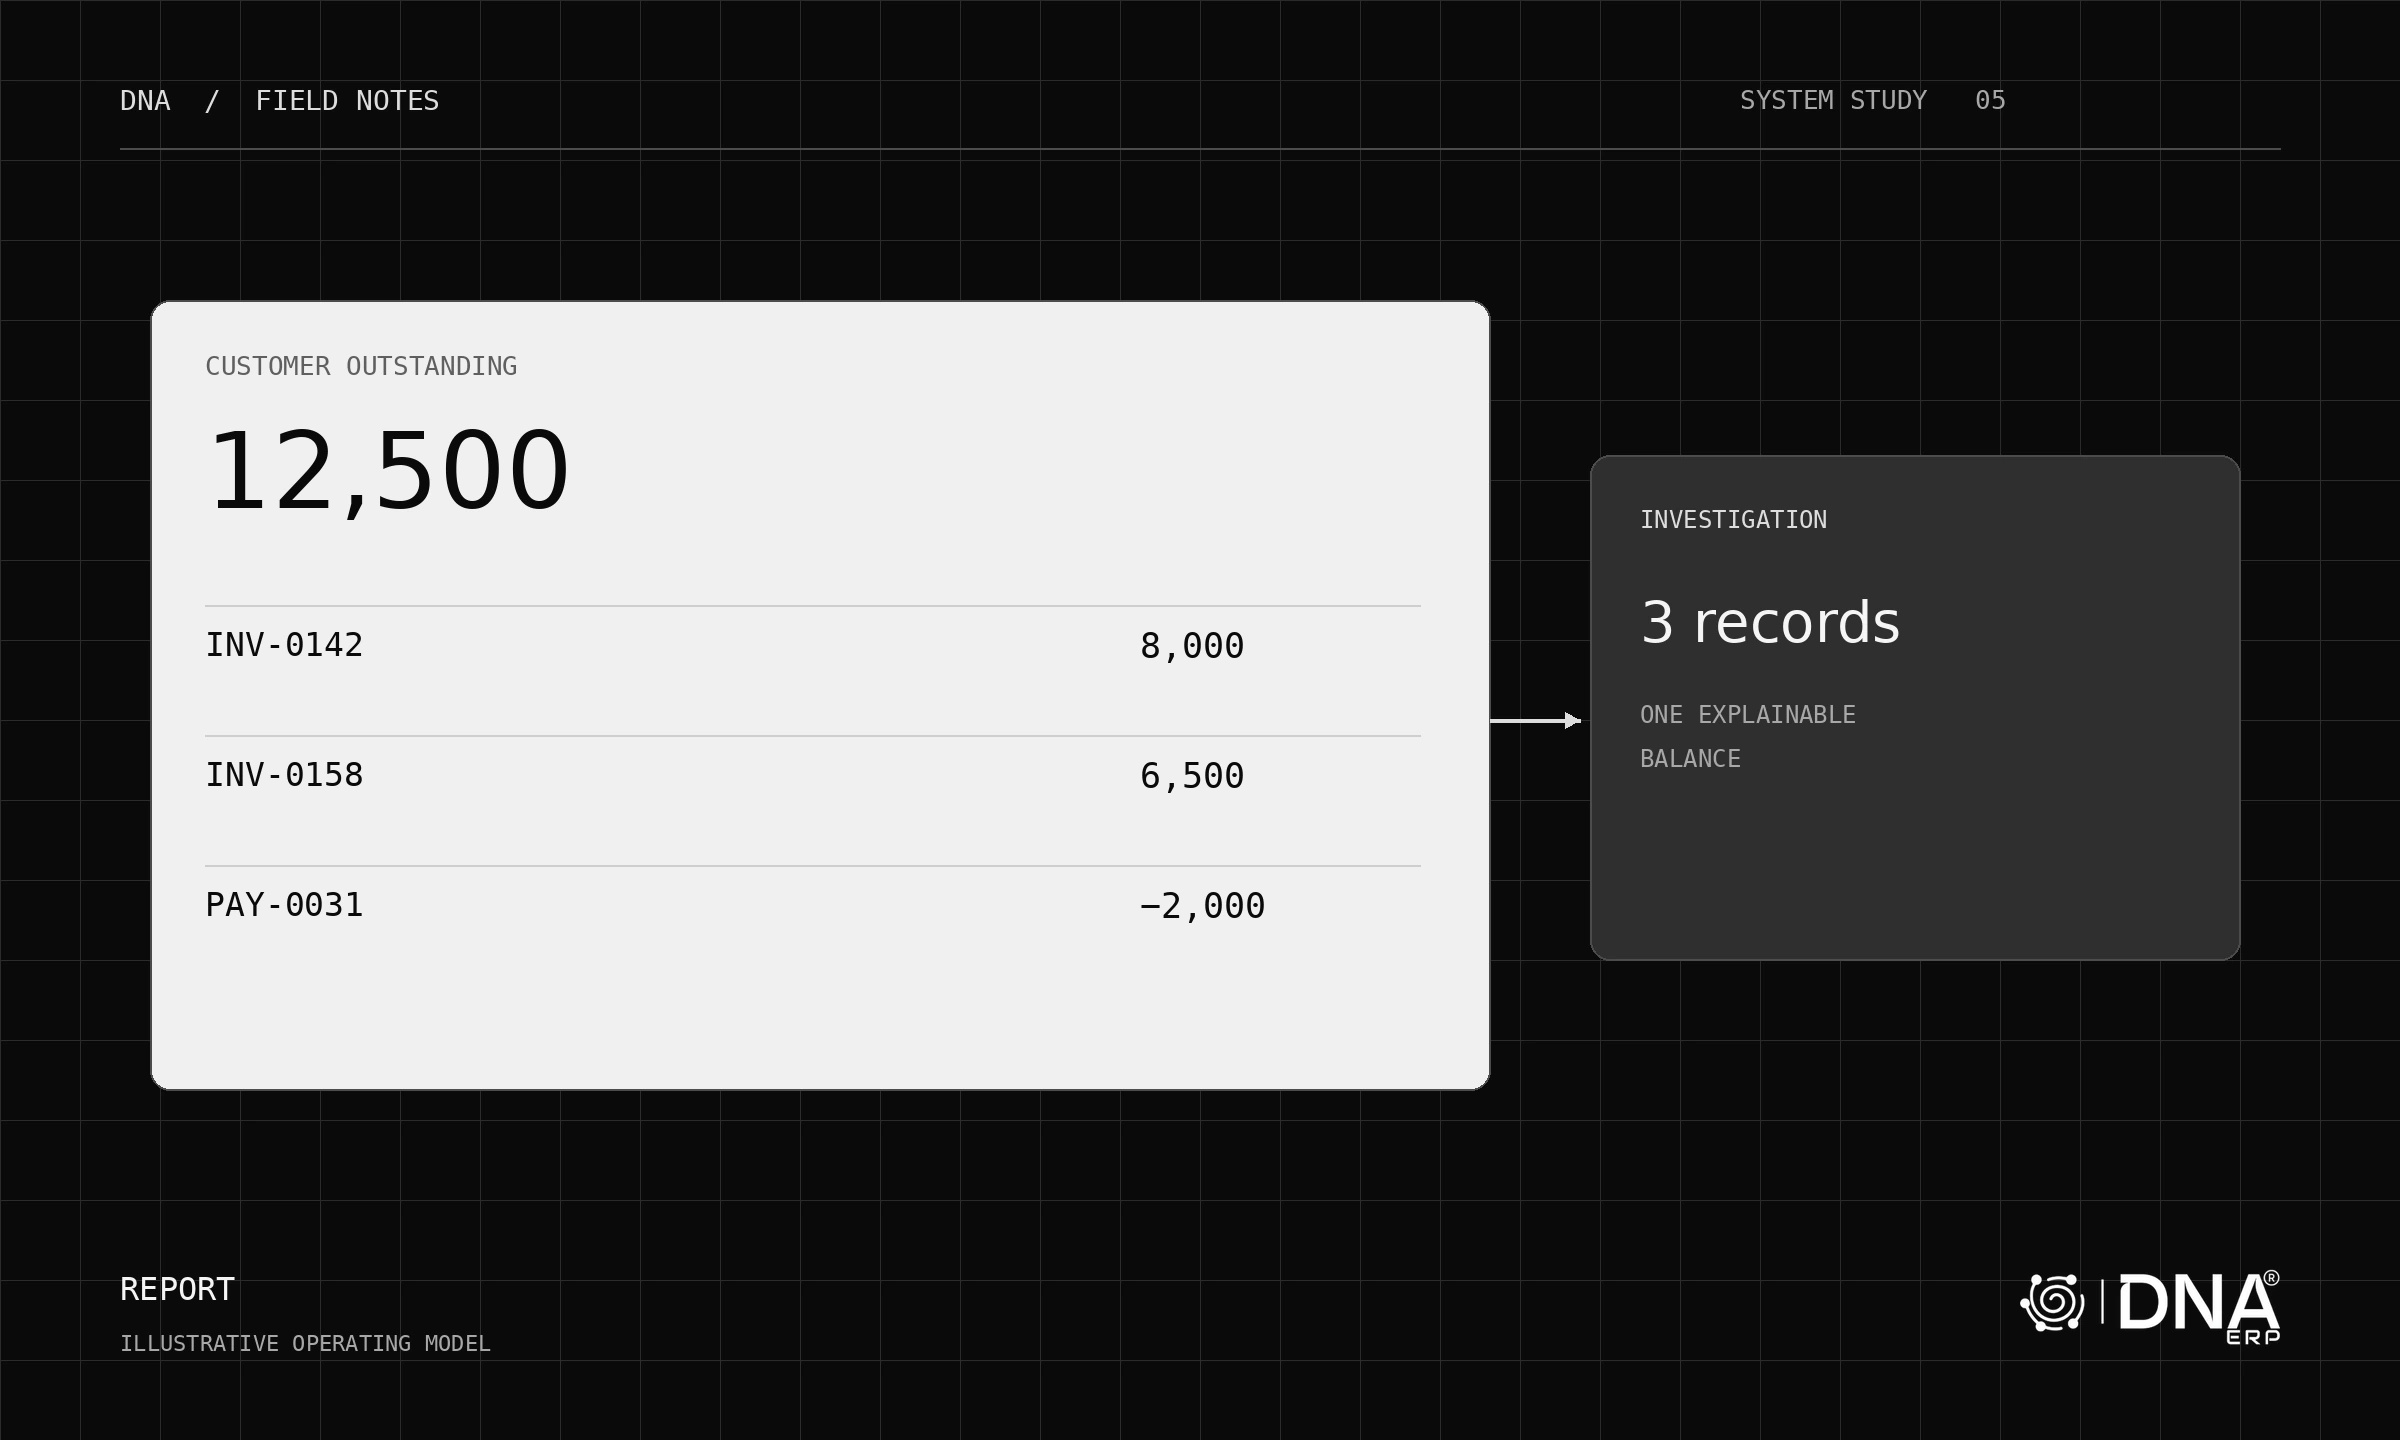
استخدم مركز التقارير لفحص التفاصيل. المعيار هو قدرتك على تفسير تغير الهامش من سجلات مترابطة.