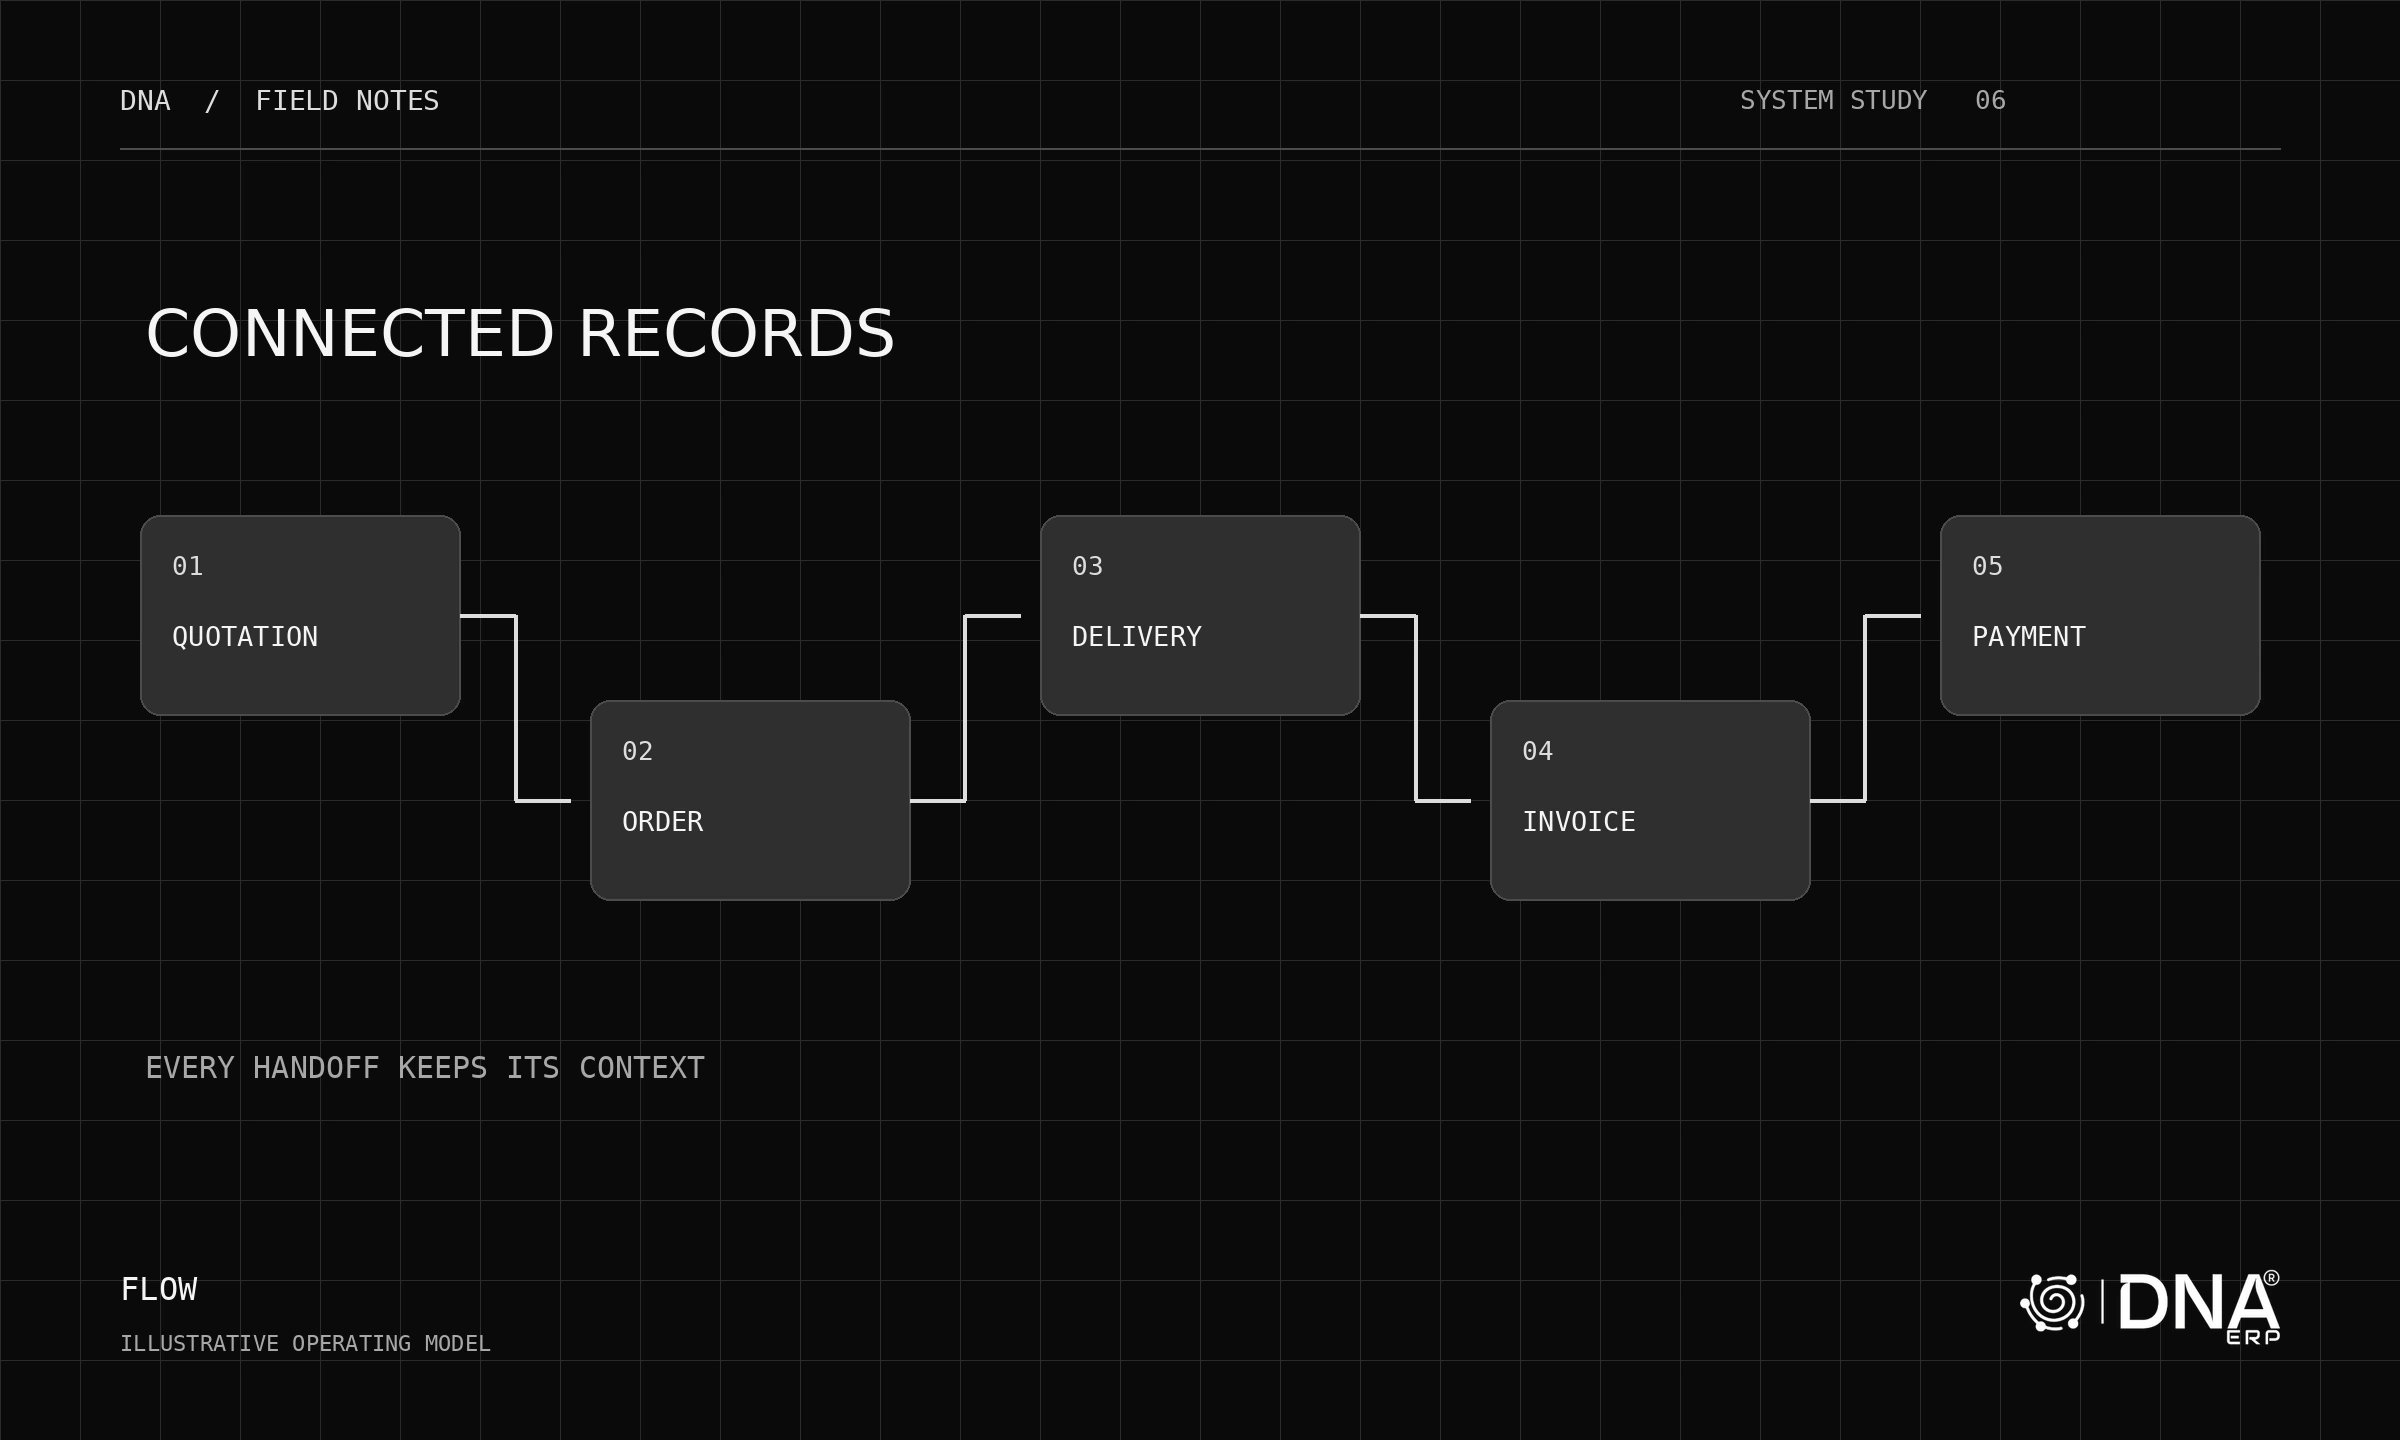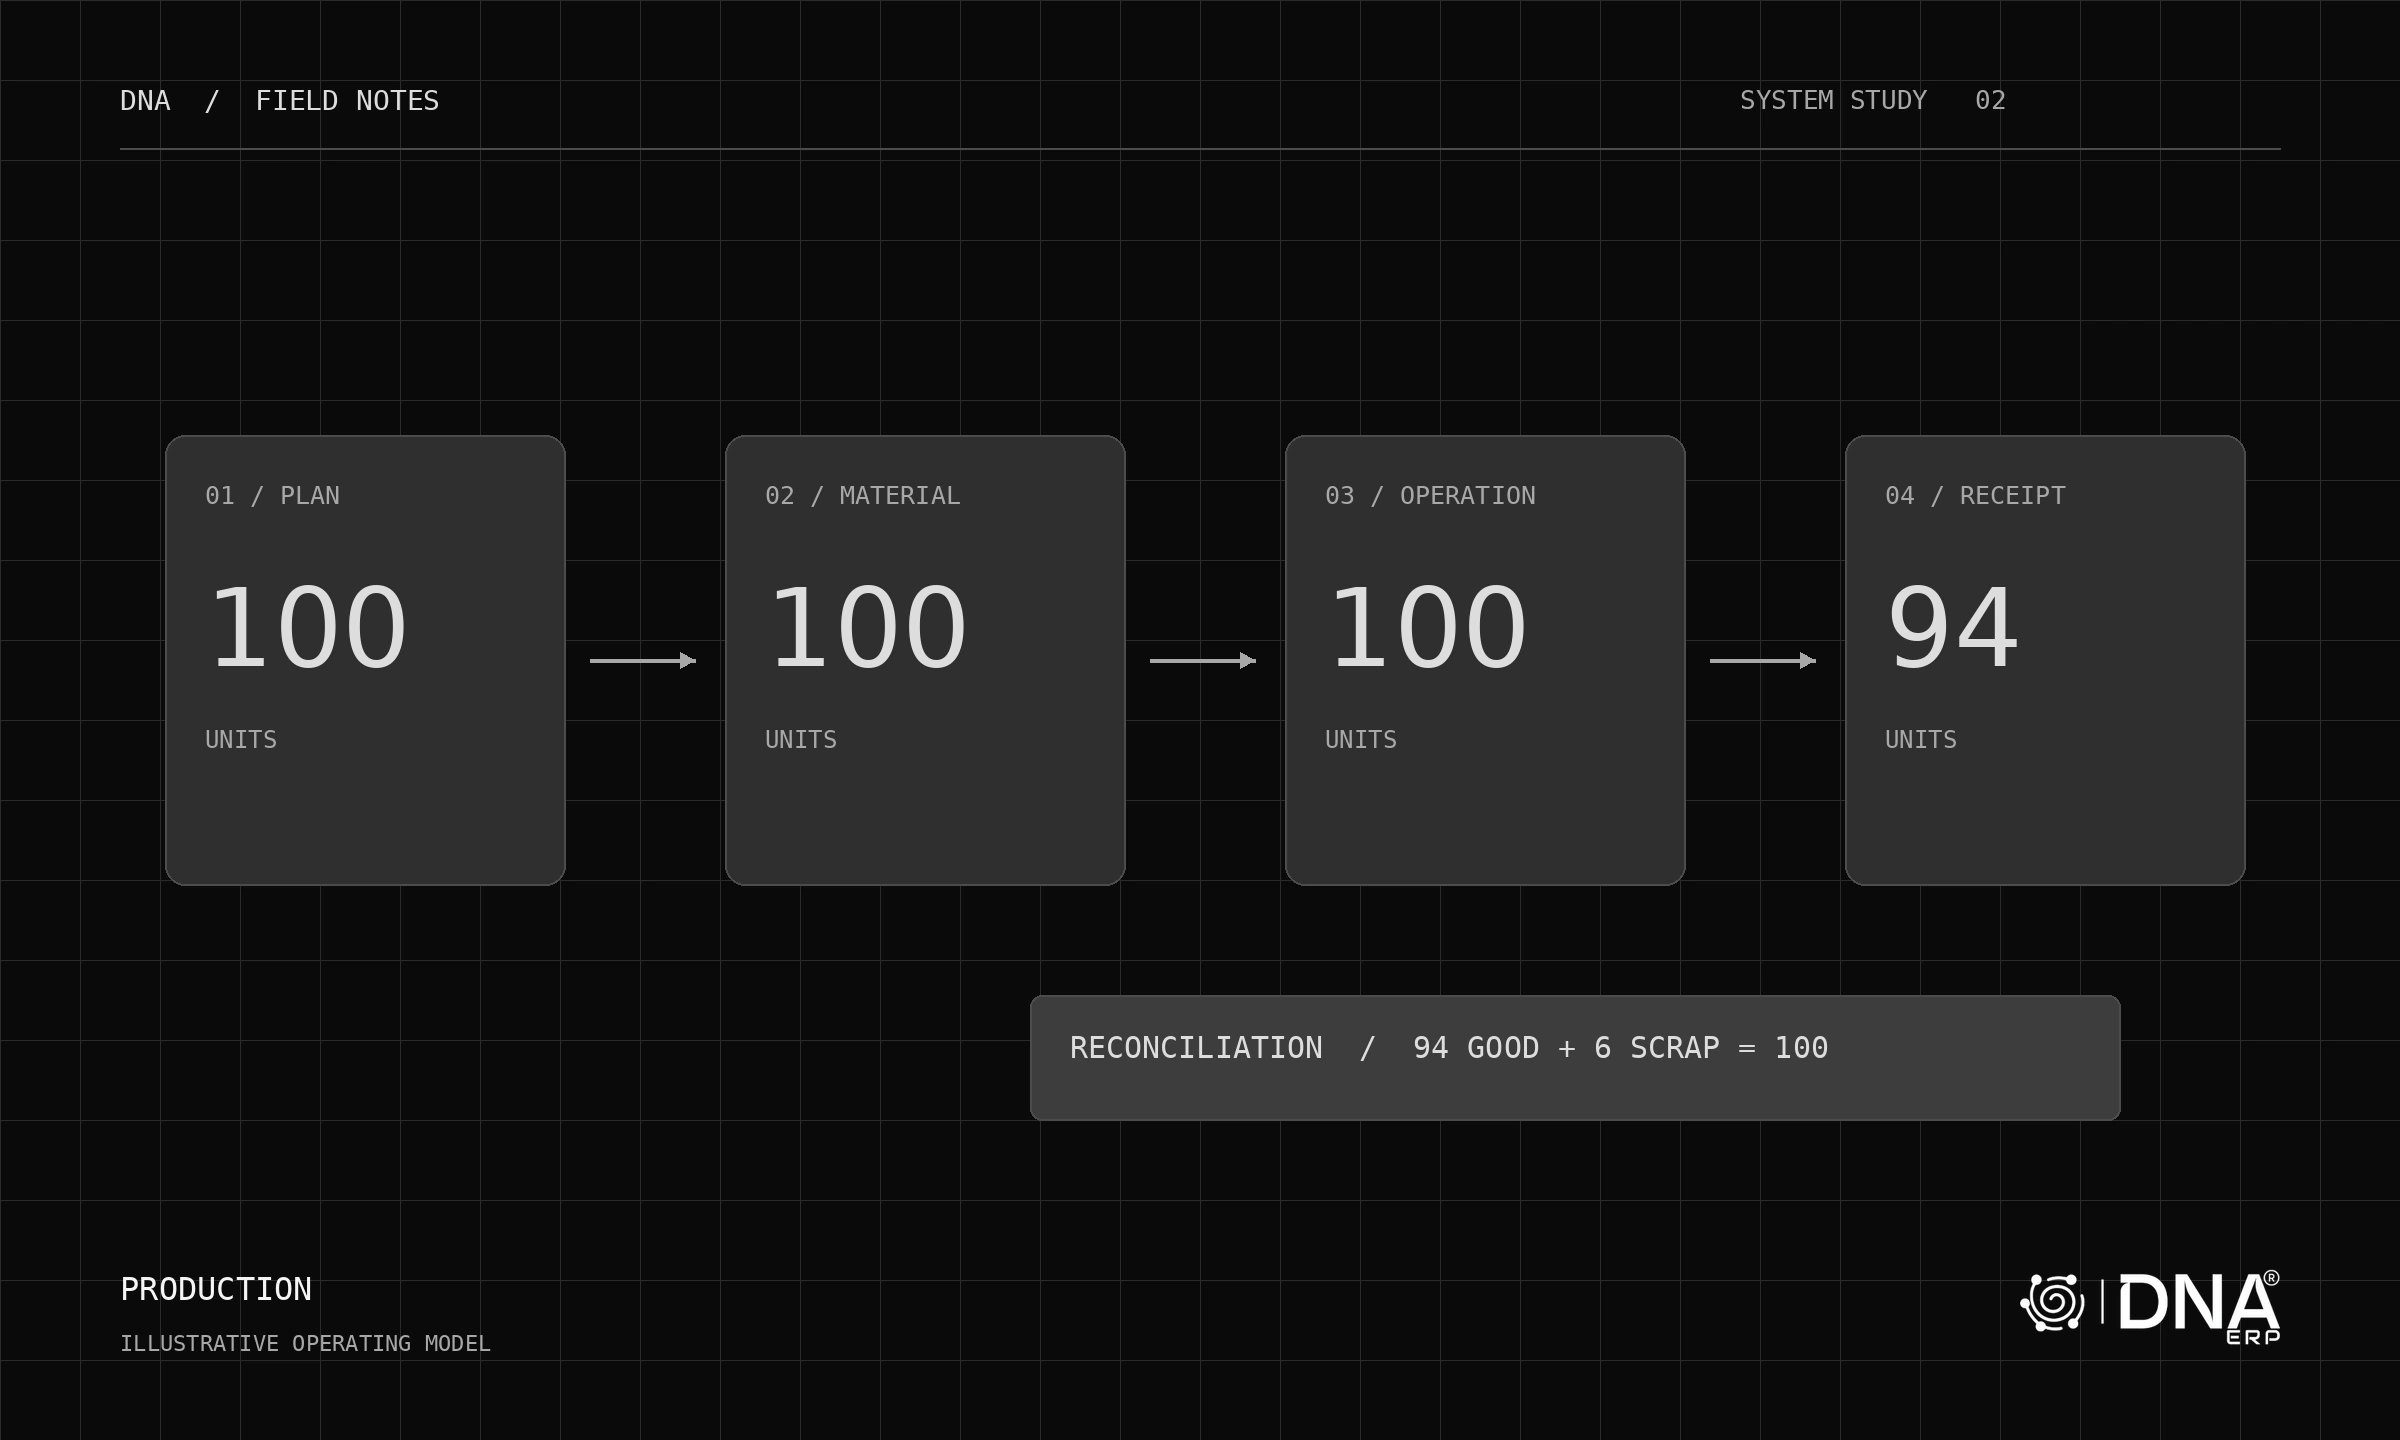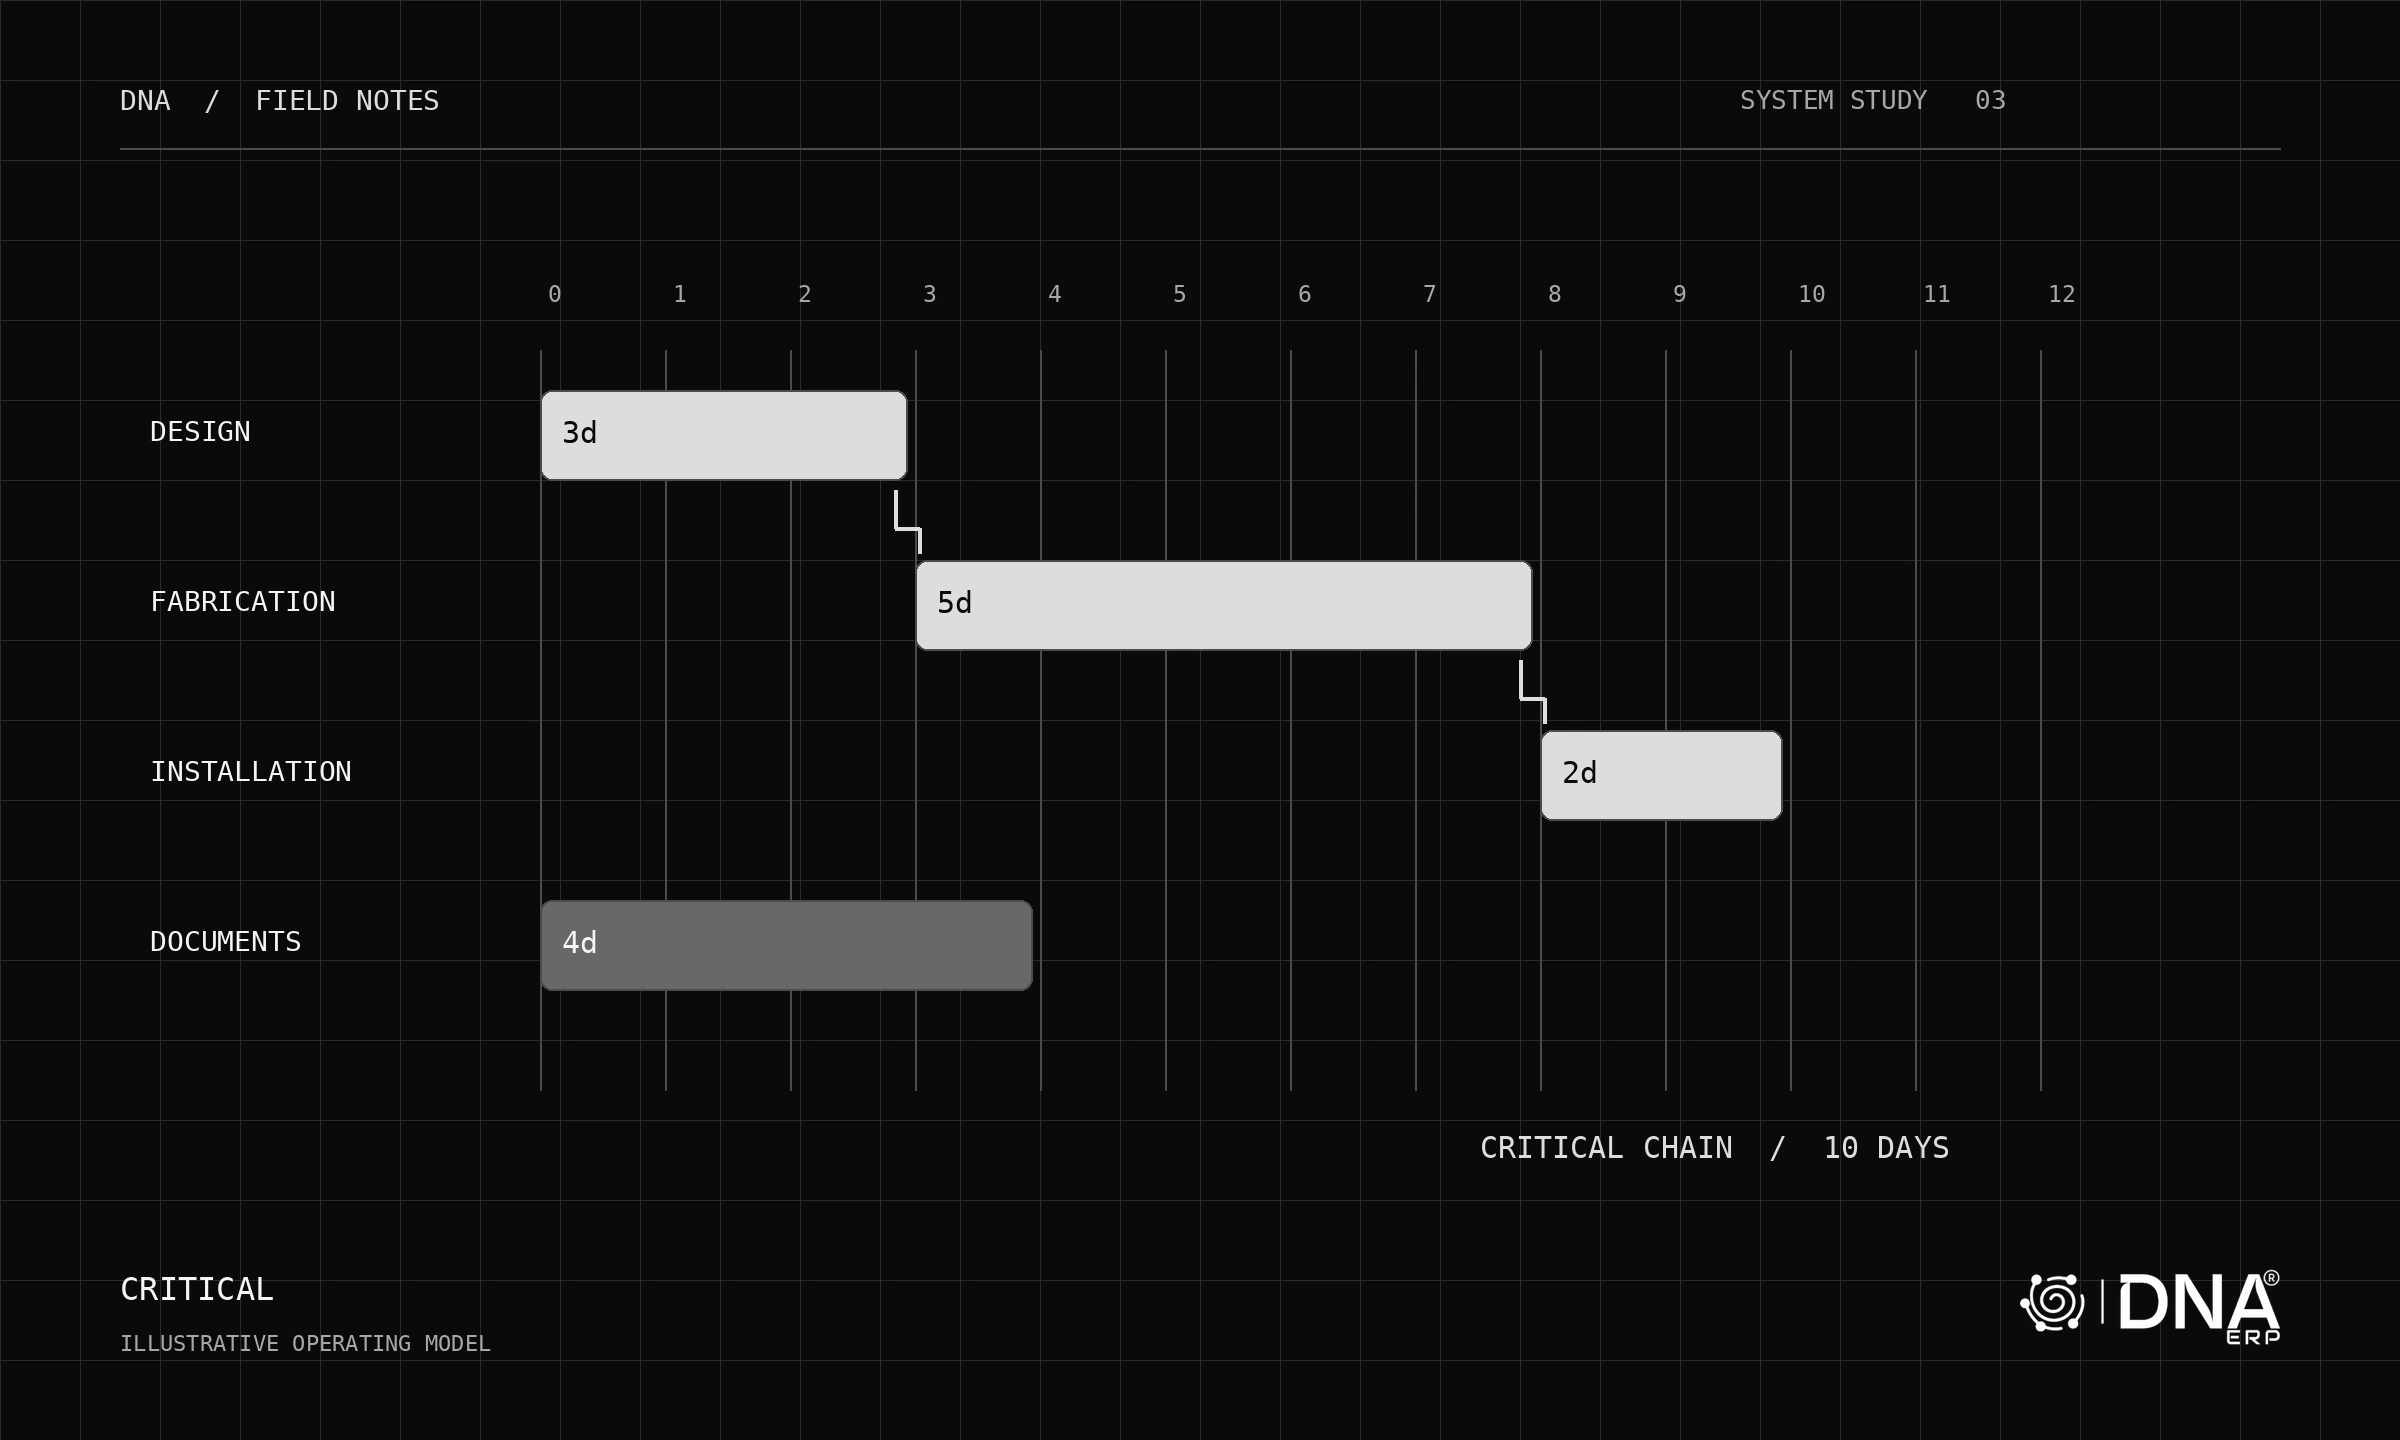
قد تكون الفاتورة دقيقة بينما يخسر المشروع. الفوترة توضح ما يسمح العقد بالمطالبة به، أما رقابة التكلفة فتوضح الموارد المستهلكة والالتزامات المتبقية. تحتاج إلى الصورتين معاً.
امنح التكلفة تصنيفاً ثابتاً
تساعد مراكز التكلفة وأكواد التكلفة والتخصصات وحزم العمل في DNA على وصف الإنفاق من زوايا مختلفة. اتفق على دور كل منها قبل تسجيل المعاملات: المسؤولية، ونوع التكلفة، ونطاق العمل.
طبّق التصنيف نفسه في الموازنة والمشتريات والحركات الفعلية، حتى لا تتحول المقارنة إلى إعادة ترتيب يدوية كل شهر.
اقرأ الموازنة والفعلـي والالتزامات معاً
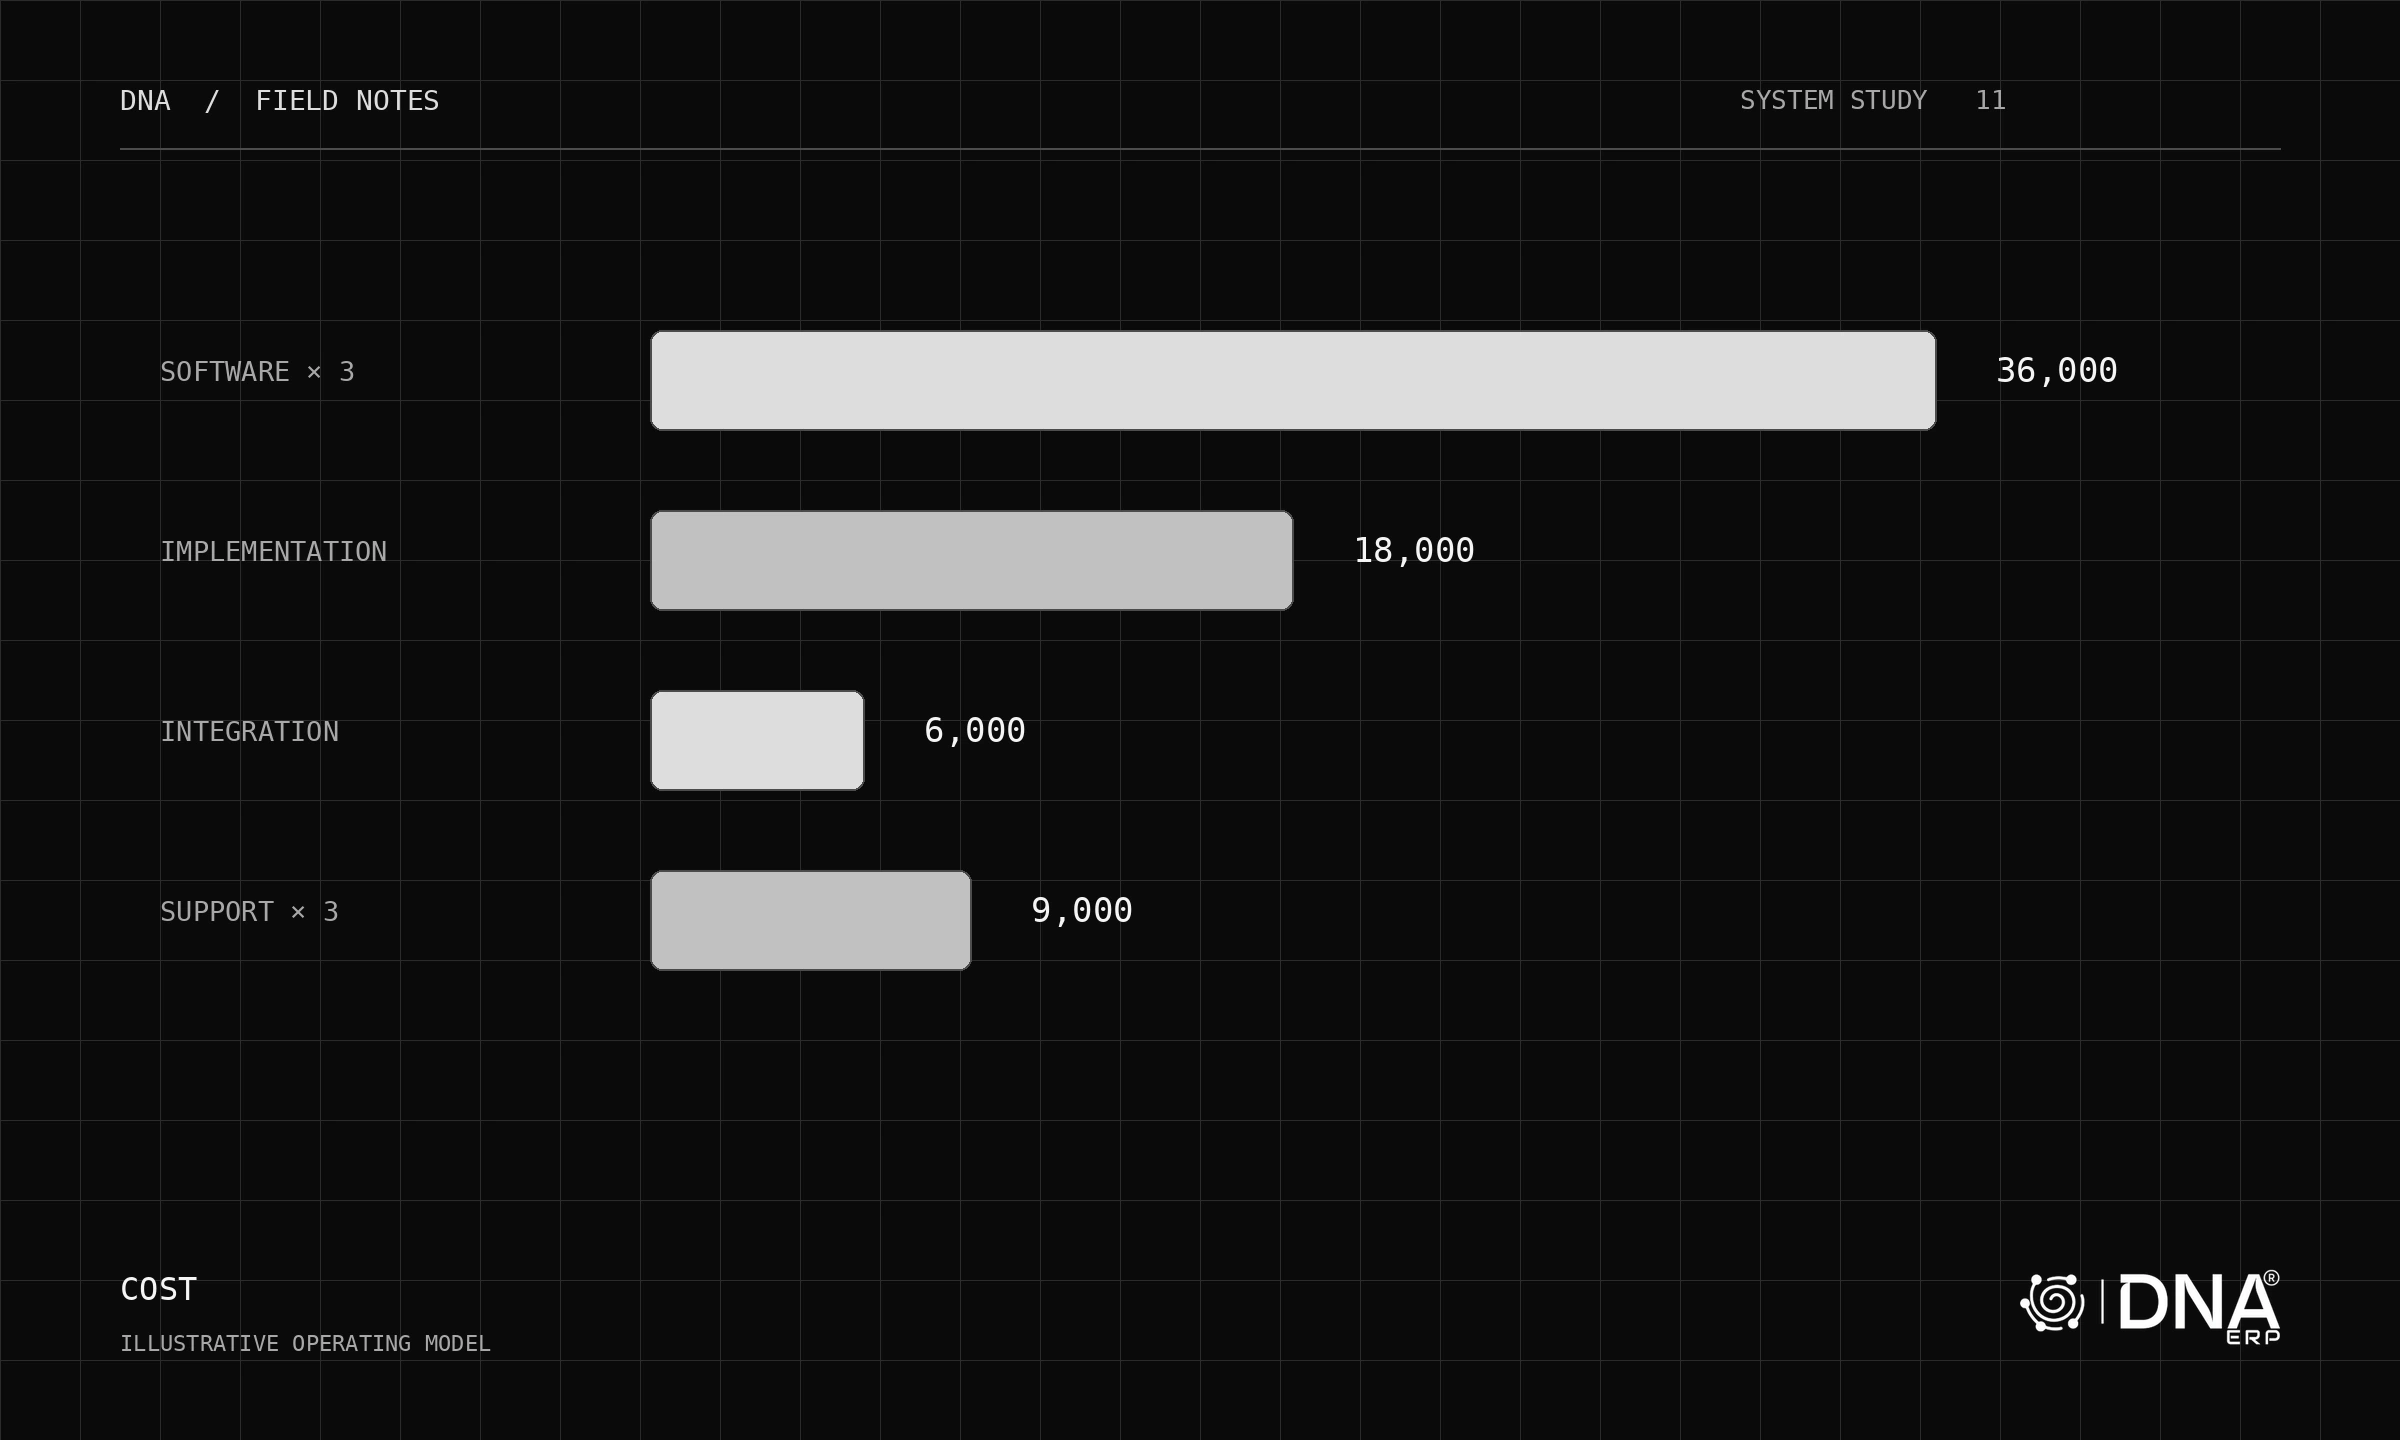
في مثال توضيحي، تبلغ موازنة الحزمة 100,000، والتكلفة الفعلية 60,000، والالتزامات المفتوحة 30,000، والأعمال المتبقية غير المتعاقد عليها 20,000. تصبح التكلفة المتوقعة 110,000، رغم أن الفعلي يبدو أقل من الموازنة.
تجنب احتساب الالتزام مرة ثانية إذا ظهر بالفعل ضمن فاتورة مسجلة. تعريف كل رقم جزء من جودة التقرير.
افصل الفوترة عن التحصيل
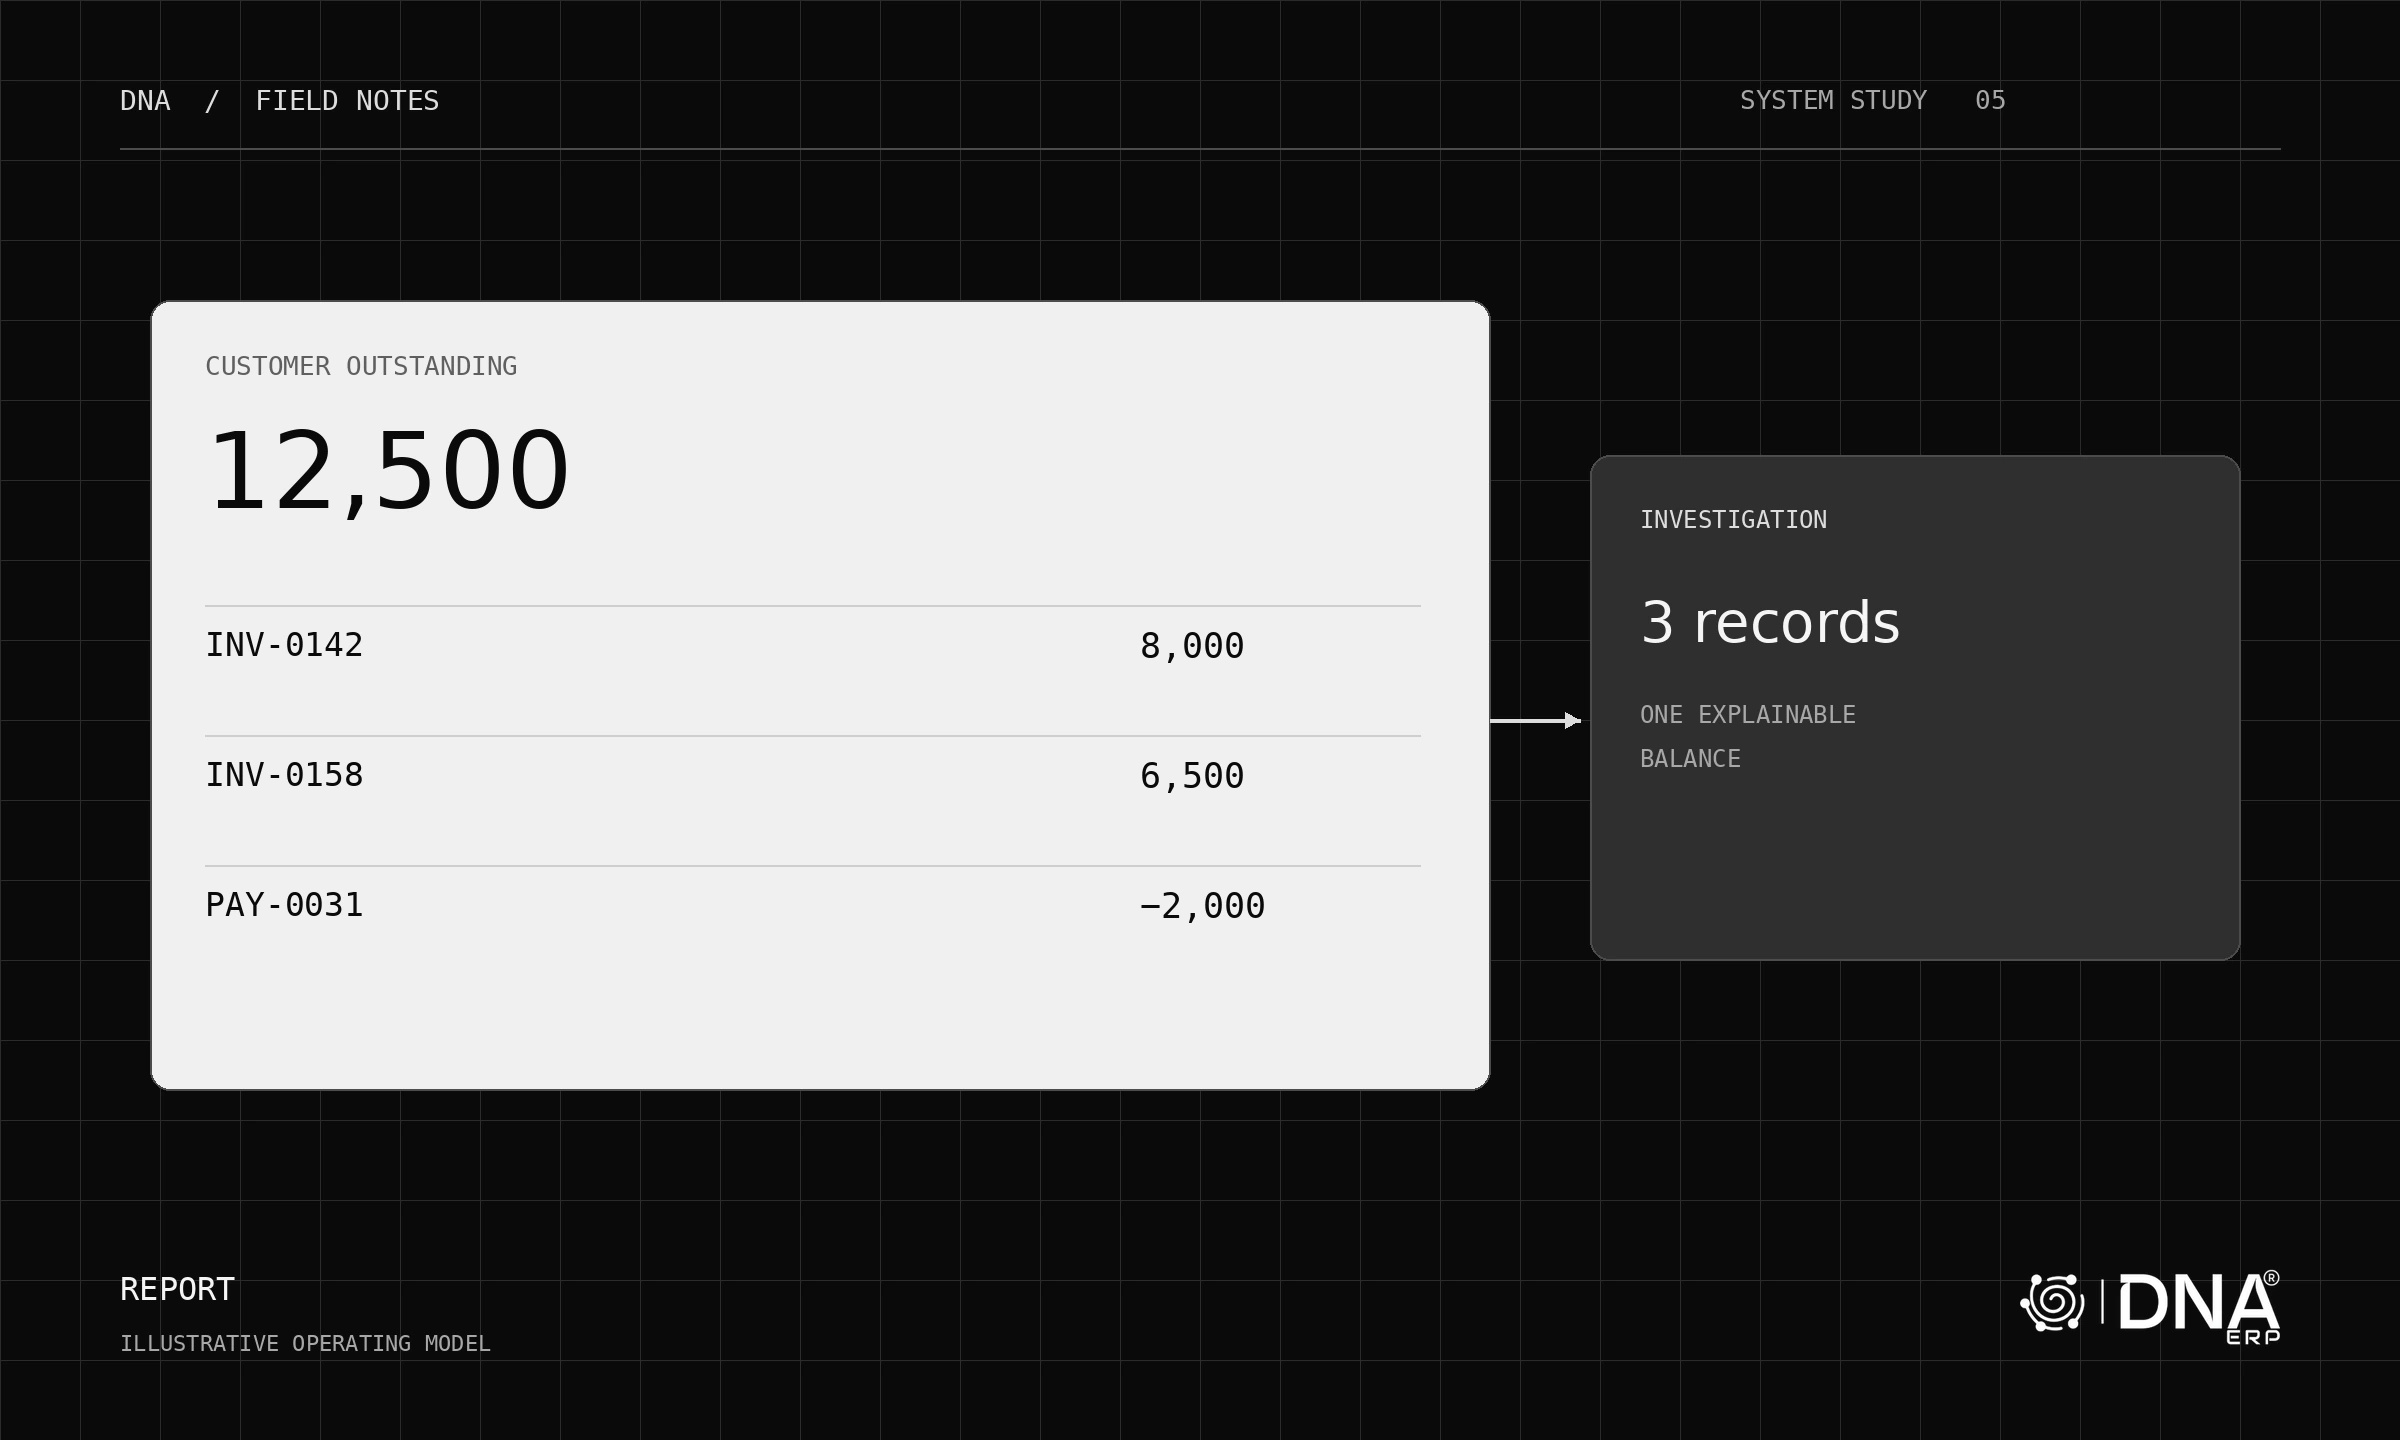
فواتير الإنجاز والمبالغ المعتمدة والمحتجزات والمقبوضات مراحل مختلفة. قد تكون الأعمال مفوترة ولم تُحصّل بعد، وقد تؤجل المحتجزات التدفق النقدي.
عند تغير النطاق، استخدم مراجعة معتمدة للعقد والموازنة. التوقع المتفائل لا يحل محل أمر تغيير معتمد.
انتقل من الفرق إلى المستند
ابدأ من الموازنات ومراكز التكلفة، ثم راجع المشتريات وتقدم المشروع والفوترة والتحصيل.
اطلب تجربة حزمة متجاوزة للموازنة ودفعة متأخرة. يجب أن يساعدك النظام في تفسير الحالتين مع الفصل بين الربح والنقد.