تاريخ حركة النقد لا يحدد وحده الفترة التي تنتمي إليها التكلفة أو الإيراد. فقد تغطي دفعة واحدة عدة أشهر قادمة، وقد تُستلم خدمة قبل وصول فاتورة المورد.
يتضمن البنوك ودفتر الأستاذ العام في DNA جدولة استحقاقات الإيرادات والتكاليف. ويجب أن تتبع الإعدادات السياسة المحاسبية المعتمدة لدى الفريق المالي.
حدد الفترة قبل التكرار
ابدأ بالمستند أو الخدمة، ثم سجل المبلغ والعملة وتاريخي البداية والنهاية والحسابات وطريقة التوزيع. بعد ذلك حدد مواعيد التنفيذ ومسؤول المراجعة.
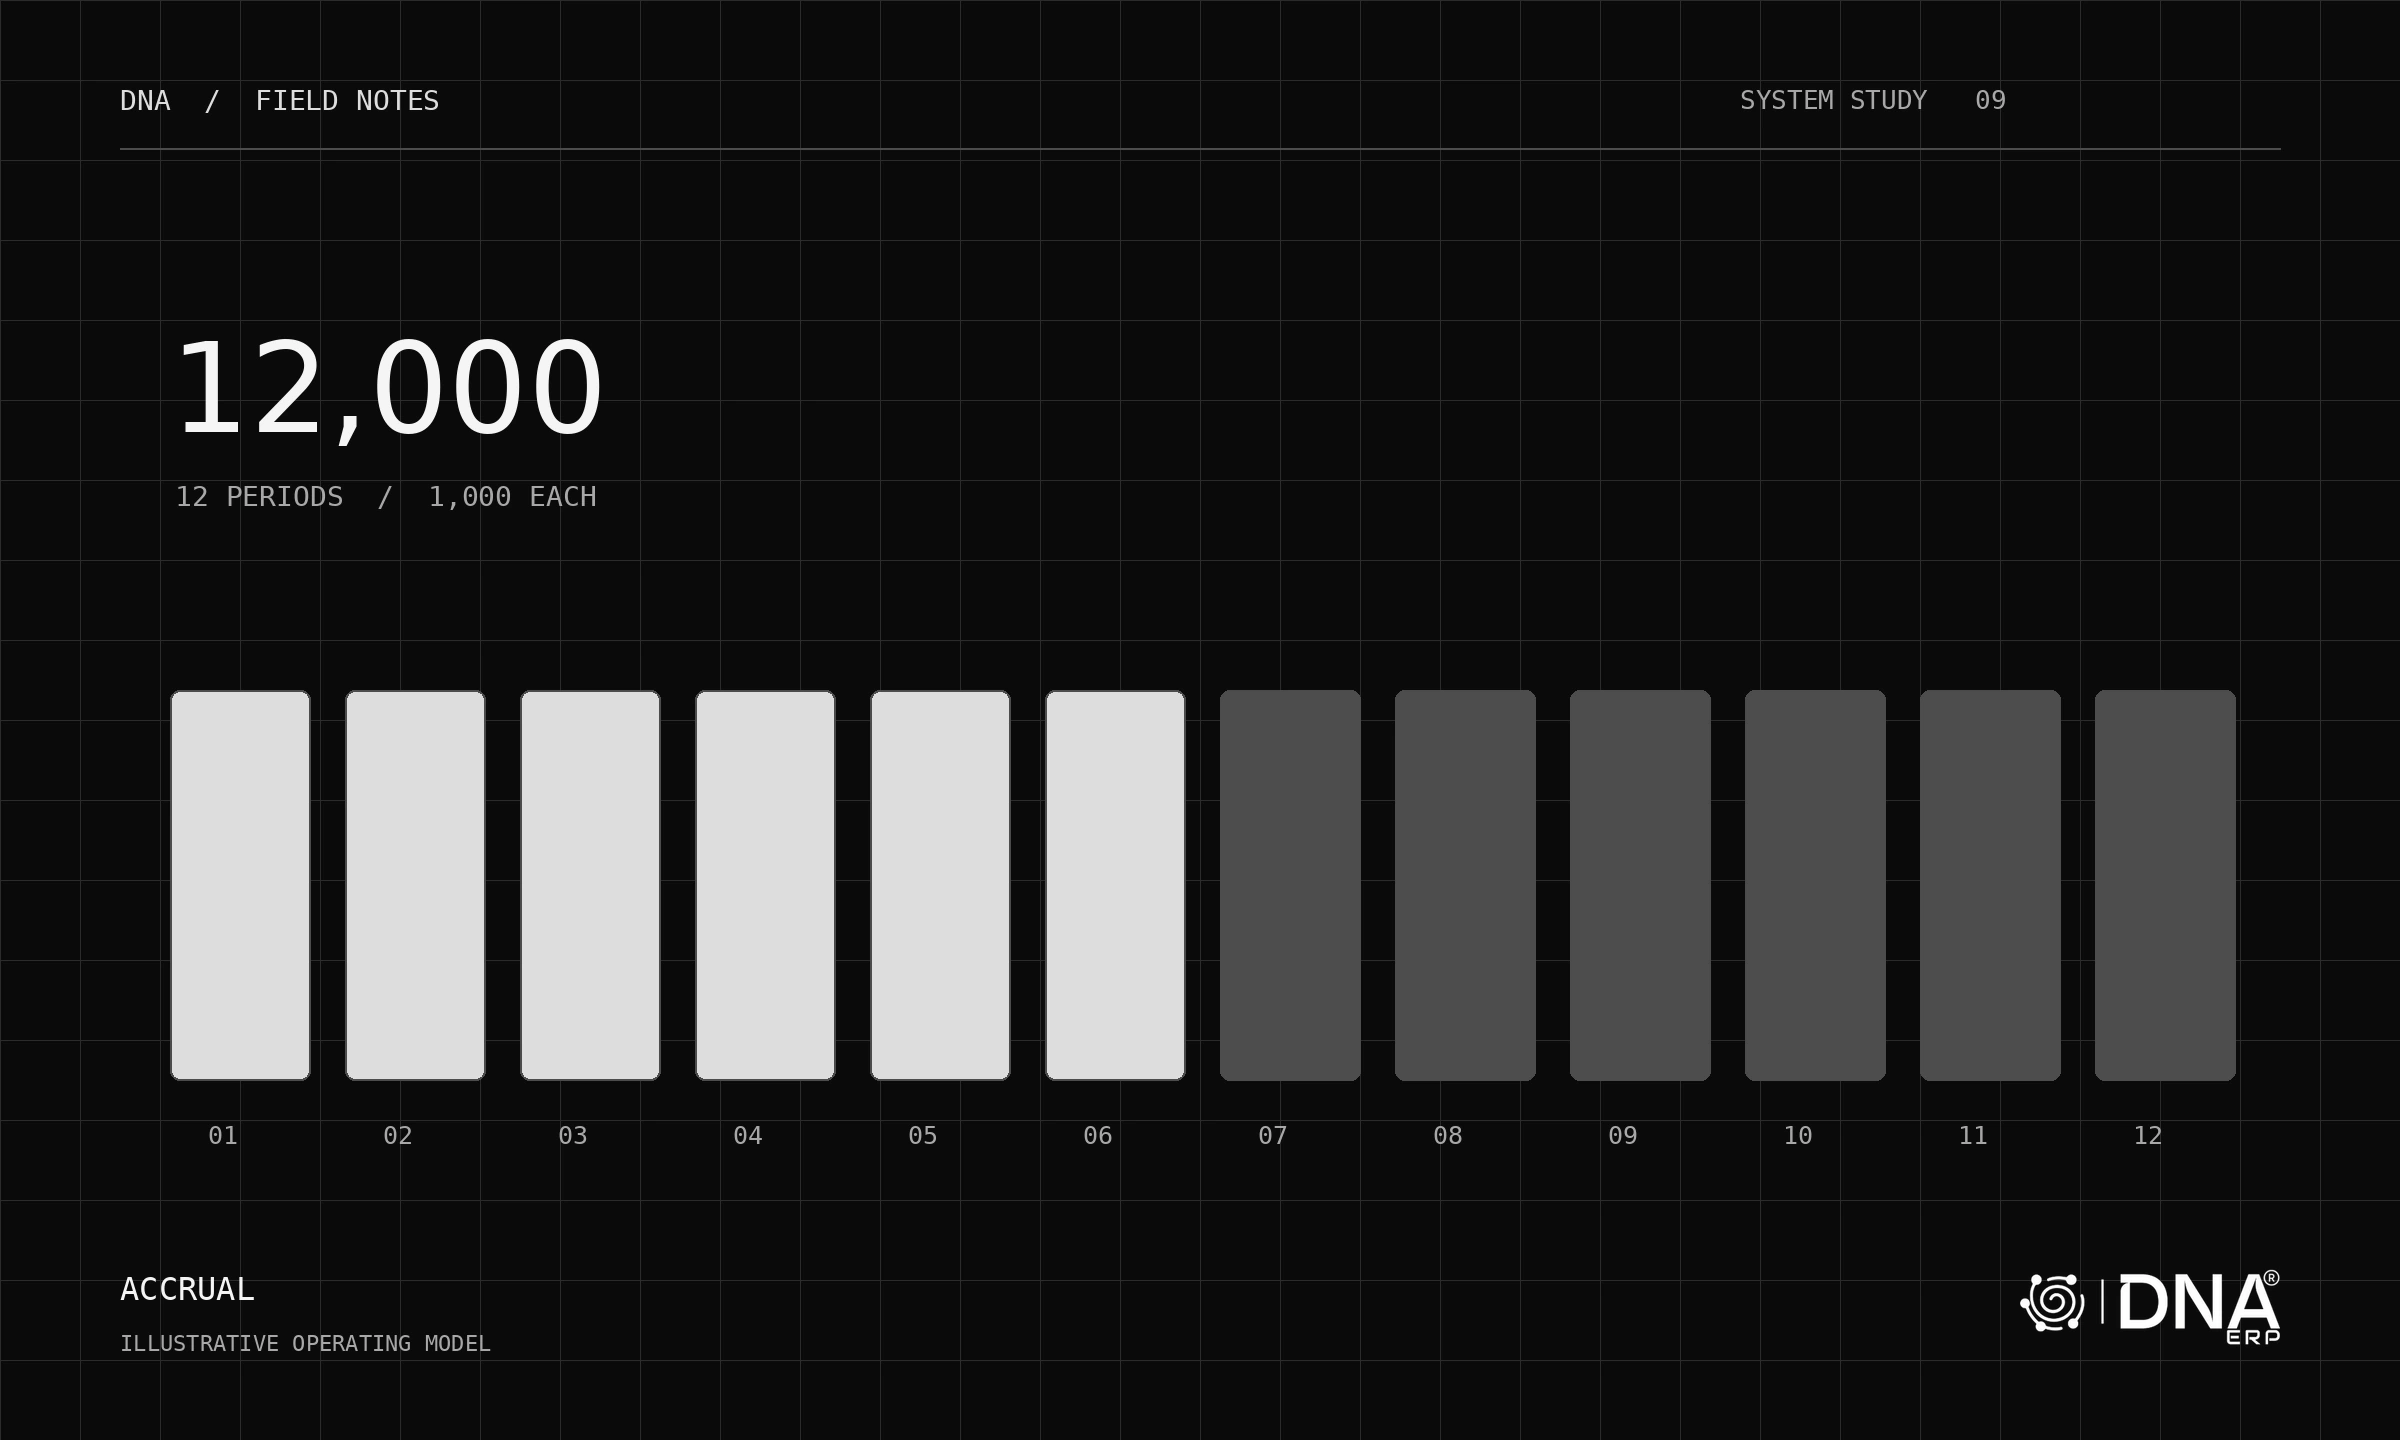
في مثال مبسط، توزيع 12,000 بالتساوي على اثني عشر شهراً كاملاً يعطي 1,000 شهرياً. لكن ذلك لا يعني أن التوزيع المتساوي يناسب كل العقود؛ فقد تؤثر الفترات الجزئية أو مراحل الإنجاز على المعالجة.
طابق الجدول مع المصدر
تحقق من مجموع المبالغ ومن فروق التقريب في الفترة الأخيرة، واحتفظ بمرجع المستند الأصلي. ميّز القيود المخططة والمرحلة والمتبقية.
قد يكون الإعداد صحيحاً بينما يتعذر تنفيذ قيد بسبب حالة الفترة أو خطأ آخر. راجع نتائج التنفيذ، لا شاشة الإعداد فقط.
اختبر التغيير والاستثناء
جرّب تعديل المبلغ أو إنهاء العقد مبكراً أو فوات تشغيل، باستخدام بيانات تجريبية. اسأل عن أثر ذلك على الفترات السابقة والرصيد المتبقي، ولا تفترض أن تعديل الجدول يعيد كتابة التاريخ.
راجع النتائج في مركز التقارير، باستخدام جدول يعبر نهاية السنة، وتحقق من الإجمالي والتواريخ والمتبقي. هذا شرح لمسار العمل، وليس تحديداً للمعالجة المحاسبية لعقد بعينه.