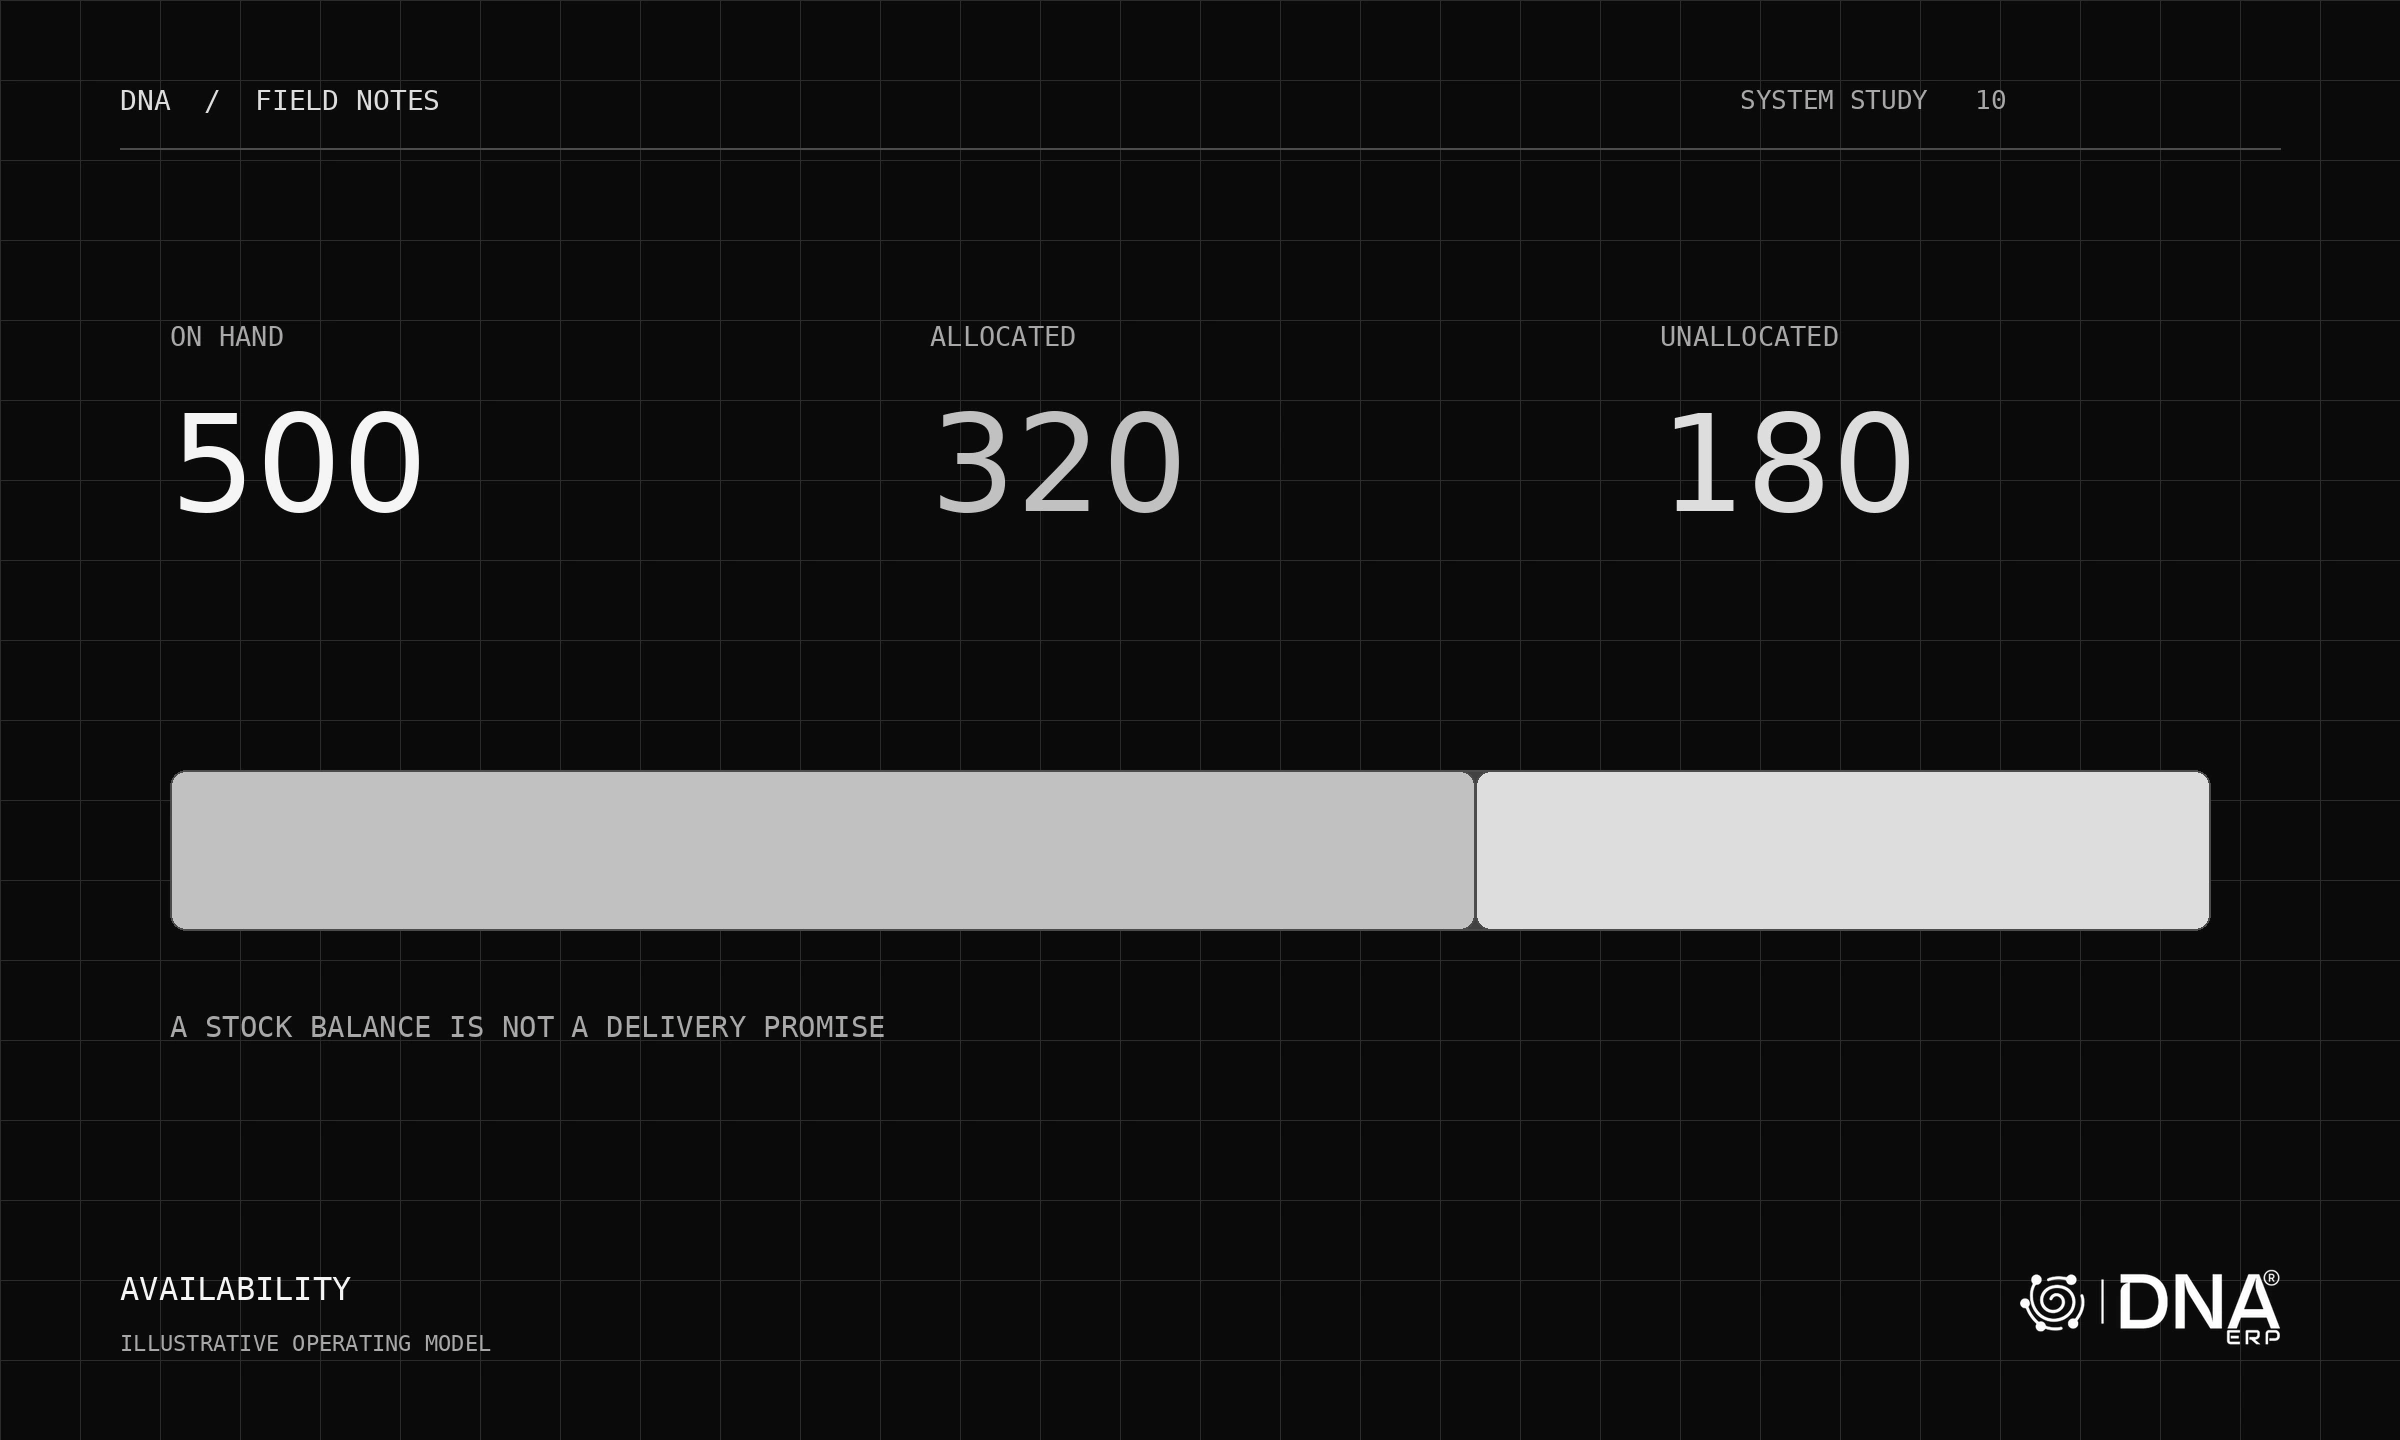
قد يرى موظف المبيعات 500 وحدة ويعد العميل بالتسليم، بينما يعرف المستودع أن جزءاً منها محجوز. وقد ترى المالية رصيداً مستحقاً يؤثر في الطلب الجديد. يمكن أن تكون المعلومات الثلاث صحيحة، لكن وعد التسليم غير دقيق.
عرّف المتاح قبل البيع
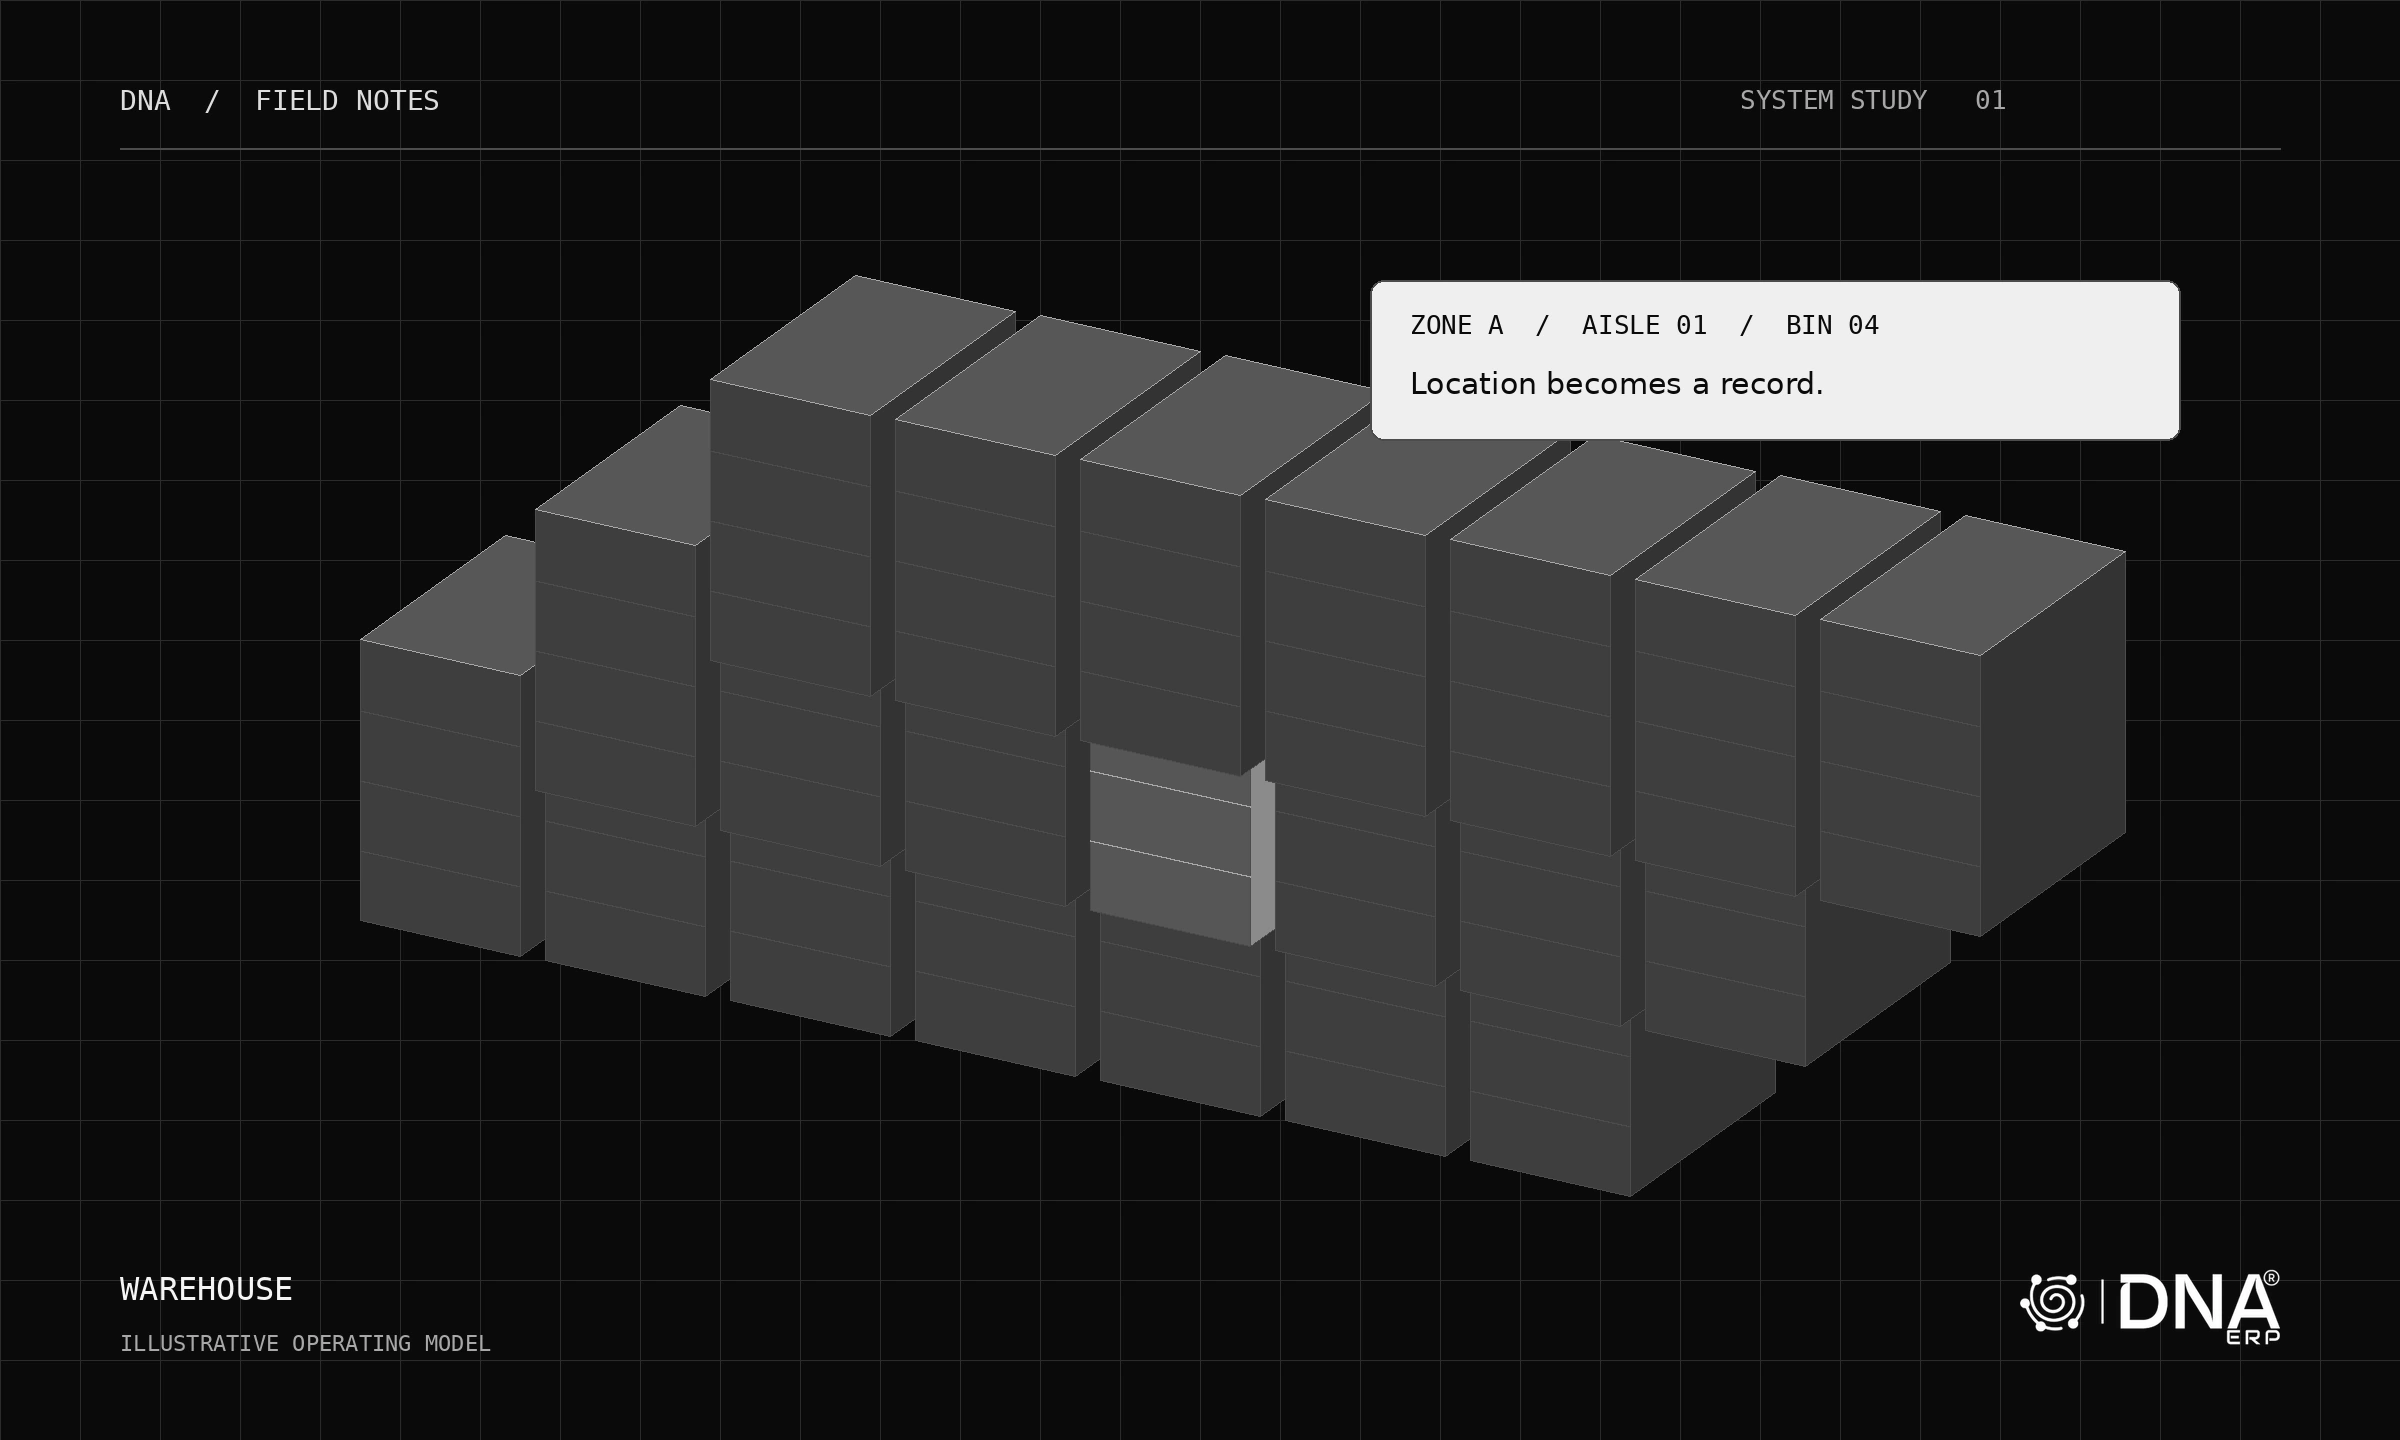
الرصيد الفعلي والمحجوز والمتوقع استلامه والمتاح لطلب جديد مقاييس مختلفة. في مثال توضيحي، وجود 500 وحدة مع حجز 320 يترك 180 وحدة غير محجوزة، قبل أي قيود أخرى.
يجب أن يظهر استلام المورد المتوقع بصفته متوقعاً، لا كمخزون مستلم. اطلب من المبيعات والمستودع تتبّع الصنف نفسه، وتحديد اللحظة التي يؤثر فيها الطلب أو تعديله على المتاح.
حافظ على سلسلة المعاملة
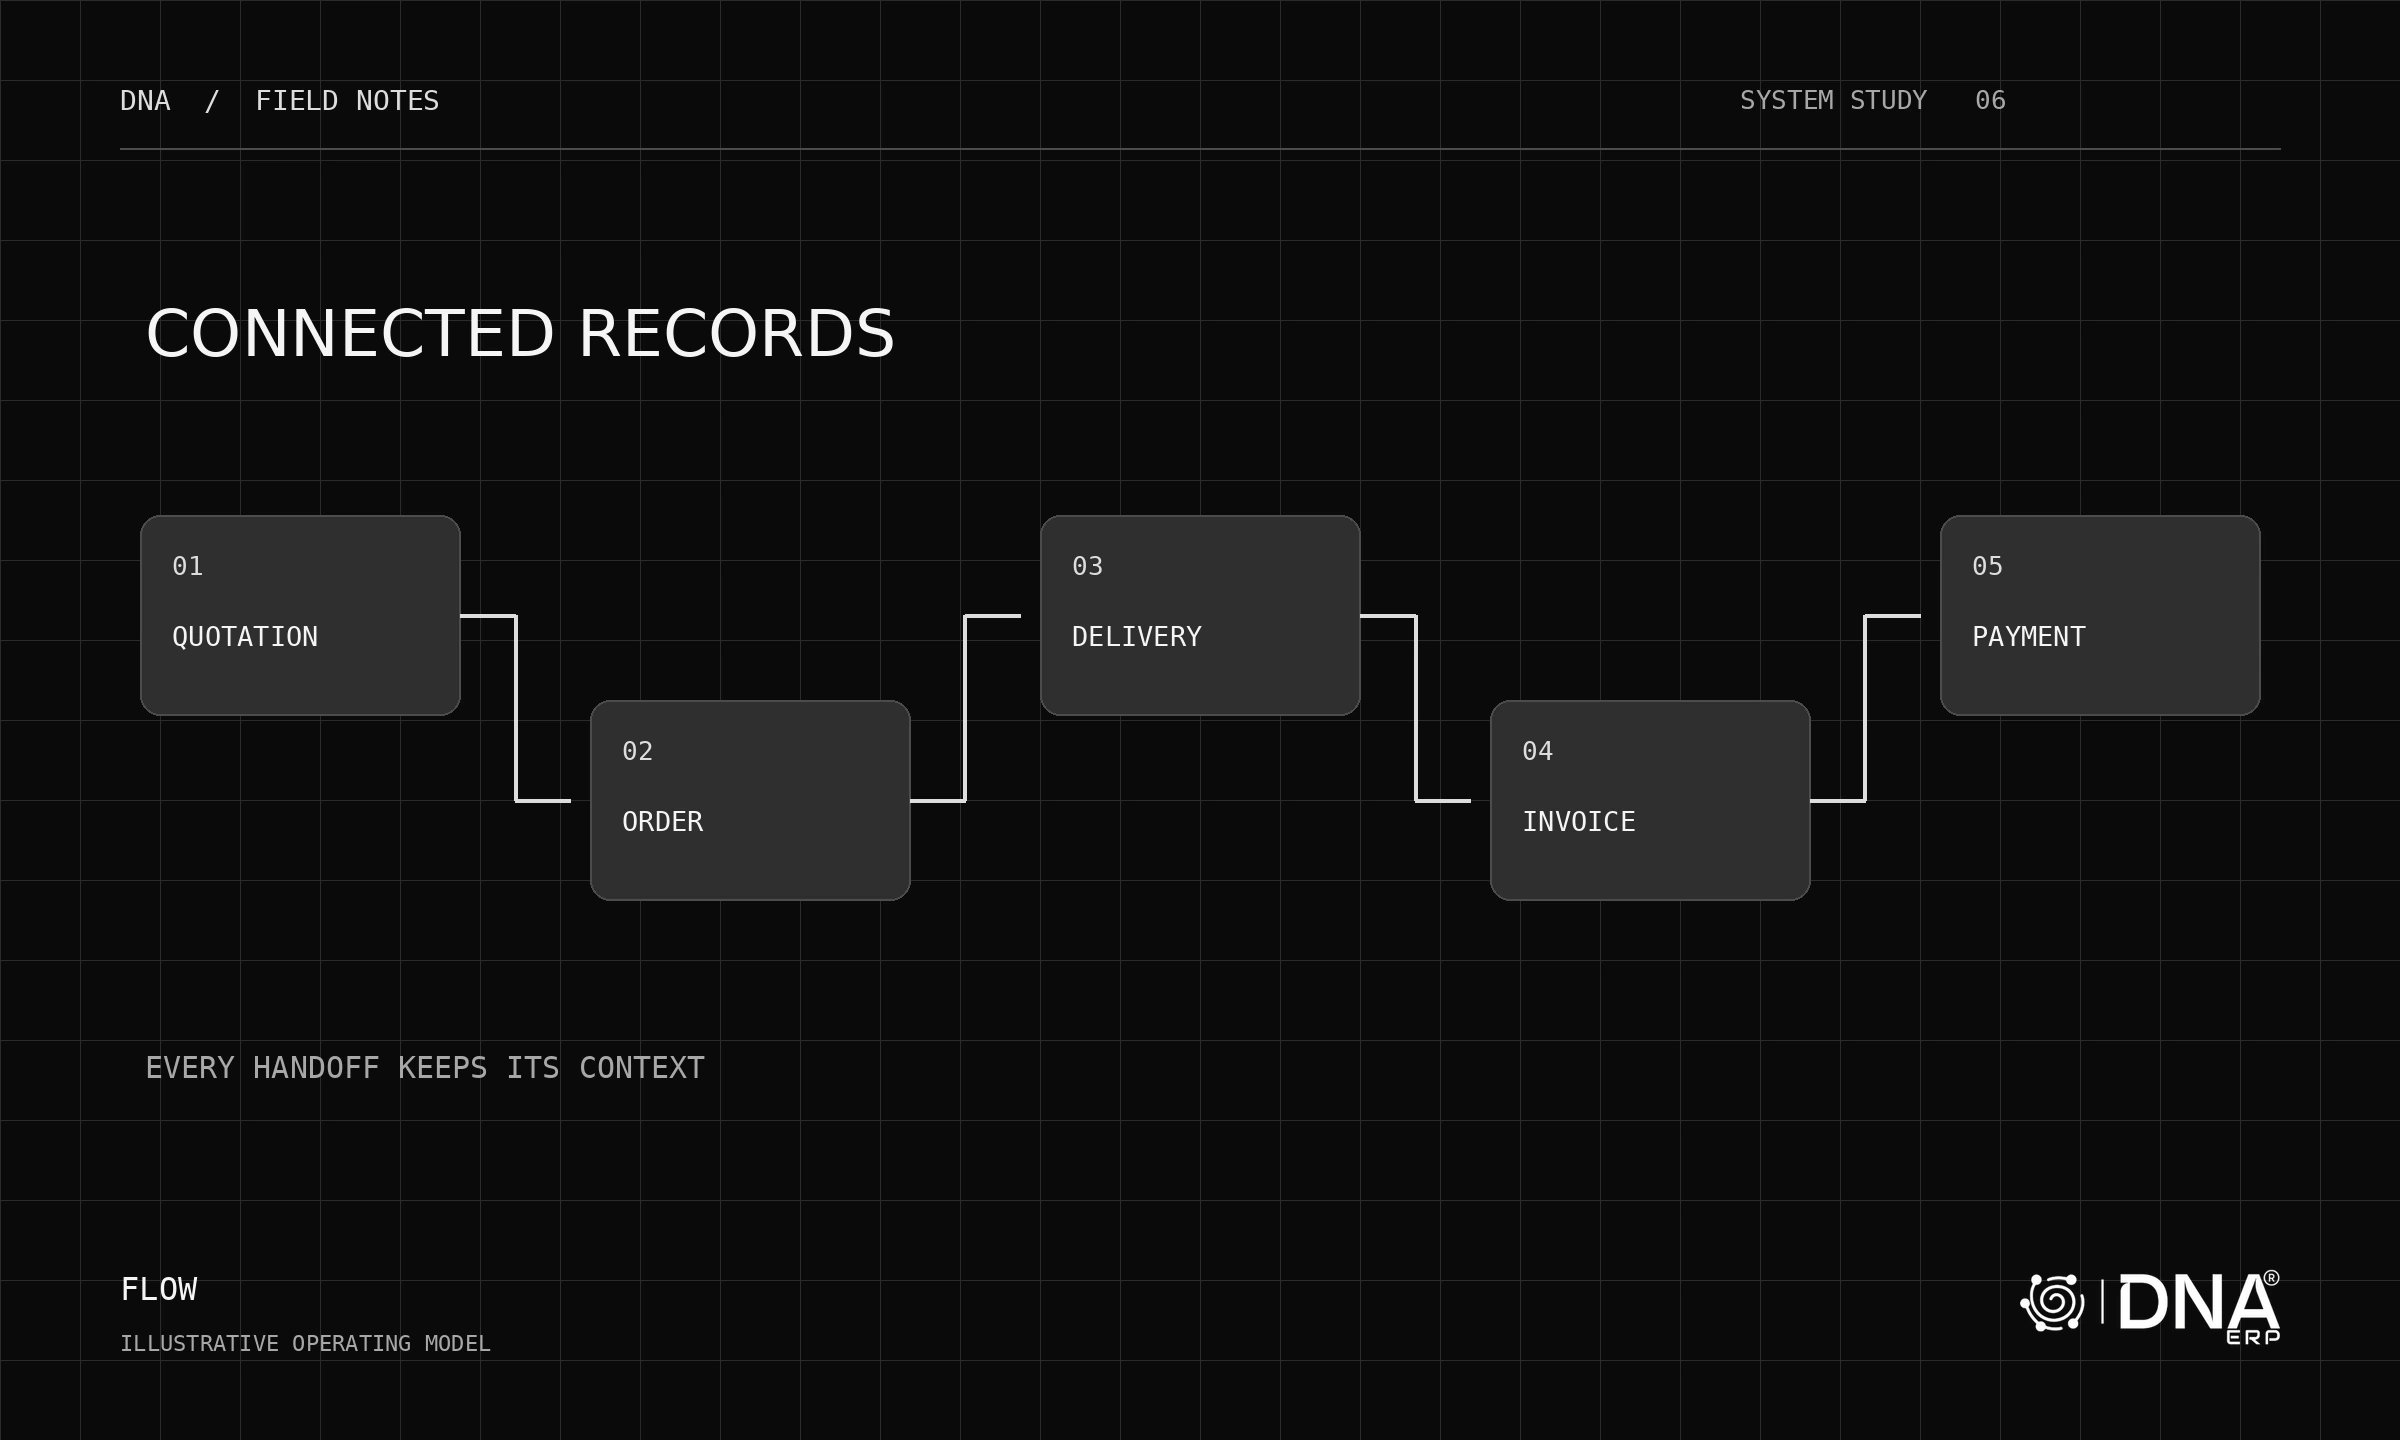
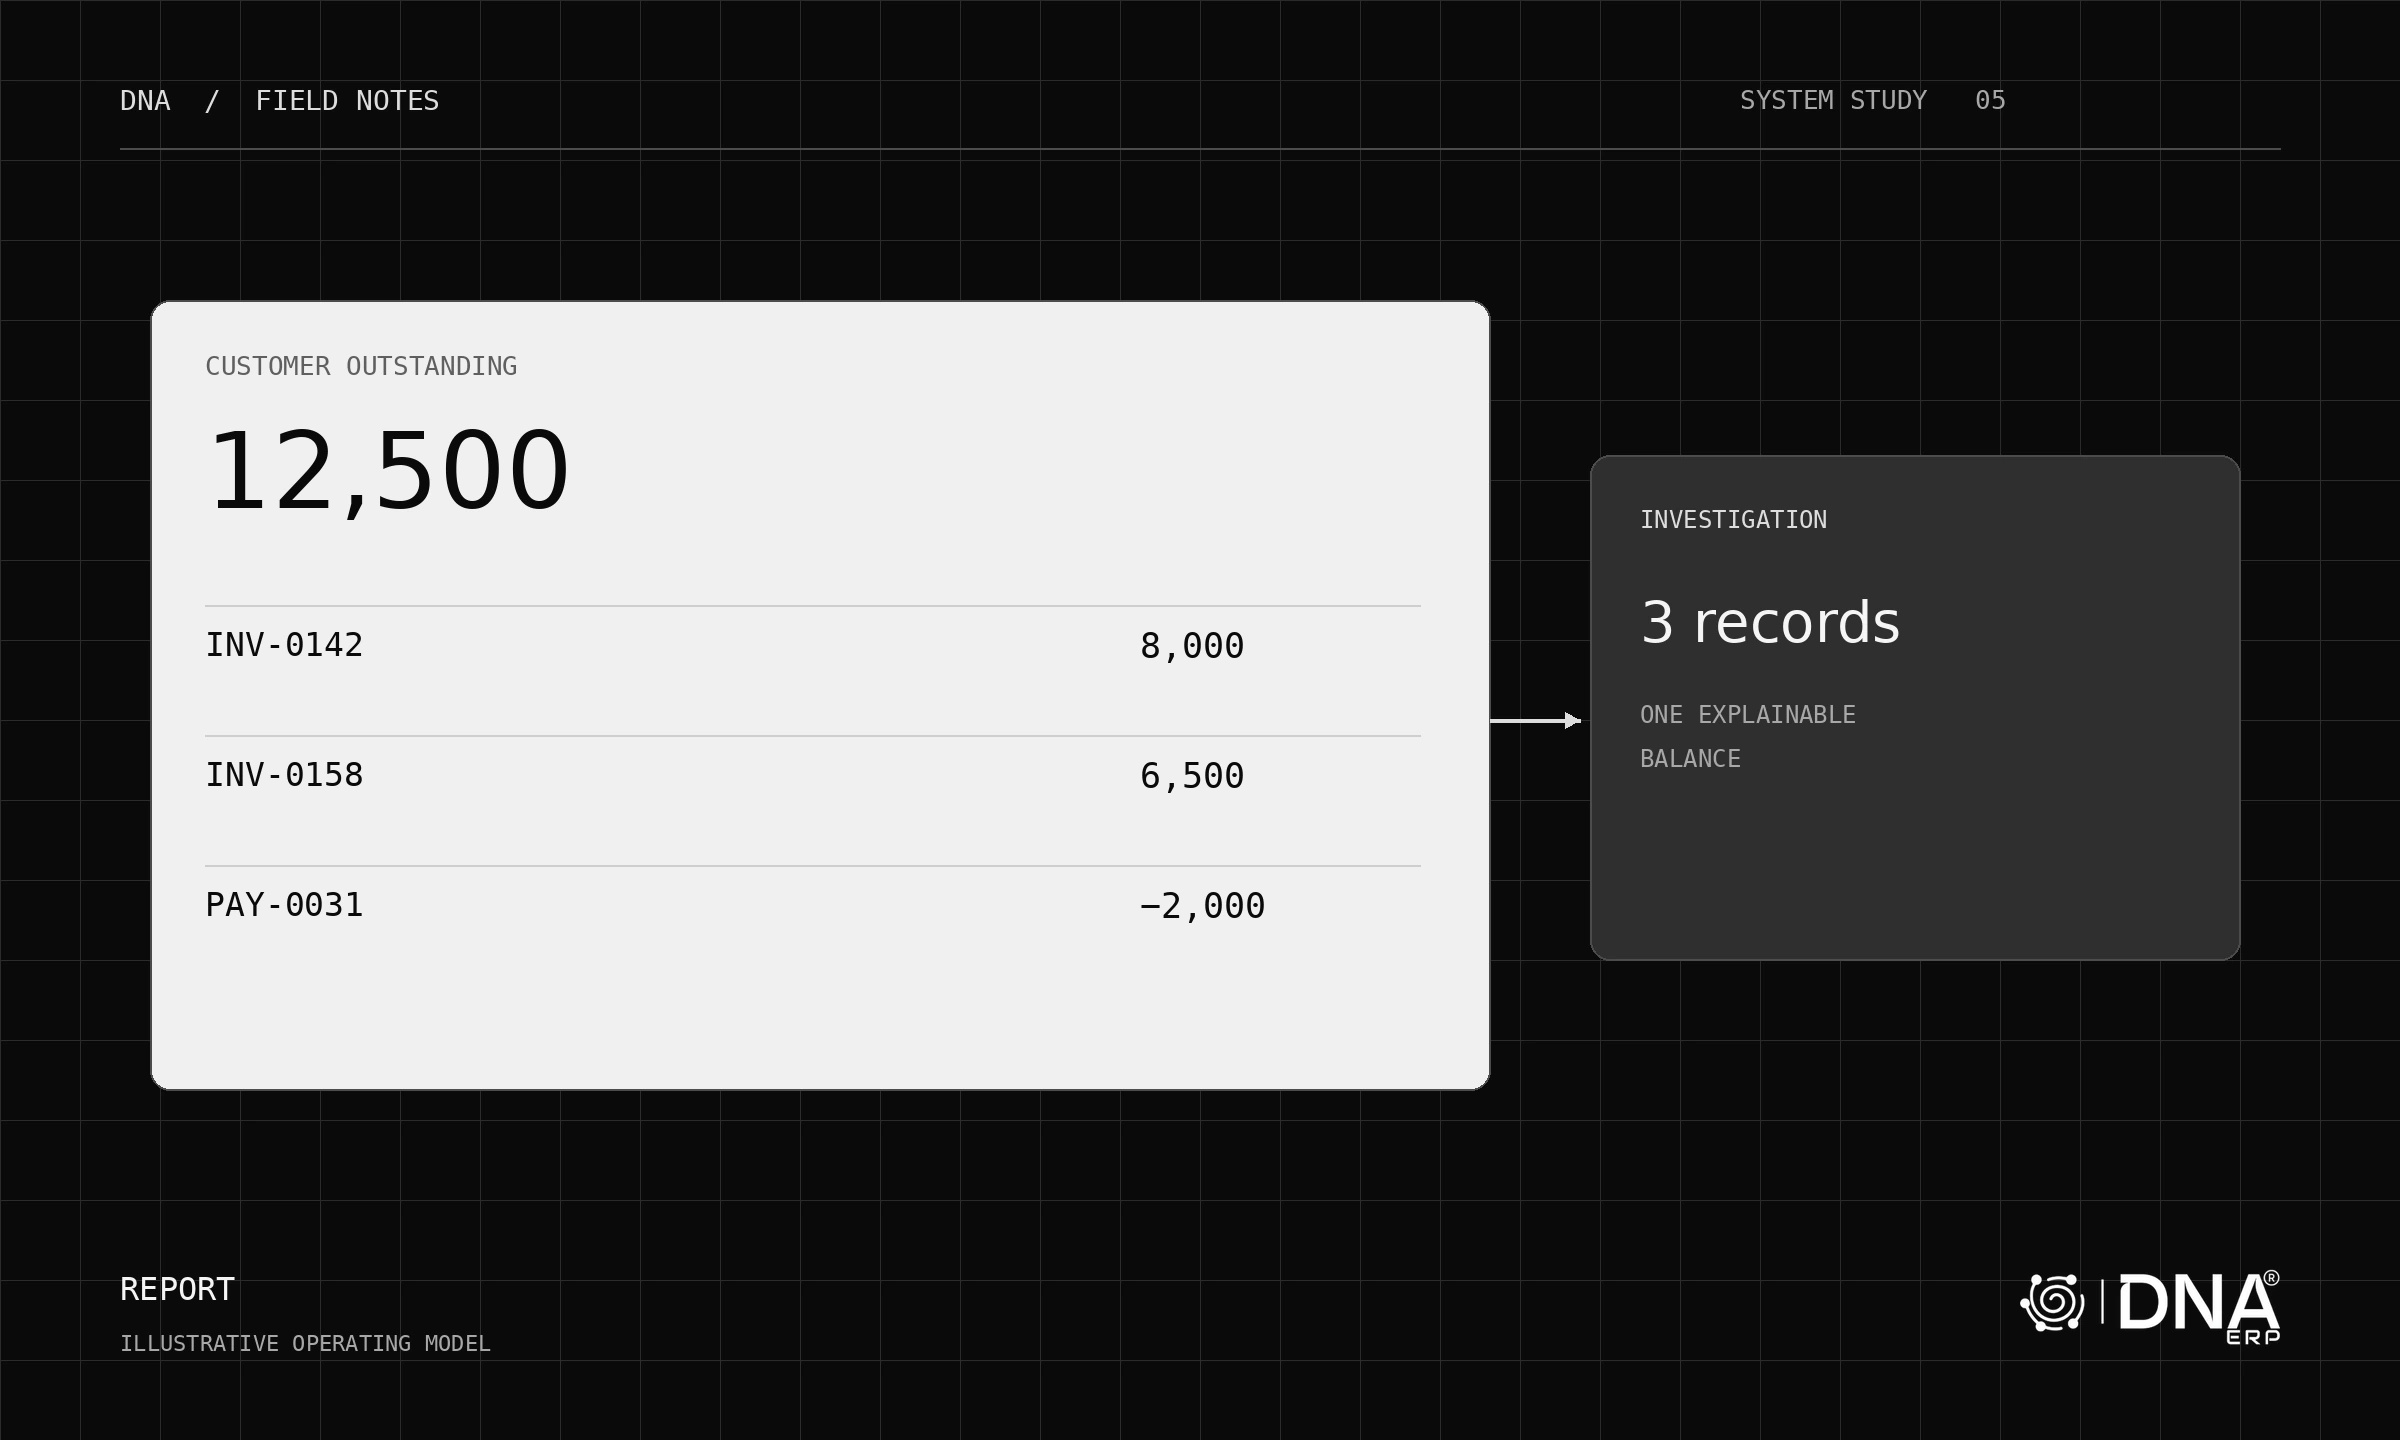
تتبّع عرض السعر، وأمر البيع، والتسليم، والفاتورة، والسداد. جرّب تسليم 60 وحدة من طلب يحتوي على 100؛ يجب أن تبقى الوحدات الأربعون واضحة في المتابعة والفوترة.
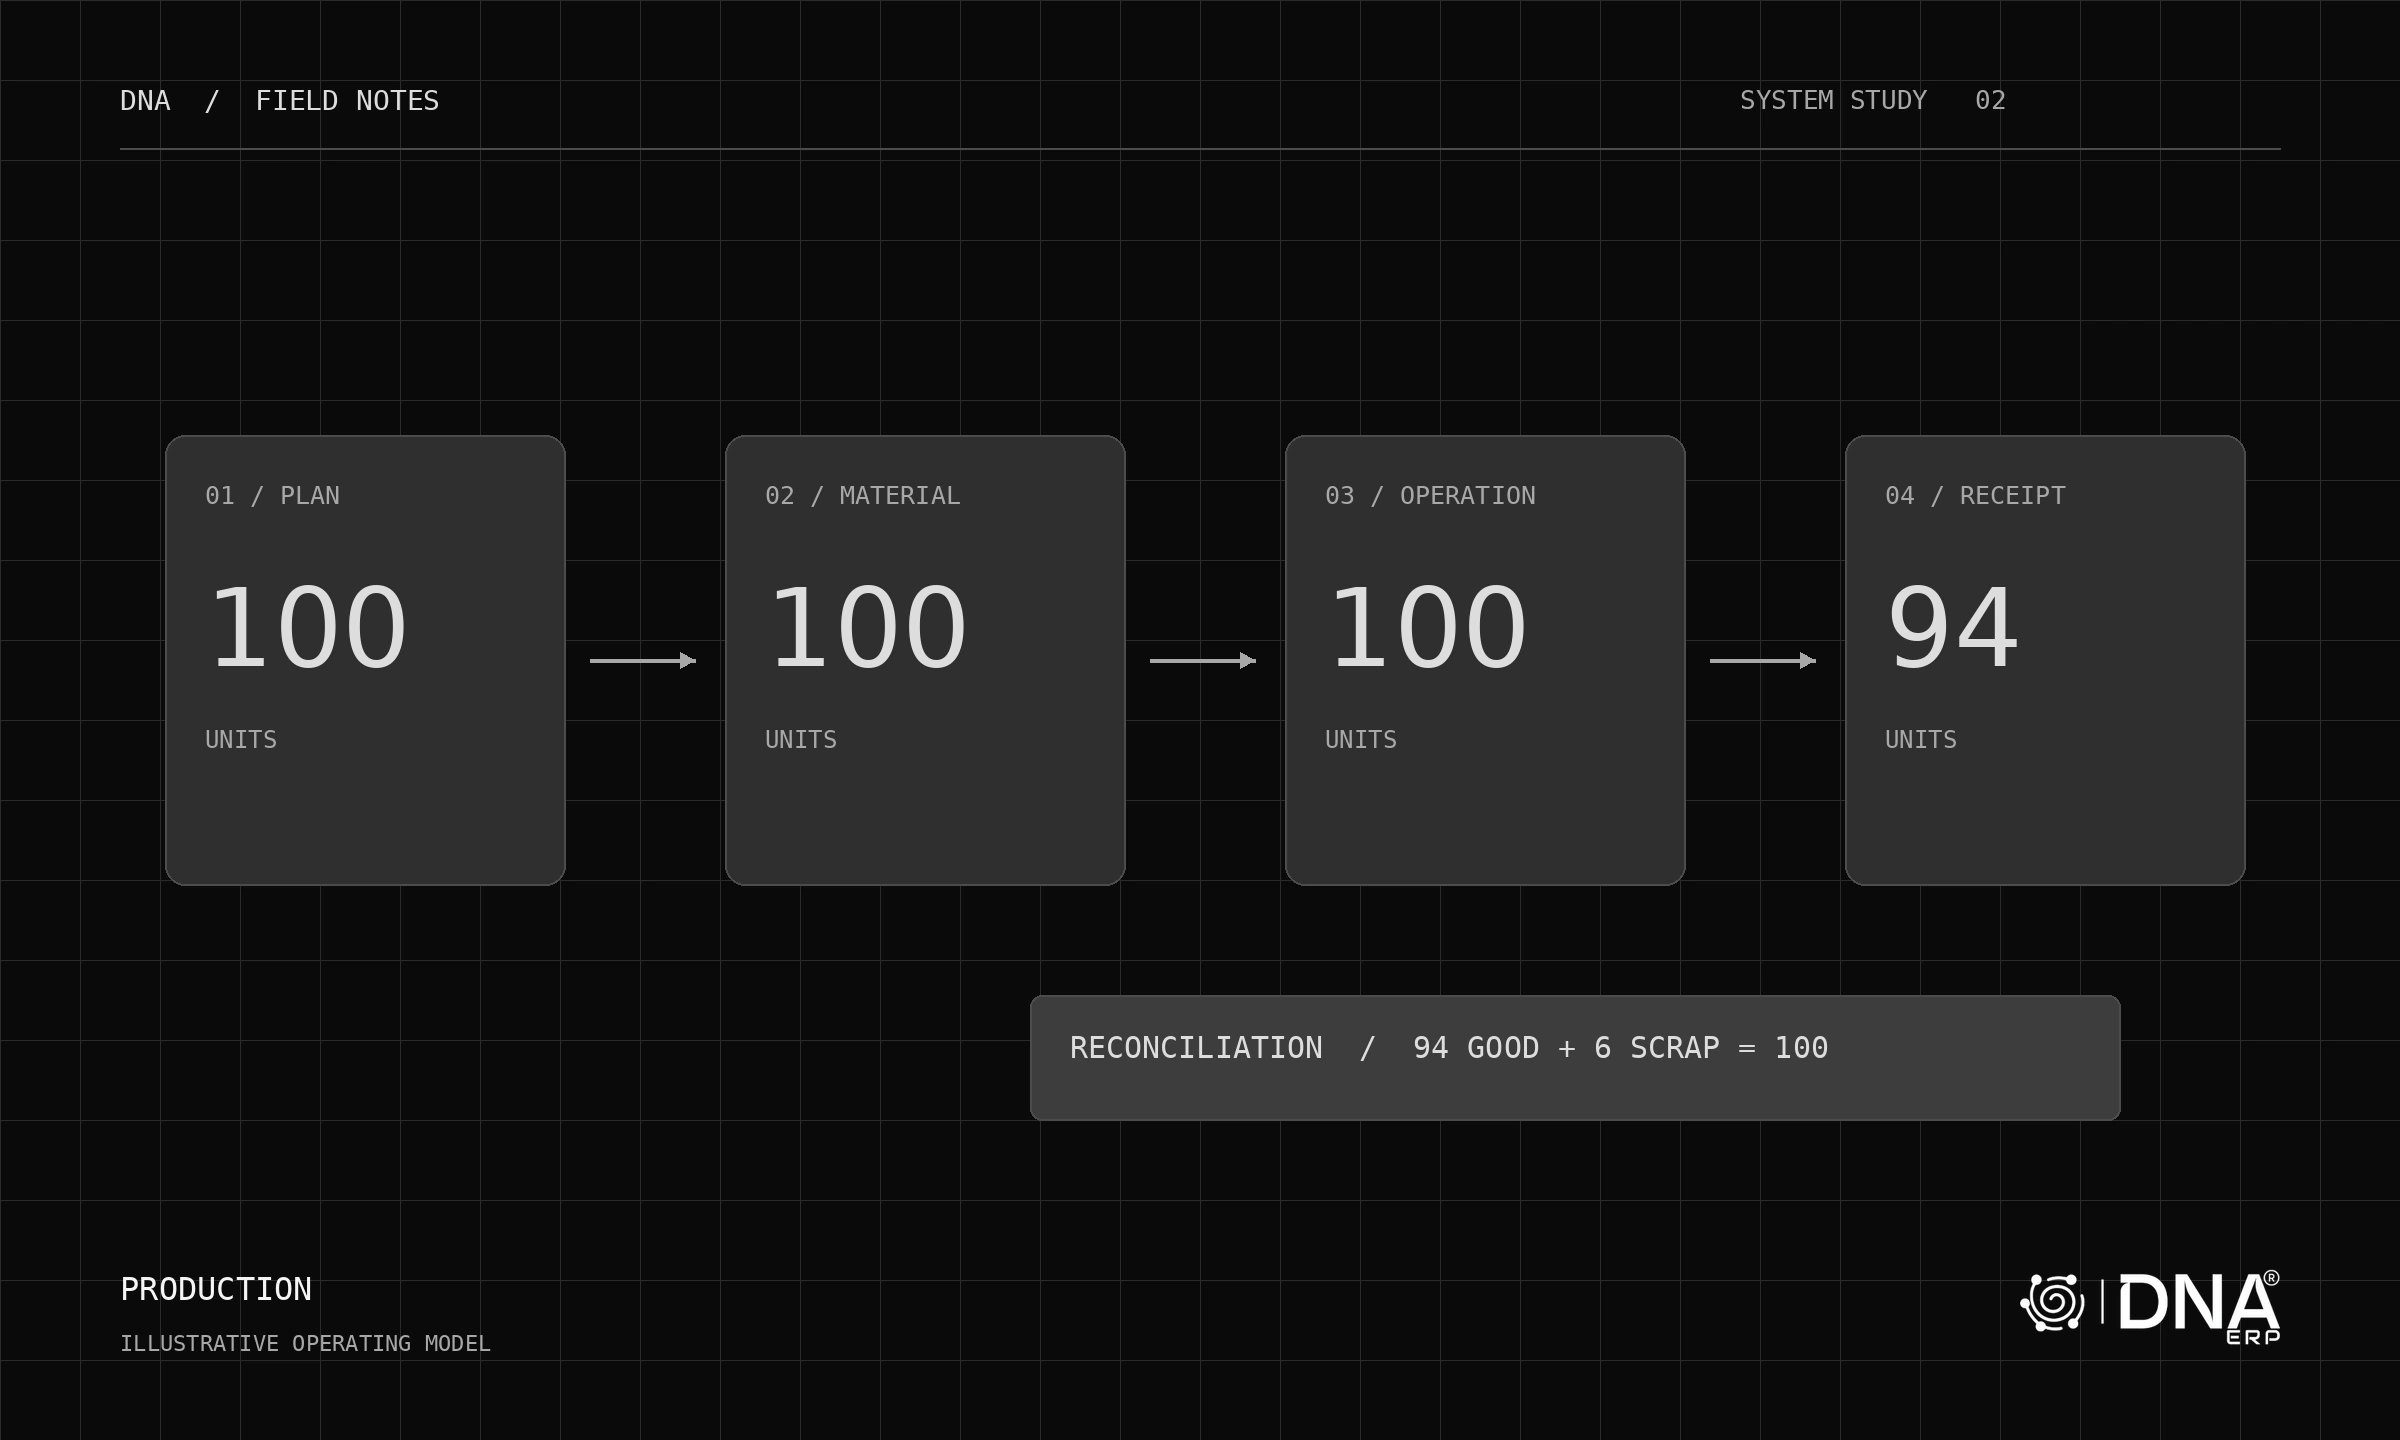
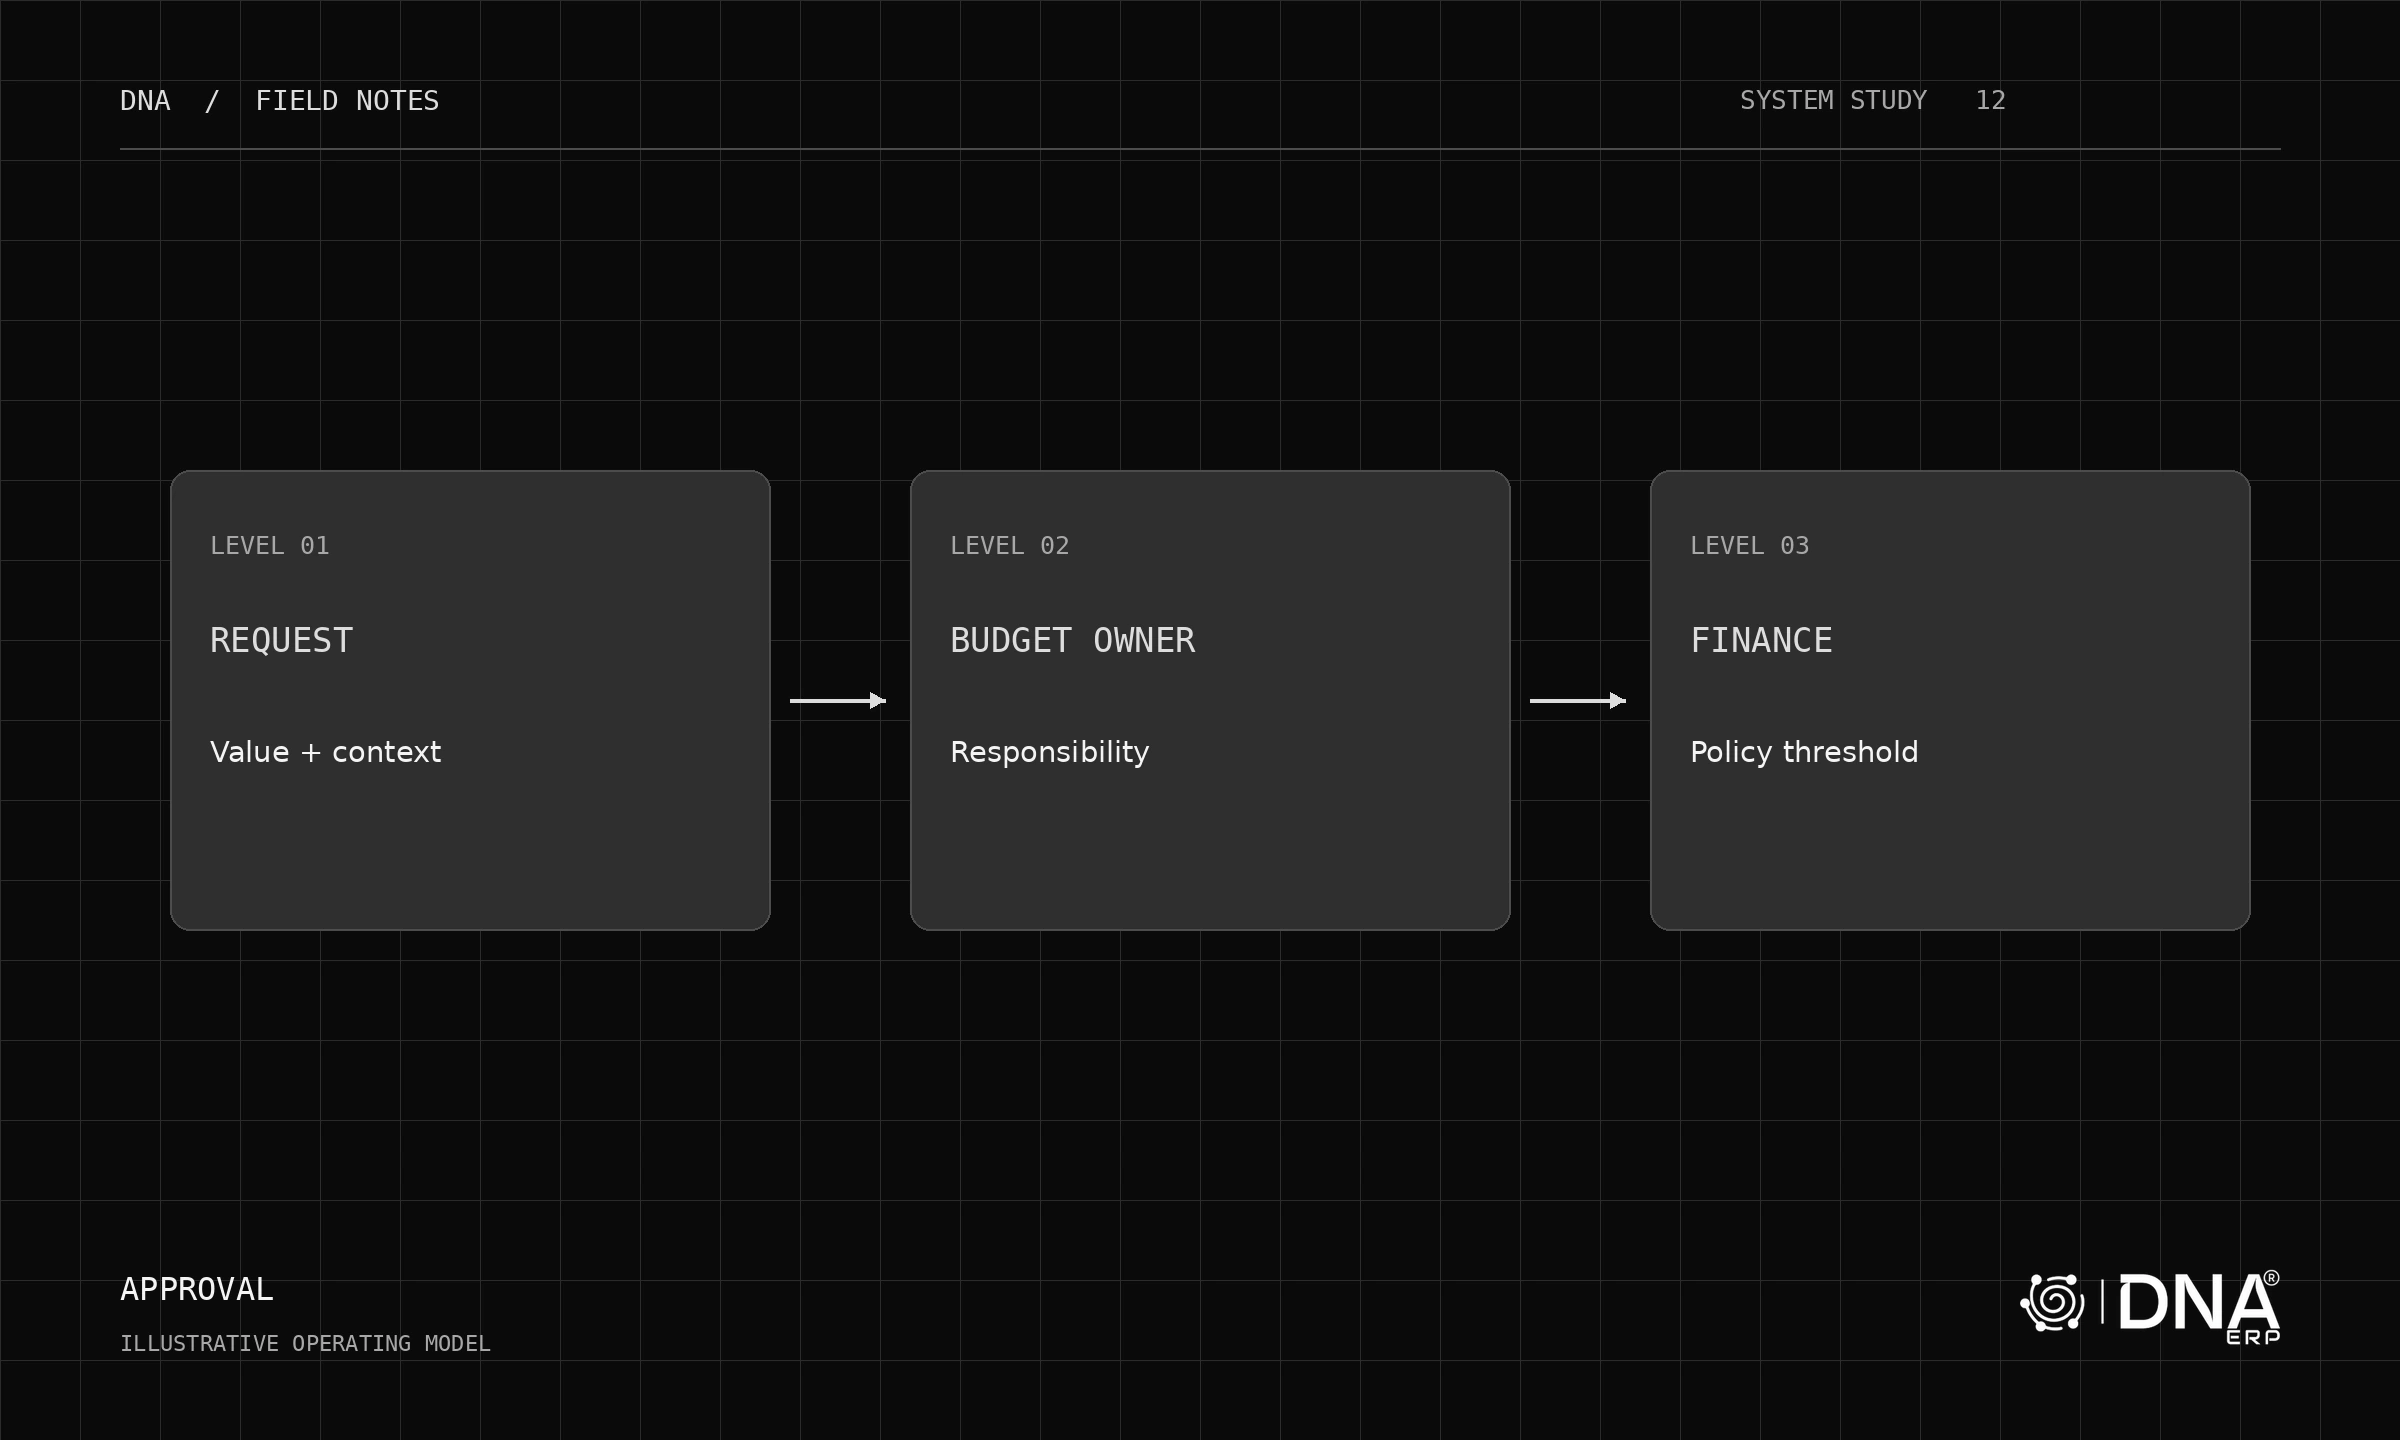
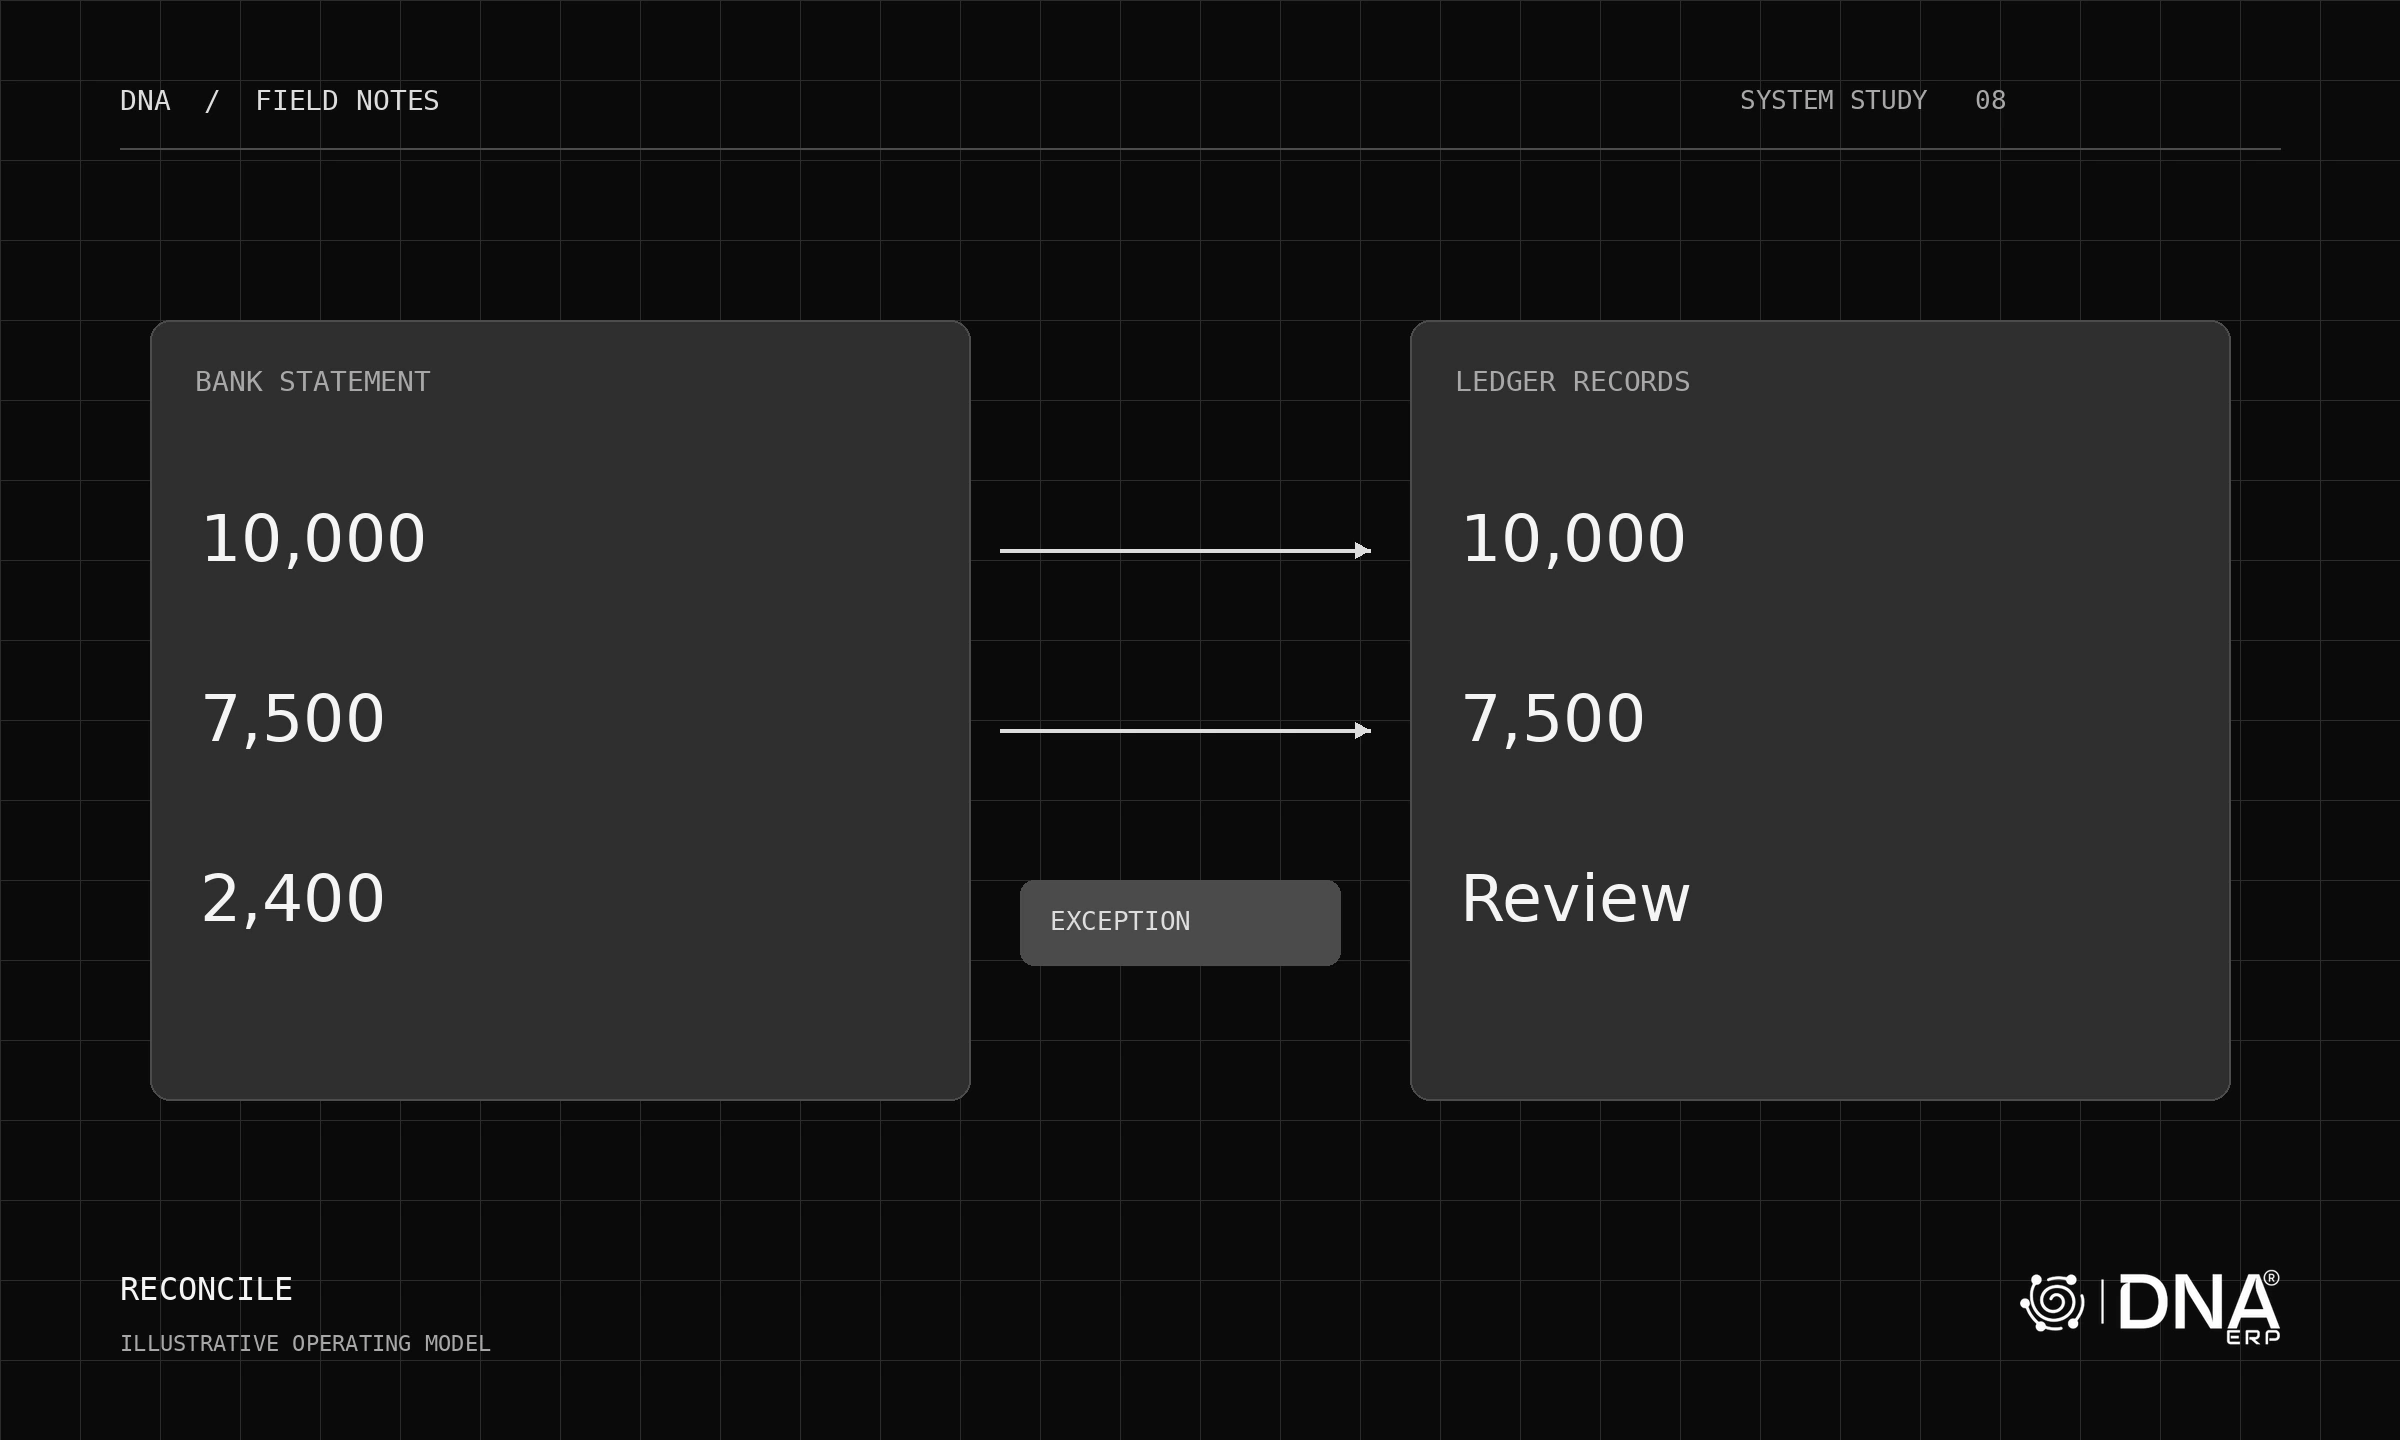
اختبر الخصومات والمرتجعات والإشعارات الدائنة، مع قيم تكشف فروق التقريب. صحة كل مستند منفرداً لا تضمن صحة الرصيد النهائي.
راجع السعر ضمن سياقه
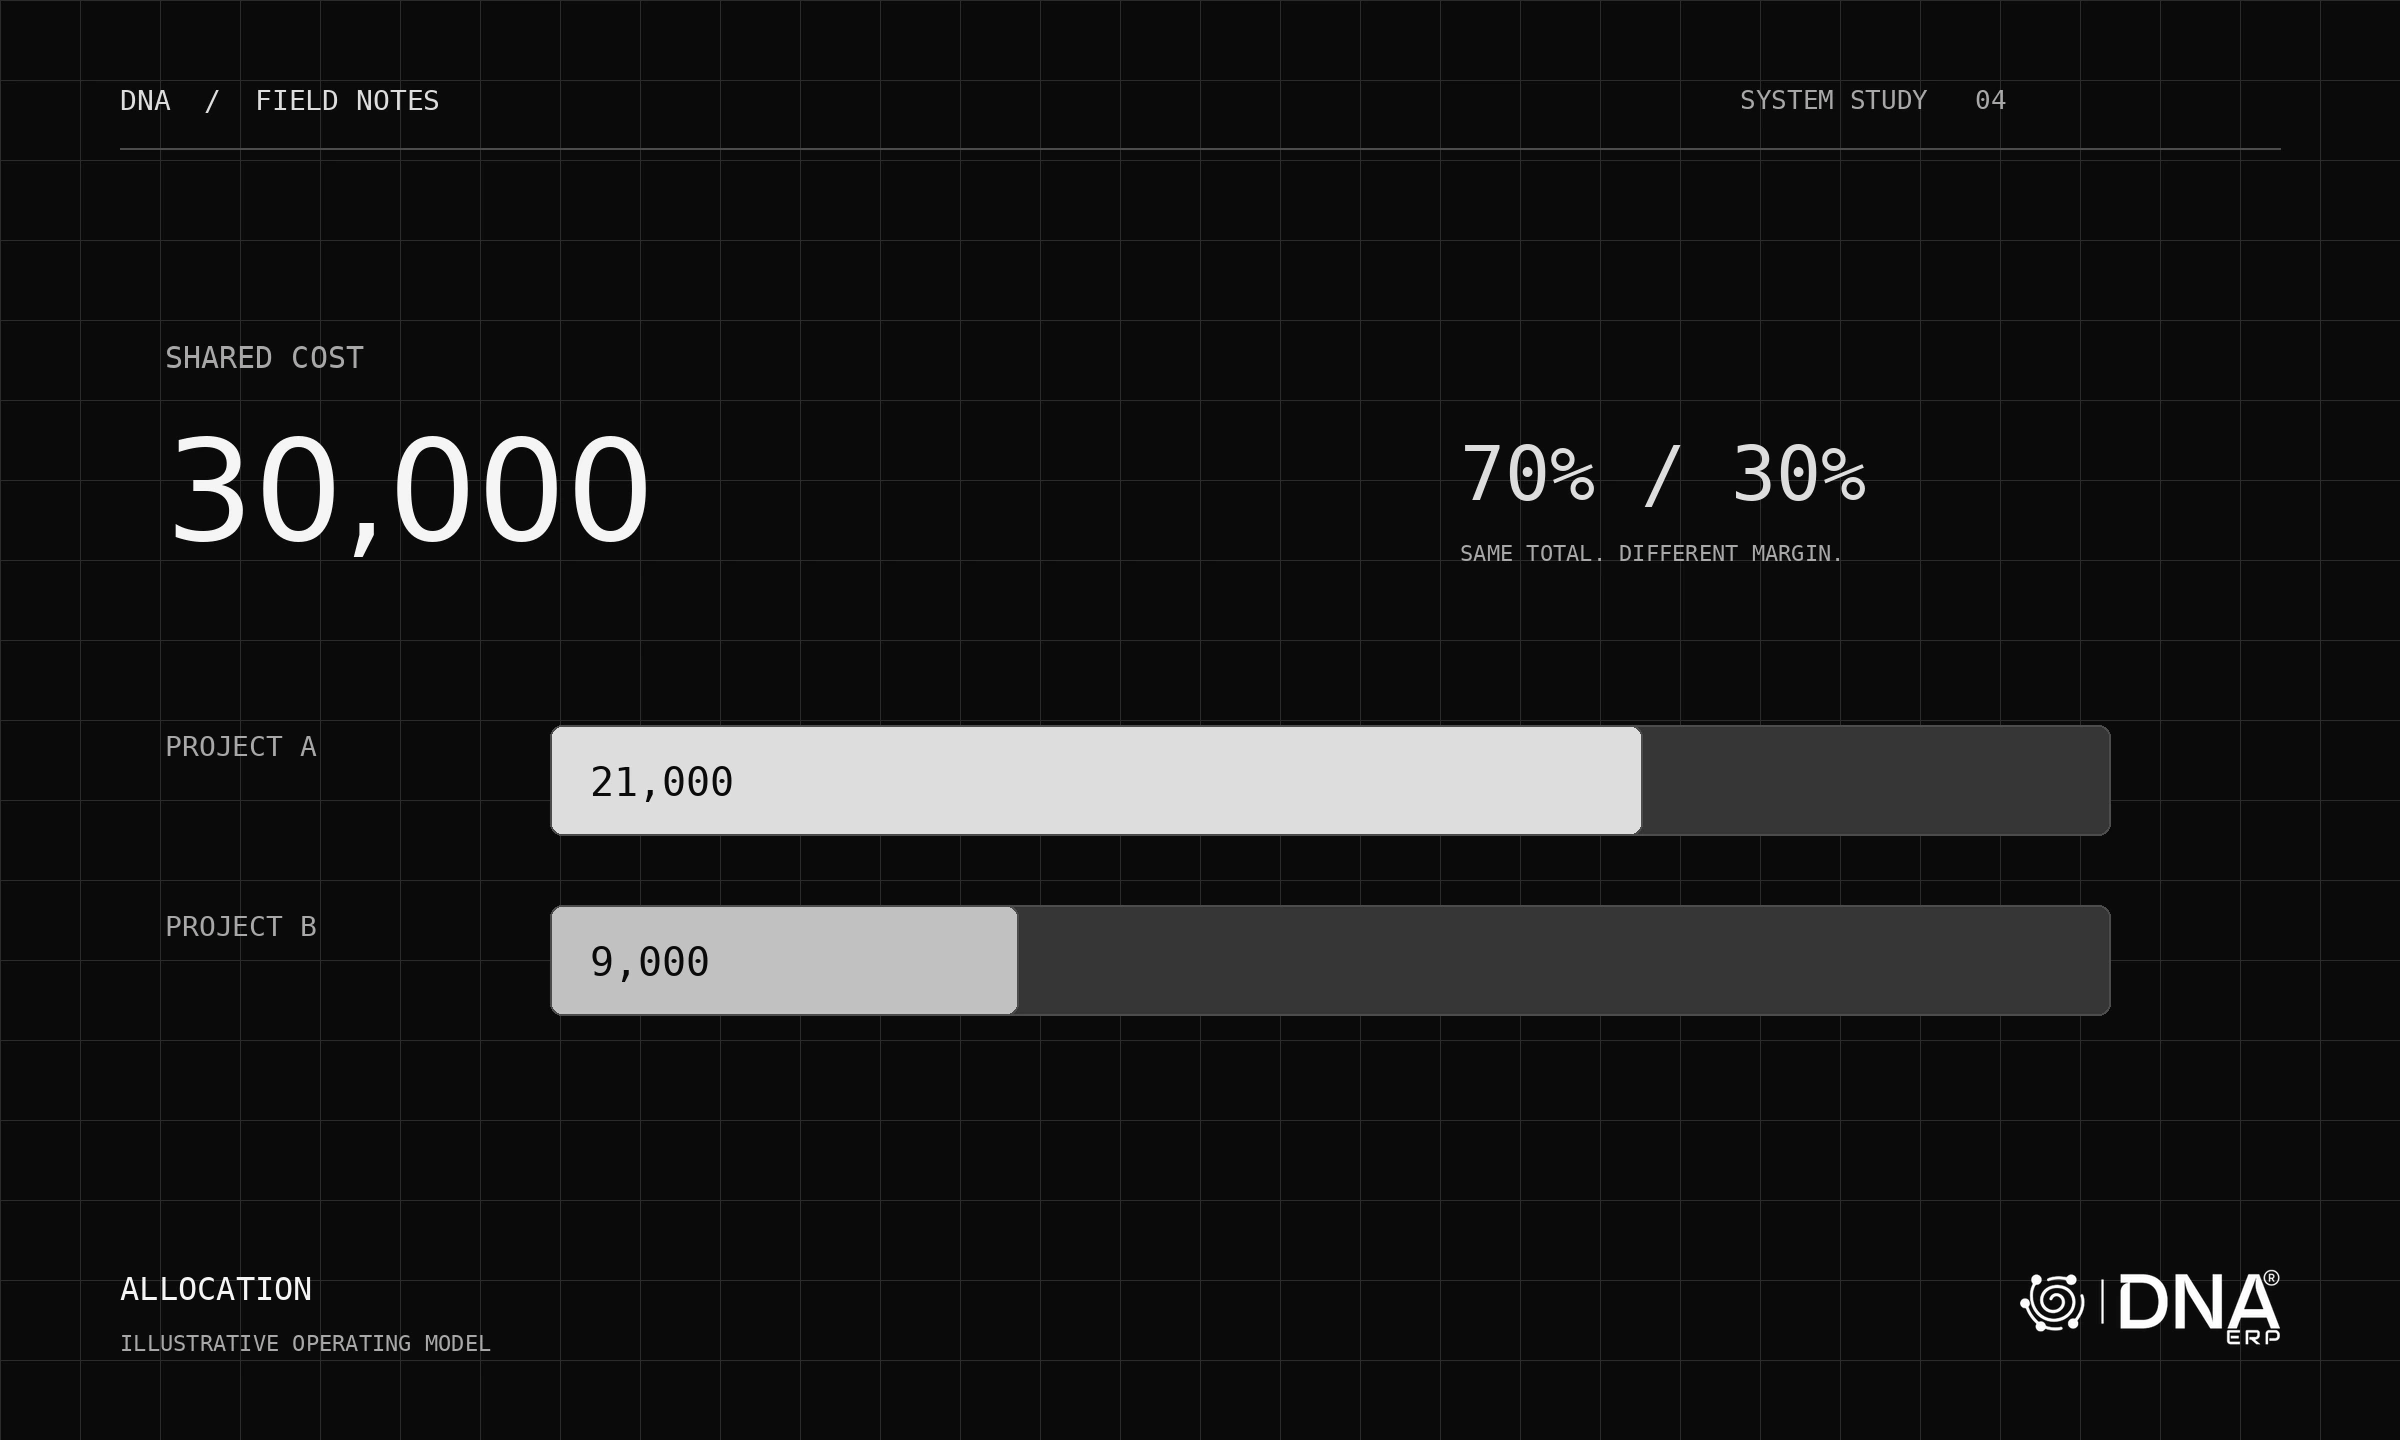
تحقق من شروط العميل والسعر المطبق وأساس التكلفة المستخدم لقياس الهامش. قد يكون الخصم منطقياً تجارياً ويحتاج مع ذلك إلى اعتماد.
قسّم التقارير حسب أسئلة عملية: تسليمات متأخرة، وأصناف بطيئة الحركة، ومستحقات العملاء، والهامش حسب مجموعة الصنف. وحافظ على اتساق الفترة ونطاق البيانات.
اختبر يوماً غير مثالي
استكشف المبيعات والمخزون والمشتريات في مسار واحد، يتضمن استلاماً متأخراً وتسليماً جزئياً ومرتجع عميل.
الهدف هو وعد تسليم يظل مفهوماً عند حدوث الاستثناءات اليومية.